事業モデル
Kopin Corporationは、マイクロディスプレイ、サブアセンブリ、および関連コンポーネントの開発・製造・販売を行っています。製品群には、小型アクティブマトリックス液晶ディスプレイや有機EL、MicroLED技術などが含まれます。
これらの製品は、防衛分野における熱兵器用照準器や航空機用ヘルメット、装甲車両の照準システムなどに採用されています。また、産業・医療用ヘッドセットや、消費者向けのAR・VRウェアラブルシステムにも活用されています。
さらに、AIデータセンター向けの光インターコネクト技術開発に向けた戦略的パートナーシップも締結しています。同社は1984年に設立され、マサチューセッツ州に拠点を置く技術集約型の企業です。
KPI
直近の財務データによると、FY2024の売上高は50,335,167 USD(=5,034万ドル)を記録しました。しかし、同期間の営業利益率は-36.4%となっており、厳しい収益環境にあります。
FY2025の売上高は38,465,639 USD(=3,847万ドル)となり、前年比で23.6%の減収となりました。一方で、同期間のROEは4.1%へと改善しており、純利益の黒字転換を達成しています。
過去数年間の推移を見ると、売上高は変動があるものの、利益構造の改善に向けた動きが見て取れます。特に最新のFY2025において、ROEがマイナスからプラスへ転換した点は注目すべき変化です。
業績推移
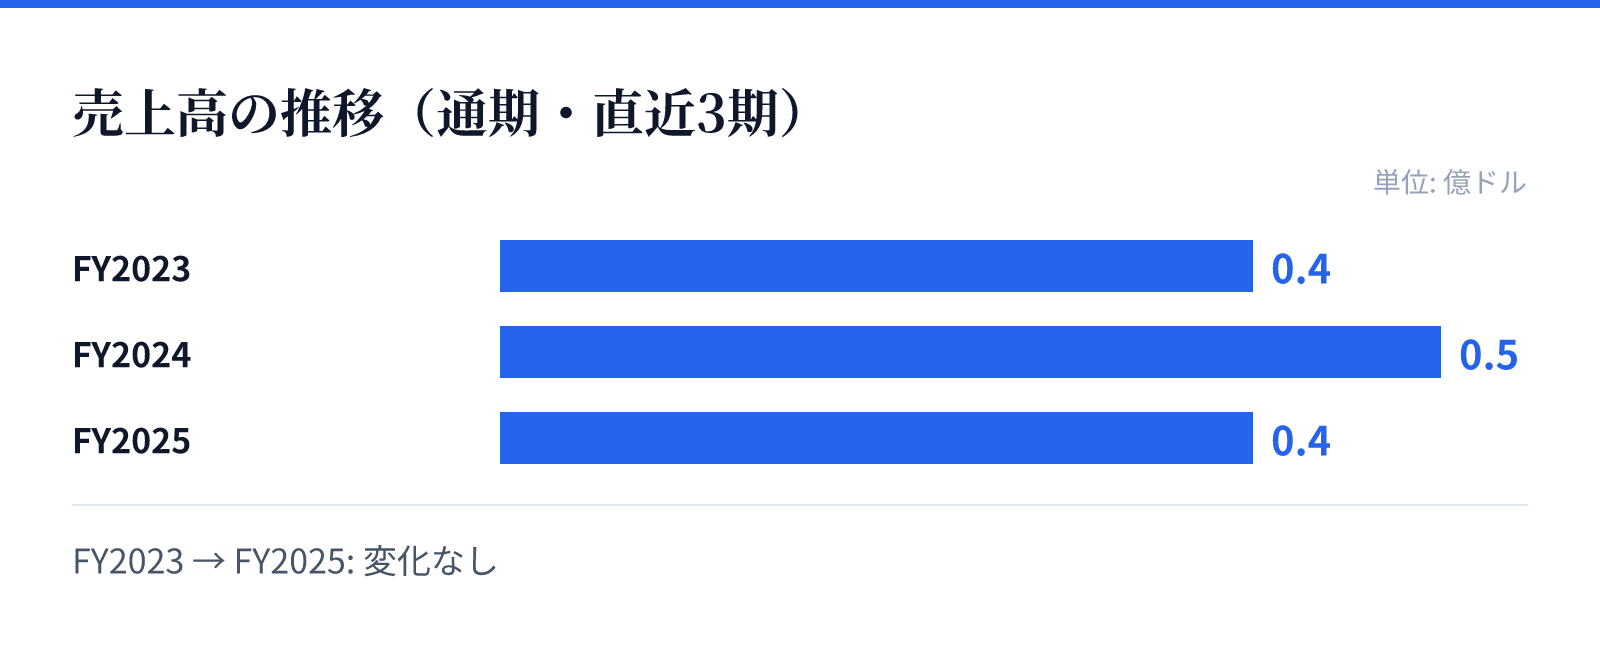
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.4億ドル。
FY2024の売上高は0.5億ドル。
FY2025の売上高は0.4億ドル。
成長ドライバー
同社の成長の柱は、防衛、企業、産業、消費者の各分野における高度な光学ソリューションの提供にあります。特に、軍事用装備や高度なシミュレーション用ヘッドセットなど、高い信頼性が求められる分野での需要が強みです。
また、AIデータセンター向けの光インターコネクト技術に関する戦略的パートナーシップは、将来の成長に向けた重要な布石とみられます。この技術は、急速に拡大するAIインフラ市場における新たな成長機会を提供すると期待されます。
マイクロLEDや有機ELといった次世代ディスプレイ技術への対応も、同社の技術的優位性を支える要素です。これらの技術革新により、AR/VRを含む消費者向けデバイス市場でのプレゼンス拡大も期待されます。
リスク
直近の財務データから、売上高の変動が事業環境の不確実性を示唆していることがわかります。特にFY2025における売上高の23.6%の減少は、需要の変動や市場環境の変化を反映している可能性があります。
また、過去数年間の営業利益率がマイナス圏で推移していたことは、研究開発や製造コストの負担の大きさを示唆しています。利益率の改善は進んでいるものの、依然として高いコスト構造への対応が課題となります。
製品が防衛や高度な産業機器に依存しているため、これらの分野における予算の動向や規制の変化が業績に直接影響を与えるリスクがあります。特に高度な技術を要する分野では、技術革新のスピードへの対応が不可欠です。
競合
同社はマイクロディスプレイおよび関連コンポーネントの分野において、高度な技術力を背景に競合と向き合っています。特に防衛や医療といった高信頼性が求められるニッチな市場において、独自の強みを持っています。
競合他社との差別化要因は、MicroLEDや有機EL、特殊な光学レンズなど、多岐にわたる技術の統合にあります。これらの技術を統合したソリューションを提供することで、特定の産業分野での優位性を確保しています。
また、AIデータセンター向けの技術開発における戦略的パートナーシップの構築は、競合他社に対する技術的優位性を築くための重要な戦略です。特定のニッチ市場における技術的参入障壁の高さが、同社の競争優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は$4.83となっており、時価総額は約8.8億ドル(881百万USD)です。この規模感は、特定の技術分野に強みを持つ中小型の技術系企業としての位置付けを示しています。
株価収益率(PER)は118.50倍と高く、市場が同社の将来の成長性や技術的優位性に対して高い期待を抱いていることを示唆しています。一方で、株価純資産倍率(PBR)は12.38倍となっており、資産に対する評価も高めです。
投資判断にあたっては、高いPERが将来の成長見通しをどの程度反映しているかを精査する必要があります。特に、純利益の黒字転換という最新の財務動向と、将来のAI関連技術の展開が評価に影響を与えると考えられます。