事業モデル
Kosmos Energyは、深海における石油および天然ガスの探査、開発、生産を行う企業です。同社は2003年に設立され、テキサス州ダラスに本社を置いています。
主な事業拠点は、ガーナ、赤道ギニア、モーリタニア、セネガルといったアフリカ諸国の沖合、およびアメリカの湾岸地域に広がっています。これらの地域において、同社は石油および天然ガスの生産プロジェクトを展開しています。
KPI
直近の財務データによると、FY2023の売上高は17億ドルを記録し、営業利益率は42.2%、ROEは20.7%に達していました。しかし、FY2024には売上高が16.8億ドルへと減少し、営業利益率は28.1%に低下しています。
最新のFY2025では、売上高が12.9億ドルまで減少しており、前年比で23.1%の減収となっています。この期間の営業利益率は-21.0%に転落し、ROEも-132.4%を記録するなど、収益性の急激な悪化が見られます。
業績推移
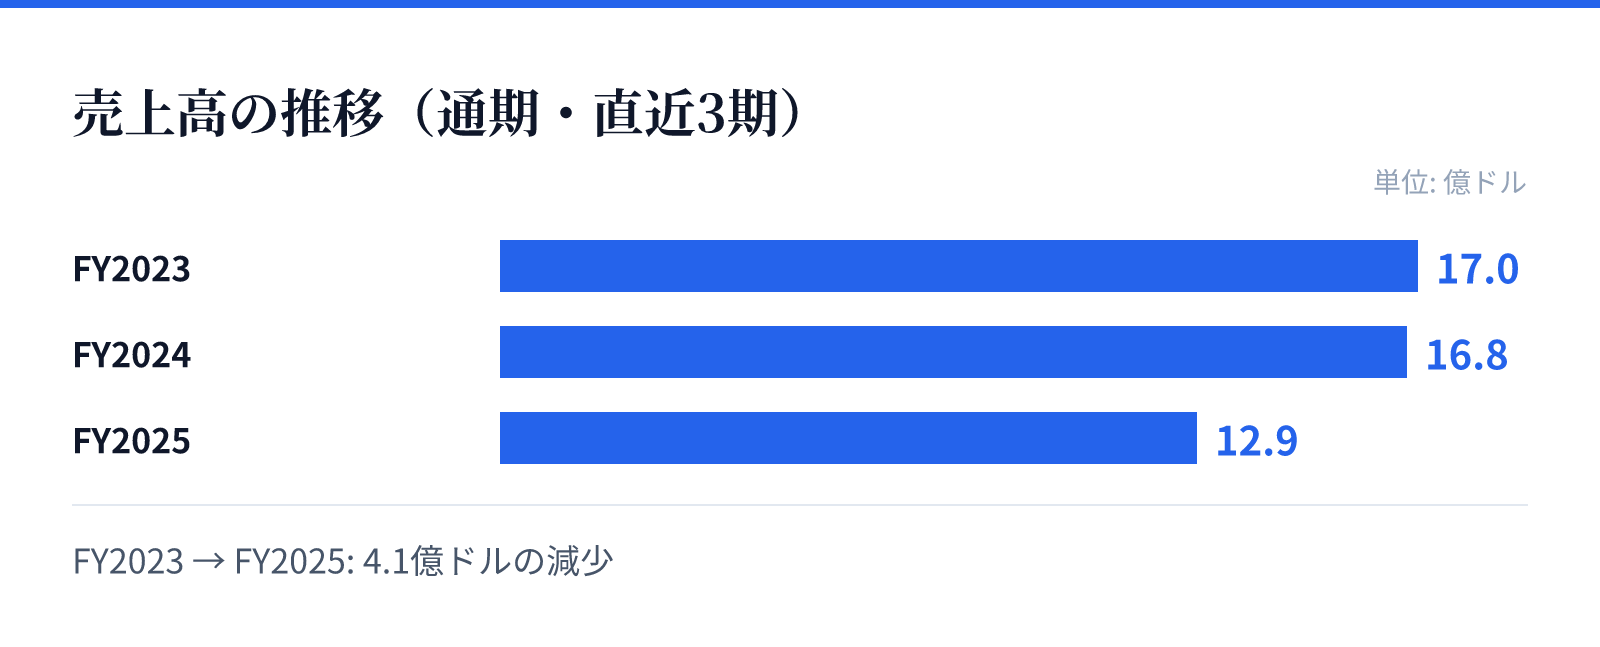
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は17.0億ドル。
FY2024の売上高は16.8億ドル。
FY2025の売上高は12.9億ドル。
成長ドライバー
同社の成長は、アフリカや米国湾岸における既存の石油・天然ガス生産プロジェクトの生産量に依存しています。特に、広大な海域における深海資源の確保と開発が、同社の主要な事業基盤となっています。
今後の成長は、これらのプロジェクトにおける生産効率の改善や、新たな探査エリアでの成功に左右されるとみられます。現在の事業ポートフォリオは、特定の地理的領域におけるエネルギー資源の確保に特化しています。
リスク
近年の財務推移から、売上高の減少と営業利益率の急激な低下が顕著なリスクとして浮き彫りになっています。特にFY2025における赤字への転落は、運営コストの増大や生産量の減少を示唆している可能性があります。
また、深海での探査・開発という事業特性上、海洋環境や地政学的な要因が事業の安定性に影響を与える可能性があります。売上高が前年比で23.1%減少している現状は、今後の事業継続における重要な注視点となります。
競合
同社は、アフリカの沖合や米国湾岸といった競争の激しいエネルギー資源の産地で事業を展開しています。これらの地域では、他の石油・ガス探査企業との競合が常態化しており、資源確保のための競争が続いています。
深海技術や探査能力の優位性が、競合他社に対する競争力の源泉となります。しかし、近年の利益率の低下は、コスト構造や市場環境の変化において競合他社と比較した際の優位性が揺らぎ始めている可能性も示唆しています。
バリュエーション
最新の市場データに基づくと、同社の株価は2.73ドル、時価総額は約17億ドルとなっています。この規模に対し、PBRは2.41倍と算出されています。
現在の財務状況を反映した評価において、時価総額と売上高の規模は同社の市場における立ち位置を示しています。投資判断にあたっては、直近の売上減少と利益率の悪化を考慮した上で、現在のバリュエーションを評価する必要があります。