事業モデル
同社はサンフランシスコ・ベイエリア、ロサンゼルス、シアトル、サンディエゴ、オースティンといった主要都市で、オフィス、ライフサイエンス、複合用途の不動産を管理・開発・取得する大手不動産オーナーおよびデベロッパーです。持続可能性や革新的なデザインに注力しており、テクノロジーやメディア、ライフサイエンス分野の主要企業向けに生産性の高いビジネス環境を提供しています。
2026年6月30日時点で、安定したポートフォリオは約1,710万平方フィートに達しており、その大部分はオフィスとライフサイエンスのスペースで構成されています。これらのスペースの入居率は77.0%、賃貸率は81.5%となっており、安定した運営基盤を構築しています。また、サンディエゴでは608戸の住宅ユニットを保有しており、平均入居率は95.6%と高い水準を維持しています。
KPI
同社の事業規模は、2025年度の売上高が11.1億ドル(=11.1億ドル)に達しており、安定した収益基盤を構築しています。同社の運営能力は、2025年度の営業利益率が28.0%に達していることからも見て取れます。
また、同社は1947年の設立以来、70年以上の経験を有しており、S&P MidCap 400指数にも採用されています。2025年度のROEは5.1%を記録しており、前年度の3.9%から改善の兆しを見せています。さらに、手元には1.9億ドル(=1.9億ドル)の現金および現金同等物を保有しています。
業績推移
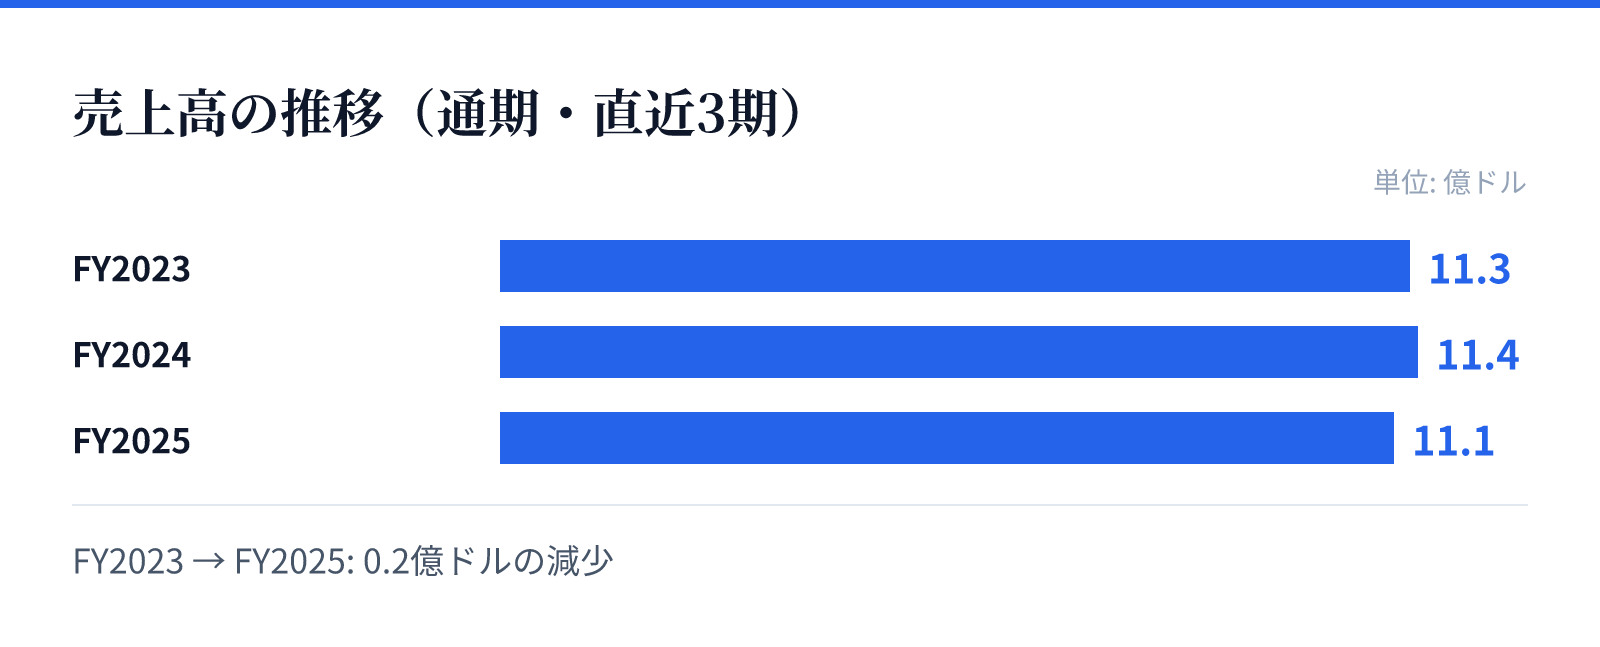
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.3億ドル。
FY2024の売上高は11.4億ドル。
FY2025の売上高は11.1億ドル。
成長ドライバー
同社の成長は、テクノロジーやライフサイエンスといった成長分野への特化した不動産ポートフォリオに支えられています。特に、持続可能性や革新的なデザインを重視するアプローチが、最先端の企業を引きつける要因となっています。
財務推移を見ると、2025年度の売上高は前年比で2.0%減少したものの、純利益は前年比で30.9%増加しています。この利益の伸びは、効率的な運営や資産の最適化が寄与しているとみられます。また、ROEの向上も、資本効率の改善を示唆しています。
リスク
同社の事業は、オフィスおよびライフサイエンス分野の不動産に大きく依存しており、これらのセクターにおける需要動向が収益に直接影響します。特に、主要な拠点であるサンフランシスコやロサンゼルスといった都市圏の経済動向が重要な要因となります。
また、ポートフォリオの大部分を占めるオフィススペースの入居率や賃貸率は、経済環境の変化によって変動する可能性があります。2025年度の売上高が前年比でわずかに減少している点は、今後の市場環境における需要の変動に対する注意を要する要素です。
競合
同社は、サンフランシスコやロサンゼルスといった競争の激しい主要都市において、独自のブランドと経験を武器に競合他社と差別化を図っています。持続可能性や革新的なデザインへの注力は、高度な環境を求めるテクノロジーやライフサイエンス企業に対する競争優位性となっています。
長年の運営経験と、S&P MidCap 400指数への採用という実績は、市場における信頼性の証左です。多様な用途(オフィス、ライフサイエンス、混合用途)をカバーするポートフォリオは、特定のセクターに過度に依存するリスクを分散する役割を果たしています。
バリュエーション
同社の株価は36.21ドル(2026-08-28時点)で推移しており、時価総額は約42.5億ドル(4,253百万USD)となっています。PERは25.68倍と算出されており、市場における評価を反映しています。
投資家にとって注目すべき点は、5.89%という高い配当利回りです。PBRは0.81倍となっており、資産価値に対して割安な水準で取引されていることが示唆されます。これらの指標は、安定した賃貸収入に基づく不動産投資信託としての特性を反映しています。