事業モデル
同社は、米国においてミッションクリティカルなシステムの設計、試験、製造、販売を行っています。主な製品群には、ペイロード保護および展開システム、空気力学的インターステージシステム、推進システムが含まれます。
これらの製品は、極超音速技術や戦略的ミサイル防衛、戦術ミサイルおよび統合防衛システム、さらには宇宙および打ち上げ市場向けに提供されています。2020年に設立され、カリフォルニア州ハンティントンビーチに拠点を置く企業です。
KPI
最新の会計年度であるFY2025において、同社は売上高471,500,000 USD(=4.7億ドル)を記録しています。この期間の営業利益率は15.5%となっており、安定した収益構造を維持しています。
同社の財務基盤として、現金および現金同等物は73,798,000 USD(=7,380万ドル)を保有しています。従業員数は1,400名であり、組織的な運営体制を整えています。
業績推移
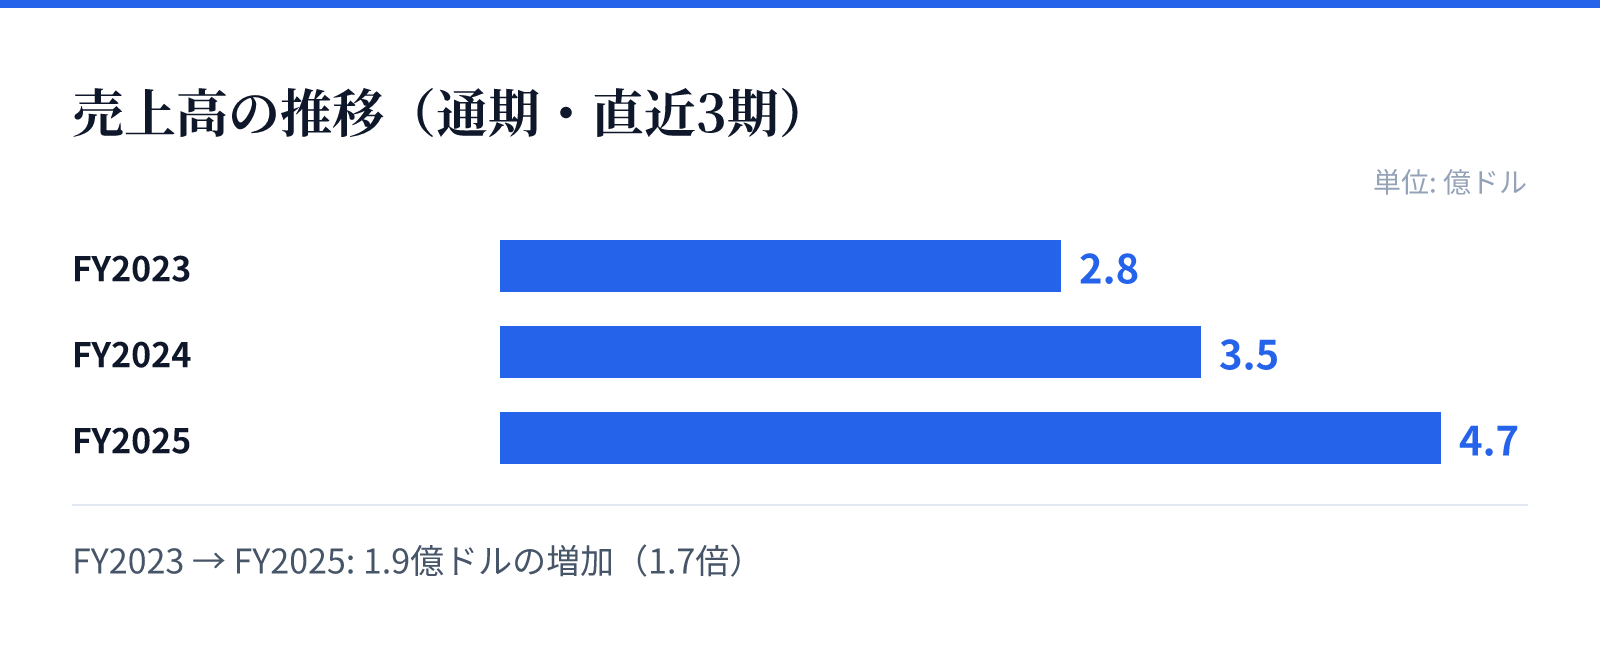
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.8億ドル。
FY2024の売上高は3.5億ドル。
FY2025の売上高は4.7億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の280,705,000 USD(=2.8億ドル)からFY2025の471,500,000 USD(=4.7億ドル)へと大幅に拡大しています。FY2025の売上高は前年比で36.6%の成長を記録しました。
純利益についても、FY2025において前年比36.7%の増加を見せています。この成長は、同社が参入する宇宙および防衛関連の重要な市場における需要の強さを反映しているものとみられます。
リスク
成長の過程において、FY2024からFY2025にかけて営業利益率が18.4%から15.5%へと低下している点が注目されます。売上の拡大に伴い、製造コストや運営コストの変動が利益率に影響を与えている可能性があります。
また、ROE(自己資本利益率)についても、FY2024の6.5%からFY2025には4.5%へと低下する推移を見せています。資本効率の維持と、急成長に伴うコスト管理のバランスが今後の課題になるとみられます。
競合
同社は、極超音速やミサイル防衛といった高度な技術を要するニッチな市場において、ミッションクリティカルなシステムを提供しています。これらの分野では、高い信頼性と高度なエンジニアリング能力が競争優位の源泉となります。
宇宙および打ち上げ市場における需要の拡大は、同社にとって大きな機会となります。特定の高度な技術領域に特化することで、競合他社との差別化を図りながら市場シェアを確保しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$49.2となっており、時価総額は約68.1億ドル(6,808百万USD)に達しています。この規模は、同社が持つ技術的優位性と将来の成長期待を反映したものです。
一方で、PERは197.58倍、PBRは16.17倍と非常に高い水準で取引されています。これらの指標は、同社が成長株として市場から高いプレミアムを付与されていることを示唆しています。