
事業モデル
同社は米国でオムニチャネル小売を展開する企業であり、店舗およびウェブサイトを通じて幅広い製品を提供しています。取り扱う品目は衣料品、履物、アクセサリー、美容製品、そして家庭用品など多岐にわたります。
独自のブランド展開も特徴の一つであり、Apt. 9やCroft & Barrow、Jumping Beansといった自社ブランドのほか、LC Lauren ConradやSimply Vera Vera Wangといった著名なブランドを幅広く取り入れています。1988年に設立され、ウィスコンシン州に拠点を置く同社は、多様な顧客層に向けた商品展開を行っています。
KPI
直近の財務データによると、FY2024の売上高は175億ドルを記録しており、営業利益率は4.1%となっています。同期間のROEは8.1%を達成しており、安定した収益基盤を維持しています。
FY2026の最新データでは、売上高は155億ドルとなり、前年比で4.3%の減少が見られます。一方で、同期間の純利益は前年比で149.5%と大幅な増加を記録しており、収益構造の変化が示唆されています。また、手元には4.3億ドルの現金および現金同等物を保有しています。
業績推移
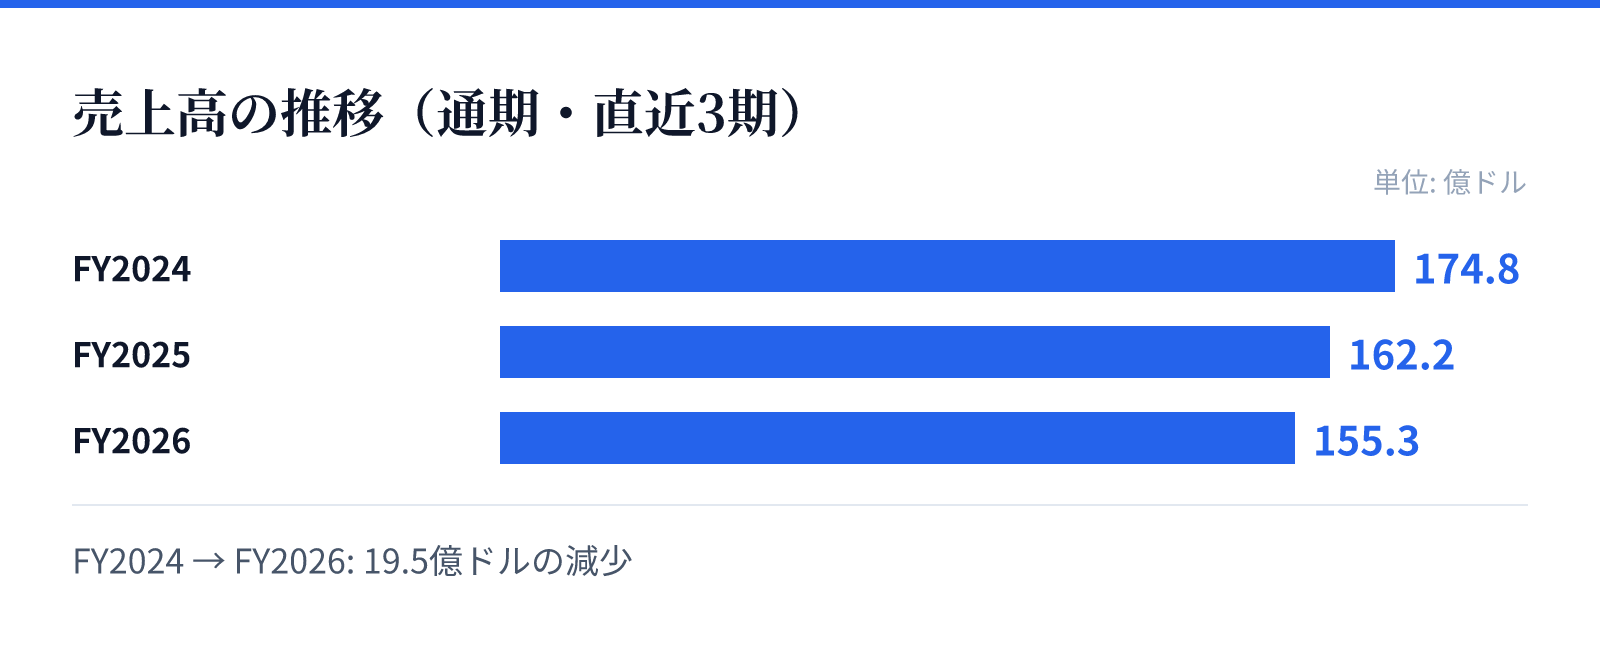
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は174.8億ドル。
FY2025の売上高は162.2億ドル。
FY2026の売上高は155.3億ドル。
成長ドライバー
同社の成長要因は、オムニチャネル戦略の深化と、多様なブランドポートフォリオの活用にあります。衣料品から家庭用品まで幅広いカテゴリーを網羅することで、幅広い顧客層のニーズに応える体制を整えています。
特に、独自のブランド展開と外部ブランドの組み合わせにより、独自の価値提案を継続しています。最新の財務推移において、売上高が減少傾向にある一方で純利益が大幅に増加している点は、効率的なコスト管理や特定の事業セグメントでの成長が寄与しているとみられます。
リスク
売上高が直近の数年間で減少傾向にあることは、市場環境の変化や消費動向の変化に対するリスクを示唆しています。FY2024の175億ドルからFY2026の155億ドルへの減少は、競争の激化や消費者の嗜好の変化による影響を受ける可能性があります。
また、営業利益率がFY2024の4.1%からFY2025には3.1%へと低下した点は、コスト構造の管理における課題を浮き彫りにしています。これらの動向は、今後の事業運営において効率性の維持が重要であることを示しています。
競合
同社は衣料品や家庭用品を含む広範なカテゴリーを扱うため、多くの競合他社が存在する小売市場で競争を行っています。独自のブランド展開とオムニチャネルでの販売網を構築することで、競合との差別化を図っています。
特に、特定のブランド名(Simply Vera Vera Wangなど)を冠した製品展開は、ブランド価値を重視する顧客層への訴求を目的としています。しかし、市場全体の競争激化により、売上高の維持と成長を両立させるための戦略的な展開が求められる状況にあります。
バリュエーション
現在の市場データに基づくと、同社の株価は17.5ドル、時価総額は約19.8億ドルとなっています。PERは7.51倍、PBRは0.47倍と算出されており、市場における評価を反映しています。
また、配当利回りは2.75%となっており、投資家に対して一定の配当を提供しています。低水準のPBRは、現在の資産価値に対して株価が比較的低く評価されていることを示唆しており、今後の事業成長や効率改善による評価の変化が注目されます。