事業モデル
同社は米国を中心に、マーケティング、サービス、分析を統合したB2C向けCRMプラットフォームを提供しています。提供するソリューションには、データ統合や予測分析を行うデータプラットフォームや、AIを活用したマーケティングおよびカスタマーアシスタントが含まれます。
さらに、カスタマイズ可能なメールマーケティング、SMS、WhatsAppなどのモバイルメッセージング、プッシュ通知などの多角的な機能を備えています。これらの機能は、起業家から中堅・大企業まで幅広い規模の企業を対象として提供されています。
KPI
直近の財務データにおいて、売上高はFY2023の7億ドルからFY2025には12.3億ドルへと大幅に拡大しています。この期間中、営業利益率は-47.4%から-5.5%へと改善しており、収益性の向上が見て取れます。
また、ROEもFY2023の-33.7%からFY2025には-2.7%へと改善傾向にあります。同社は現在、8.3億ドルの現金および現金同等物を保有しており、事業拡大に向けた資金基盤を確保しています。
業績推移
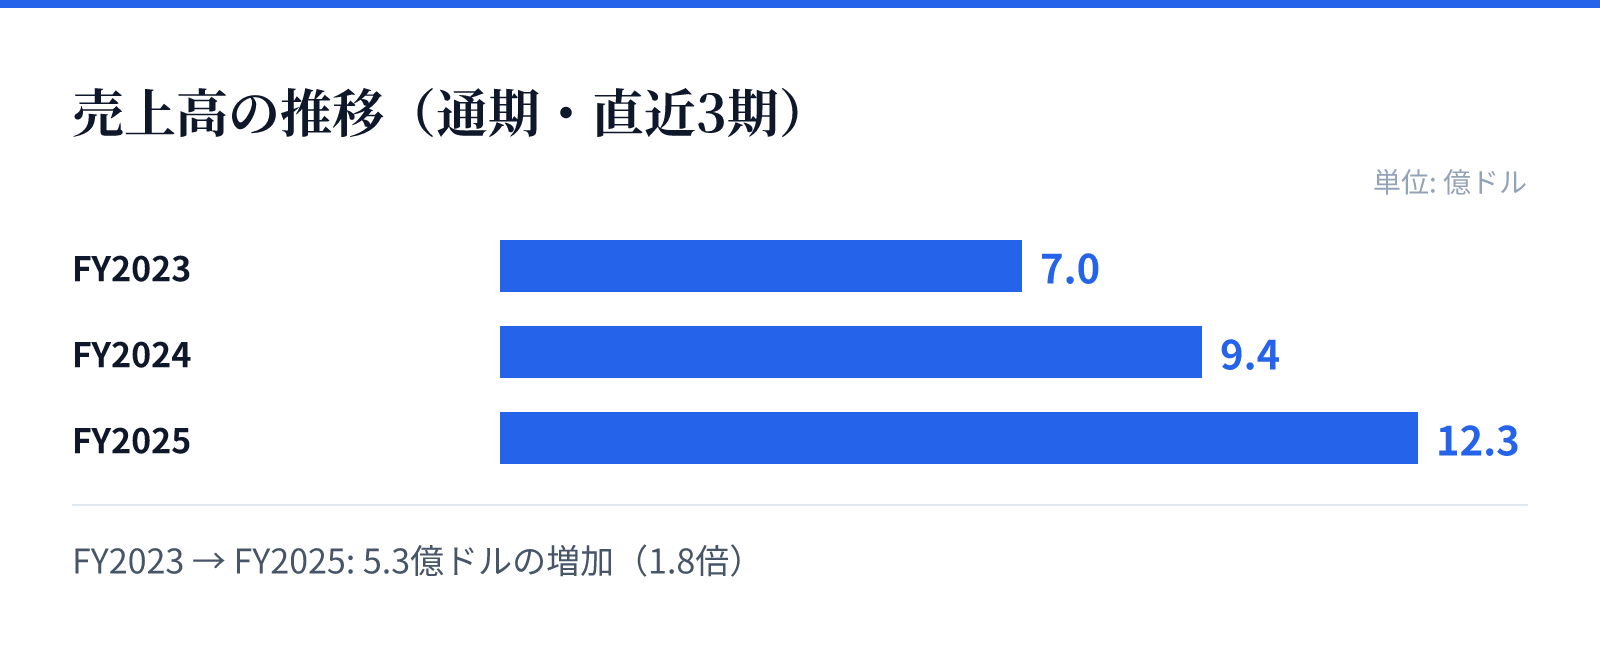
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.0億ドル。
FY2024の売上高は9.4億ドル。
FY2025の売上高は12.3億ドル。
成長ドライバー
成長の主な要因は、AI駆動のマーケティング支援や高度なデータ分析機能の統合による価値提供にあります。特に、AIを活用したコンテンツ作成やキャンペーン実行の自動化、リアルタイムな消費者インサイトの提供が成長を牽引しています。
最新のFY2025のデータでは、売上高が前年比31.6%増、純利益が前年比31.2%増を記録しています。これらの成長は、高度なデータ統合機能や自動化ツールの需要が、幅広い顧客層から支持されていることを示唆しています。
リスク
同社の財務状況を見ると、営業利益率およびROEは依然としてマイナスの水準にあり、完全な黒字化に向けた課題が残っています。特に、高い成長を維持しながらいかに効率的な運営体制を構築するかが重要な焦点となります。
また、AI技術の急速な進化や、高度なデータ分析ツールの競争激化が、将来的な市場シェアに影響を与える可能性があります。高度な機能の提供には継続的な開発投資が必要となるため、コスト管理の重要性が高まるとみられます。
競合
同社は、単なるメール配信ツールではなく、データ統合やAIアシスタントを含む包括的なCRMプラットフォームとして差別化を図っています。独自のデータプラットフォームや、SNSの相互作用データを統合する機能が競合に対する優位性を構築しています。
顧客の購買行動に対するリアルタイムなインサイト提供や、複数のチャネルを統合したカスタマーハブの提供により、顧客の囲い込みを図っています。これらの統合的なアプローチにより、競合他社と比較してより高度な自動化とパーソナライゼーションを実現しています。
バリュエーション
現在の市場データにおいて、同社の株価は17.6ドル、時価総額は約51.8億ドルとなっています。PERは606.67倍、PBRは5.44倍と算出されており、高い成長期待が株価に反映されている状況です。
投資判断にあたっては、高い成長率と将来のAI技術への投資に対する期待値と、現在のマイナスの利益率のギャップを考慮する必要があります。高いPERは、将来の収益拡大に対する市場の期待の強さを反映しているものとみられます。