事業モデル
同社は世界各地で工業用プロセス流体を提供しており、特殊化学製品の開発、製造、販売、および化学管理サービスを展開しています。主な製品群には、金属除去剤、洗浄剤、腐食防止剤、金属成形用流体、熱処理剤、特殊グリースなどが含まれます。
これらの製品は、鉄鋼、アルミニウム、自動車、航空宇宙、オフショア、鉱業、金属加工といった多岐にわたる重工業や製造業の分野で活用されています。1918年の設立以来、特定の産業プロセスに不可欠な化学ソリューションを提供し続けています。
KPI
直近の財務データによると、FY2025の売上高は1,888,634,000 USD(=18.9億ドル)を記録しており、前年比で2.7%の成長を見せています。一方で、営業利益率はFY2023の11.4%からFY2025には9.4%へと低下する傾向にあります。
また、ROE(自己資本利益率)はFY2024の8.6%から、FY2025には-0.2%へと急落しており、収益性の悪化が顕著です。手元資金として、155,093,000 USD(=1.6億ドル)の現金および現金同等物を保有しています。
業績推移
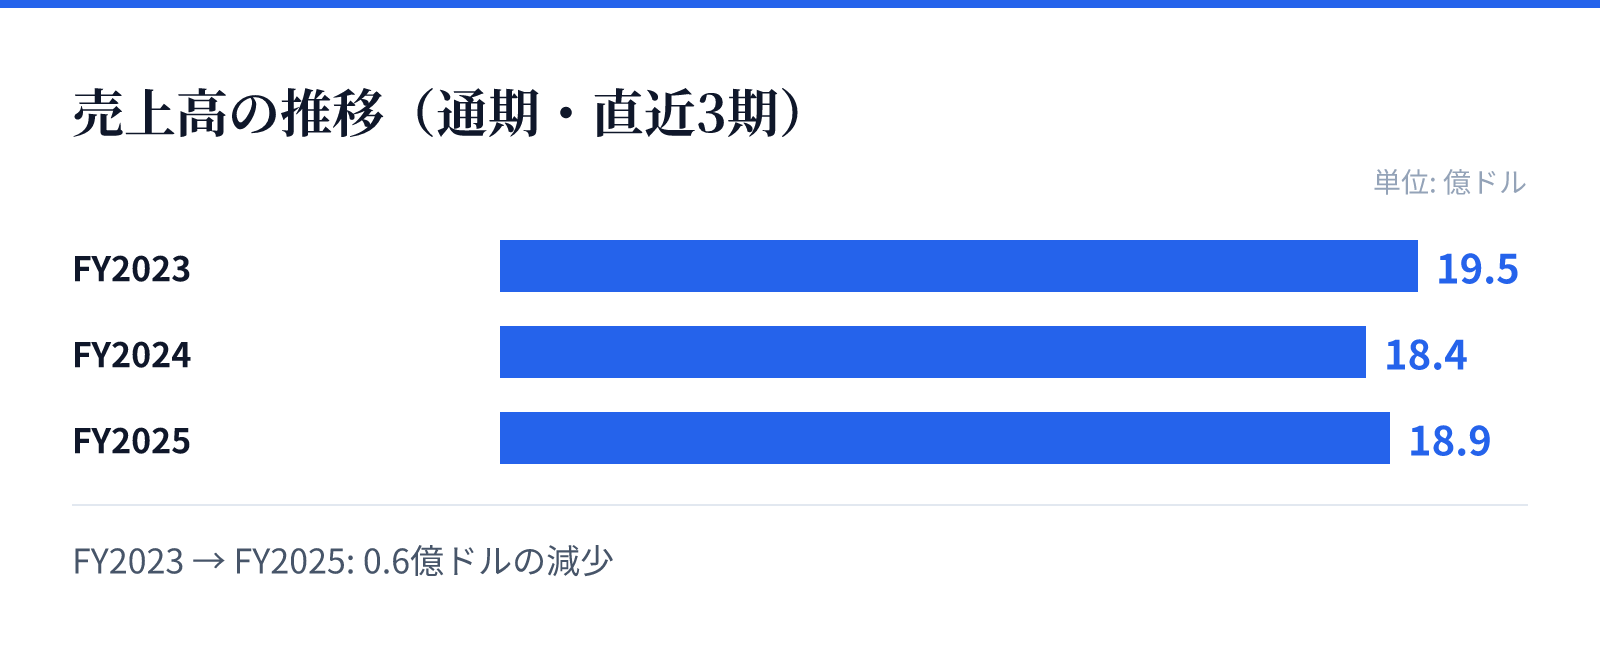
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.5億ドル。
FY2024の売上高は18.4億ドル。
FY2025の売上高は18.9億ドル。
成長ドライバー
同社の成長は、自動車や航空宇宙といった広範な製造分野における強固な顧客基盤と、多様な工業用途に対応する製品ポートフォリオに支えられています。特に、金属加工やオフショアエネルギー分野における特殊な化学薬品の需要が、安定した売上の基盤となっています。
直近の売上高は前年比2.7%増と微増傾向にありますが、今後の成長は、コスト構造の改善や高付加価値な製品へのシフトによる利益率の回復にかかっているとみられます。特定の産業プロセスに深く入り込んだ製品群が、継続的な需要を生む要因となっています。
リスク
直近の財務推移において、売上高は維持されているものの、純利益が赤字に転落している点が大きな懸念材料です。営業利益率も数年間の推移の中で低下傾向にあり、コスト管理や生産効率の課題が浮き彫りになっています。
また、原材料価格の変動やエネルギーコストの上昇が、化学製品の製造コストに直接的な影響を与えるリスクがあります。特に、利益率が低下する中で、いかに安定したマージンを確保できるかが今後の経営課題となります。
競合
同社は特殊化学品(Specialty Chemicals)の分野において、特定の工業プロセスに特化した製品群を展開することで競争優位性を築いています。金属加工や海洋エネルギーなど、高度な技術を要する分野での専門性が、競合他社に対する参入障壁として機能しています。
しかし、化学業界全体における原材料の調達競争や、環境規制への対応コストの増大は、共通の競争要因となります。特定のニッチな市場での地位を維持しつつ、効率的な供給体制を構築することが重要となります。
バリュエーション
現在の市場データに基づくと、同社の株価は165.91ドル、時価総額は約28.5億ドル(2,855百万USD)となっています。PERは29.42倍、PBRは2.07倍と算出されており、現在の株価水準は将来の成長期待を一定程度織り込んでいるとみられます。
配当利回りは1.29%となっており、投資家に対して一定の配当を提供しています。直近の赤字転落という財務状況と、現在のバリュエーション指標を照らし合わせることで、投資判断の精査が必要となります。