事業モデル
同社は、生体の自然なタンパク質分解システムを利用して、疾患の原因となるタンパク質を選択的に分解する低分子医薬の発見と開発に注力しています。マサチューセッツ州に拠点を置く臨床段階のバイオ医薬品企業として、独自の技術基盤を展開しています。
主要なパイプラインには、アトピー性皮膚炎や喘息などの治療に向けた経口用STAT6分解剤「KT-621」や、自己免疫疾患を対象とした「KT-579」が含まれます。また、免疫炎症疾患向けの「KT-485/SAR447971」や、乳がんを含む固形腫瘍への治療可能性を持つ「CDK2」の開発も進めています。
KPI
最新の財務データにおいて、FY2026の売上高は3,437万ドル(=3,437万ドル)を記録しています。この数値は前年度比で12.4%の減少となっており、研究開発段階の企業として特有の推移を見せています。
一方で、同社の純利益は前年度比で77.8%の増加を達成しています。また、手元には1.2億ドル(=1.2億ドル)の現金および現金同等物を保有しており、今後の研究開発に向けた資金基盤を確保しています。
業績推移
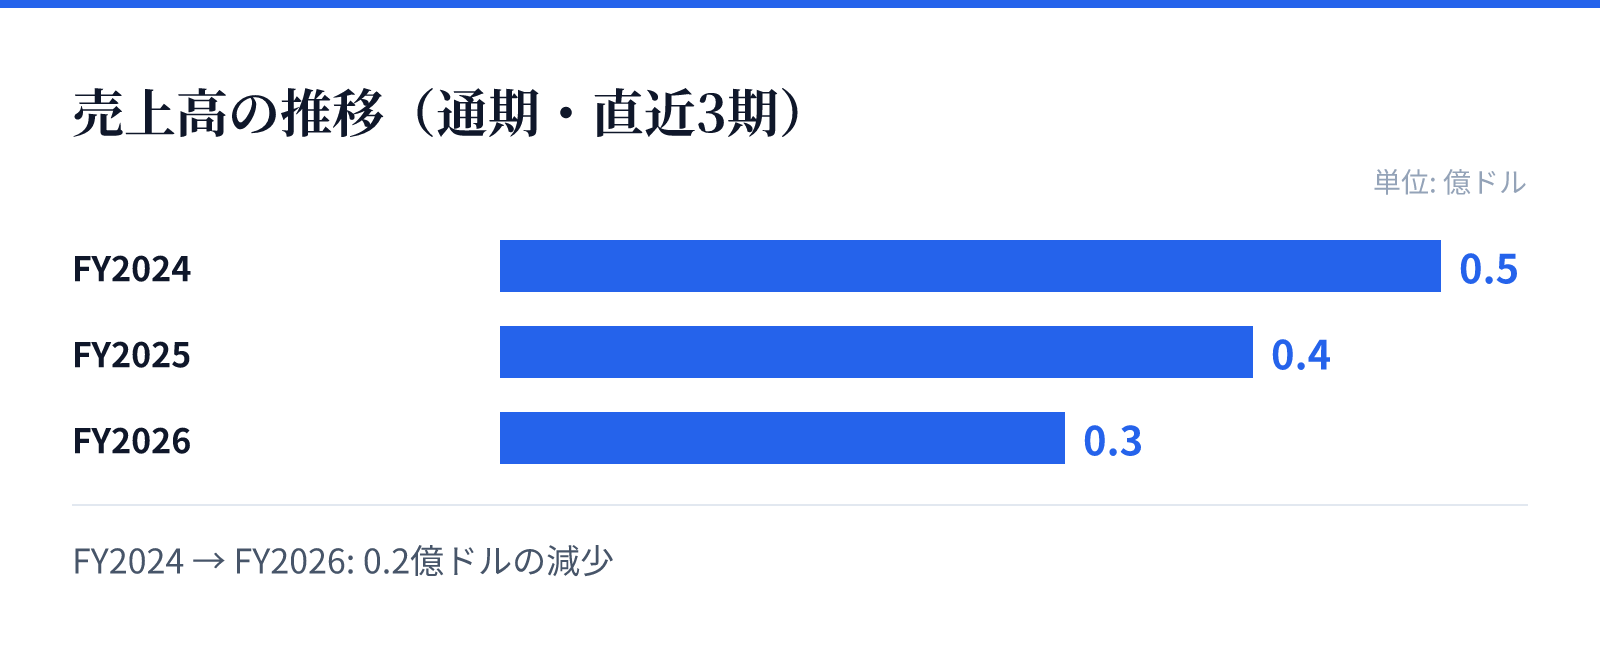
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.5億ドル。
FY2025の売上高は0.4億ドル。
FY2026の売上高は0.3億ドル。
成長ドライバー
成長の主な原動力は、複数の臨床試験における進捗と、戦略的提携による事業拡大にあります。特に、免疫・炎症疾患分野におけるIRAK4プログラムについては、サノフィ社との戦略的提携を通じて開発が進められています。
また、アトピー性皮膚炎や喘息、慢性閉塞性肺疾患(COPD)など、広範な疾患領域に対する複数の候補薬が臨床試験の異なるフェーズにあります。これらのパイプラインが成功裏に進展することで、将来的な市場シェアの獲得を見込んでいます。
リスク
バイオテクノロジー企業としての特性上、臨床試験の成否や規制当局の承認プロセスが事業の成否を左右する大きな要因となります。特に、複数の疾患に対する治療薬を同時並行で開発しているため、各プロジェクトの進捗に左右されるリスクがあります。
また、研究開発型企業であるため、売上高の推移や営業利益率において大きな変動が見られる傾向にあります。FY2026における営業利益率は-244.9%となっており、収益化に至るまでの期間における資金の効率的な運用が課題となります。
競合
同社は、独自のタンパク質分解技術を用いることで、既存の治療法とは異なるアプローチを追求しています。特に免疫系疾患やがん領域において、特定のタンパク質を標的とする独自のメカニズムで差別化を図っています。
競合他社との差別化要因として、サノフィ社との提携を含む戦略的なパートナーシップが挙げられます。特定の疾患領域において、提携先との協力体制を構築することで、開発リソースの最適化と市場への浸透を図る戦略をとっています。
バリュエーション
同社の現在の株価は126.64ドルとなっており、時価総額は約101億ドル(10,065百万USD)に達しています。市場における評価を反映したこれらの数値は、同社の持つ知的財産やパイプラインの潜在価値を反映しています。
また、PBRは6.64倍と算出されています。バイオテクノロジー分野の企業として、将来の成長期待が現在のバリュエーションに織り込まれている構造となっています。