事業モデル
同社は自動車およびトラックのディーラー事業を展開する企業です。広範なネットワークを通じて車両の販売および関連サービスを提供しています。
事業規模は大きく、最新の会計年度において376億ドル(=376億ドル)の売上を計上しています。安定した販売基盤を構築しており、自動車流通の重要な役割を担っています。
KPI
最新の会計年度における売上高は376億ドル(=376億ドル)に達しています。この数値は前年度と比較して4.0%の成長を記録しており、着実な事業拡大が見て取れます。
一方で、営業利益率は3.8%となっており、過去数年間の推移と比較すると低下傾向にあります。ROEは12.4%を記録しており、資本に対する効率的な利益創出を継続しています。
業績推移
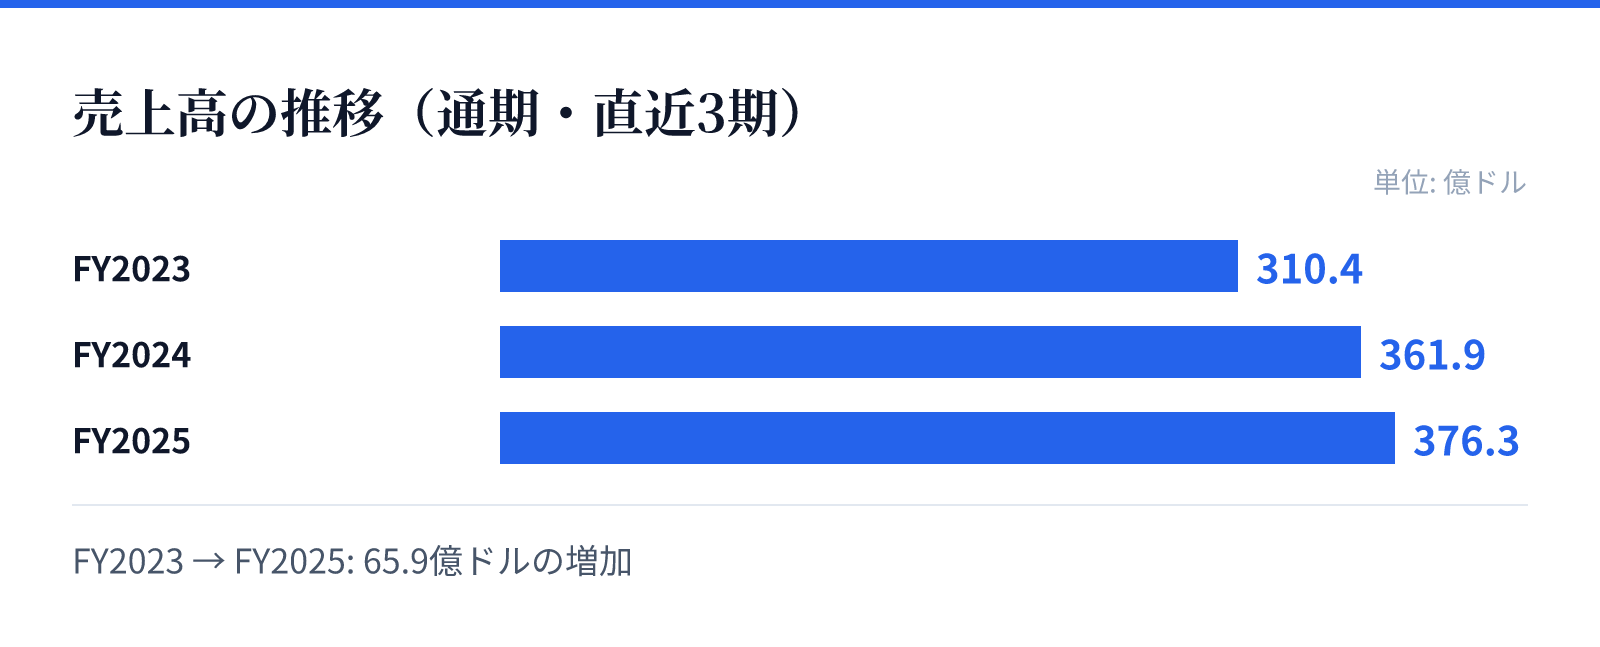
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は310.4億ドル。
FY2024の売上高は361.9億ドル。
FY2025の売上高は376.3億ドル。
成長ドライバー
直近の財務トレンドでは、売上高が継続的に増加しており、市場における存在感を高めています。最新の会計年度における純利益も前年比で2.9%増加しており、安定した成長を遂げています。
売上高の増加は、自動車需要の継続的な存在と、同社の販売ネットワークの強固さを反映しているとみられます。今後も規模の拡大が主要な成長要因になると予想されます。
リスク
営業利益率がFY2023の5.3%からFY2025の3.8%へと低下している点は、コスト構造の変化や競争環境の影響を示唆しています。利益率の低下は、将来的な収益性の圧迫要因となる可能性があります。
また、自動車業界特有のサプライチェーンの変動や、販売コストの変動が利益に影響を与える可能性があります。これらの要因が、将来の利益率回復に向けた課題となる可能性があります。
競合
自動車ディーラー業界において、同社は大規模な売上規模を誇る主要なプレイヤーとして位置付けられています。広範な販売網を維持することが、競合他社に対する優位性の源泉となります。
市場における競争は、販売チャネルの確保や顧客への付加価値提供の質に左右されるとみられます。安定した売上成長を維持するためには、競合に対する差別化戦略が重要となります。
バリュエーション
現在の株価は370.36ドルであり、時価総額は約81億ドル(8,102百万USD)となっています。PERは12.27倍、PBRは1.27倍と、市場における評価は比較的安定した水準にあります。
配当利回りは0.76%となっており、株主への還元も継続されています。現在のバリュエーションは、同社の規模と成長性を踏まえた妥当な水準で推移しているとみられます。