事業モデル
同社は米国で内部管理型の不動産投資信託(REIT)として運営されています。事業は融資、証券、不動産の3つのセグメントに分かれて構成されています。
融資部門では、商業用不動産の取得や移行に向けた短期資金の提供や、証券化に向けた第一抵当権の融資、構造化金融製品への投資などを行っています。証券部門では、CMBSや米国政府証券、社債、米国財務省証券などへの投資を実施しています。
不動産部門では、ネットリース物件やその他の多様な不動産、非連結事業への投資を管理しています。連邦所得税法に基づき、課税所得の少なくとも90%を株主に分配することで、法人税の免除を受ける資格を有しています。
KPI
同社は、商業用不動産に関連する多様な金融商品と資産を保有するポートフォリオを構築しています。直近の財務データによると、FY2025における売上高は2.1億ドル(=2.1億ドル)を記録しています。
この期間の売上高は、前年度の2.8億ドル(=2.8億ドル)と比較して減少しています。また、同期間のROEは4.3%となっており、前年度の7.1%から低下する推移を見せています。
資産の流動性については、現金および現金同等物として3,759万ドル(=3,759万ドル)を保有しています。これらの指標は、同社の事業規模と資本効率を測る基礎となります。
業績推移
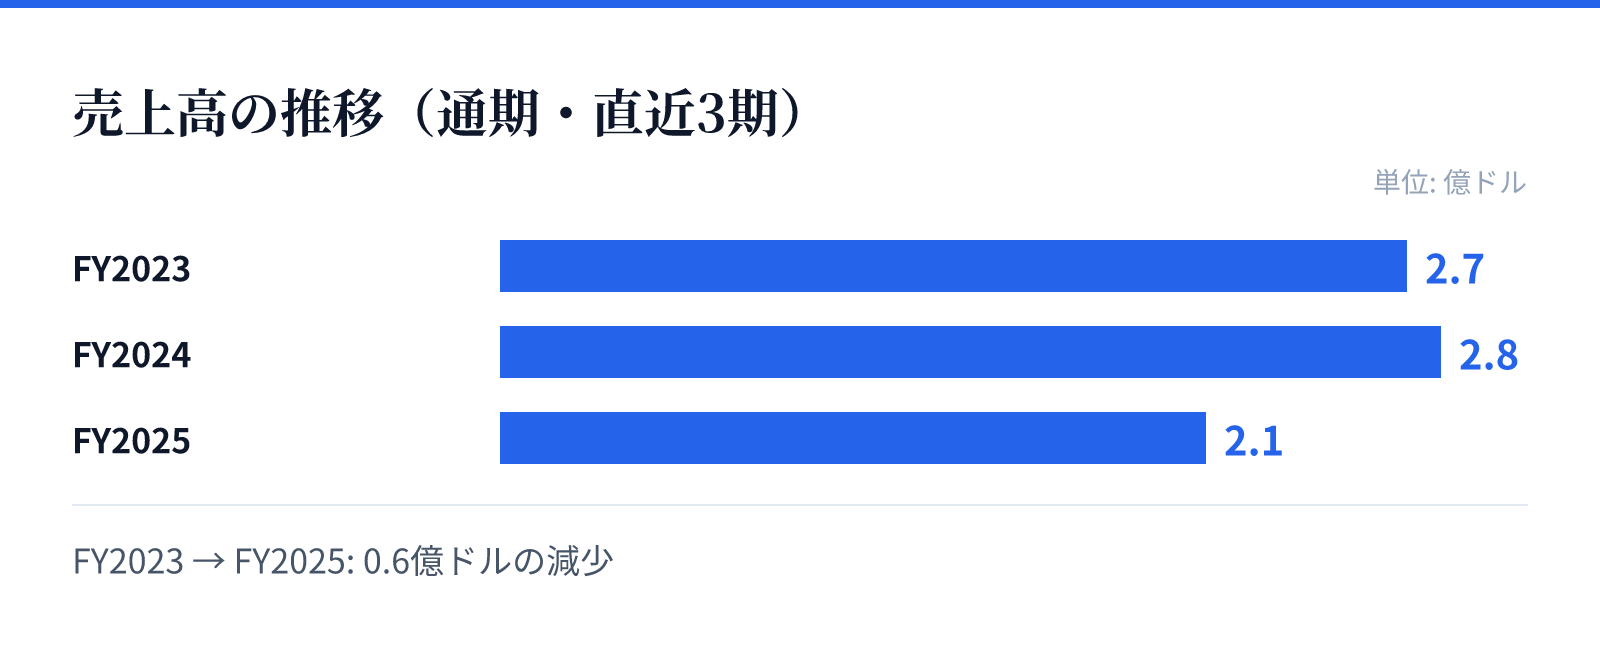
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.7億ドル。
FY2024の売上高は2.8億ドル。
FY2025の売上高は2.1億ドル。
成長ドライバー
同社の成長は、商業用不動産市場における融資需要と証券投資の動向に強く依存しています。融資セグメントでは、短期的な資本を求める借り手への融資や、構造化金融製品への投資を通じて収益を確保しています。
証券セグメントでは、多様な債券や証券への投資を通じて、安定的なリターンを追求する構造となっています。不動産セグメントも、多様な不動産への投資を通じてポートフォリオの多角化に寄与しています。
今後の成長は、これらのセグメントにおける資産の再評価や、市場環境の変化に伴う融資需要の変動に左右されるとみられます。特に、商業用不動産市場の動向が主要な成長要因となります。
リスク
直近の財務トレンドにおいて、FY2025の売上高は前年比で23.3%減少しており、収益性の低下が懸念されます。また、同期間の純利益も前年比で40.7%減少しており、厳しい市場環境の影響を受けている可能性があります。
事業構造上、商業用不動産に関連する融資や証券への投資が主軸であるため、不動産市場の動向や金利環境の変化が直接的なリスクとなります。特に、融資セグメントにおける短期資金の需要変動は、収益の安定性に影響を与える要因です。
さらに、証券セグメントにおけるCMBSや政府証券の評価も、マクロ経済の動向に左右されるため、注意が必要です。これらの要因が、将来的な収益の安定性を左右するリスク要因となります。
競合
同社は、商業用不動産に特化した融資および証券投資を行うREITとして、特定のニッチな市場で活動しています。競合他社と比較して、融資、証券、不動産の3つのセグメントを統合的に管理する体制を構築しています。
競合環境においては、同様の商業用不動産融資を行う金融機関や、他の不動産投資信託との差別化が重要となります。同社は、内部管理型として運営されることで、独自の投資判断とポートフォリオ管理を行っています。
市場における競争優位性は、提供する融資の多様性や、証券セグメントにおける広範な投資対象の確保に依存するとみられます。これらの要素が、競合他社に対するポジションを規定します。
バリュエーション
同社の株価は9.97ドルであり、時価総額は約12.7億ドル(1,271百万USD)となっています。投資家にとって注目すべき指標として、配当利回りは9.27%と高い水準を記録しています。
バリュエーション指標を見ると、PERは23.86倍、PBRは0.89倍となっており、資産価値に対する評価を反映しています。これらの数値は、現在の市場における同社の評価を反映したものです。
投資判断にあたっては、高い配当利回りと、資産価値に対するPBRの低さを考慮する必要があります。一方で、直近の売上および純利益の減少傾向を、将来の成長性と照らし合わせて評価することが求められます。