事業モデル
同社は教育およびトレーニングサービスを提供する企業として、教育分野における事業を展開しています。提供するサービスの範囲は広範であり、教育を通じた価値提供を主軸としています。
事業運営において、教育コンテンツやトレーニングプログラムの提供を通じて収益を確保するモデルを構築しています。教育分野における専門性を活かし、安定した事業基盤を構築しているとみられます。
KPI
直近の財務データにおいて、FY2025の売上高は1,701,930,000 USD(=17億ドル)を記録しています。これは前年度の1,566,642,000 USD(=15.7億ドル)から増加しており、堅調な推移を示しています。
営業利益率はFY2023の23.0%からFY2025には25.3%へと向上しており、収益性の改善が見て取れます。また、ROEについてもFY2023の11.3%からFY2024には30.9%へと大幅に上昇する推移を記録しています。
業績推移
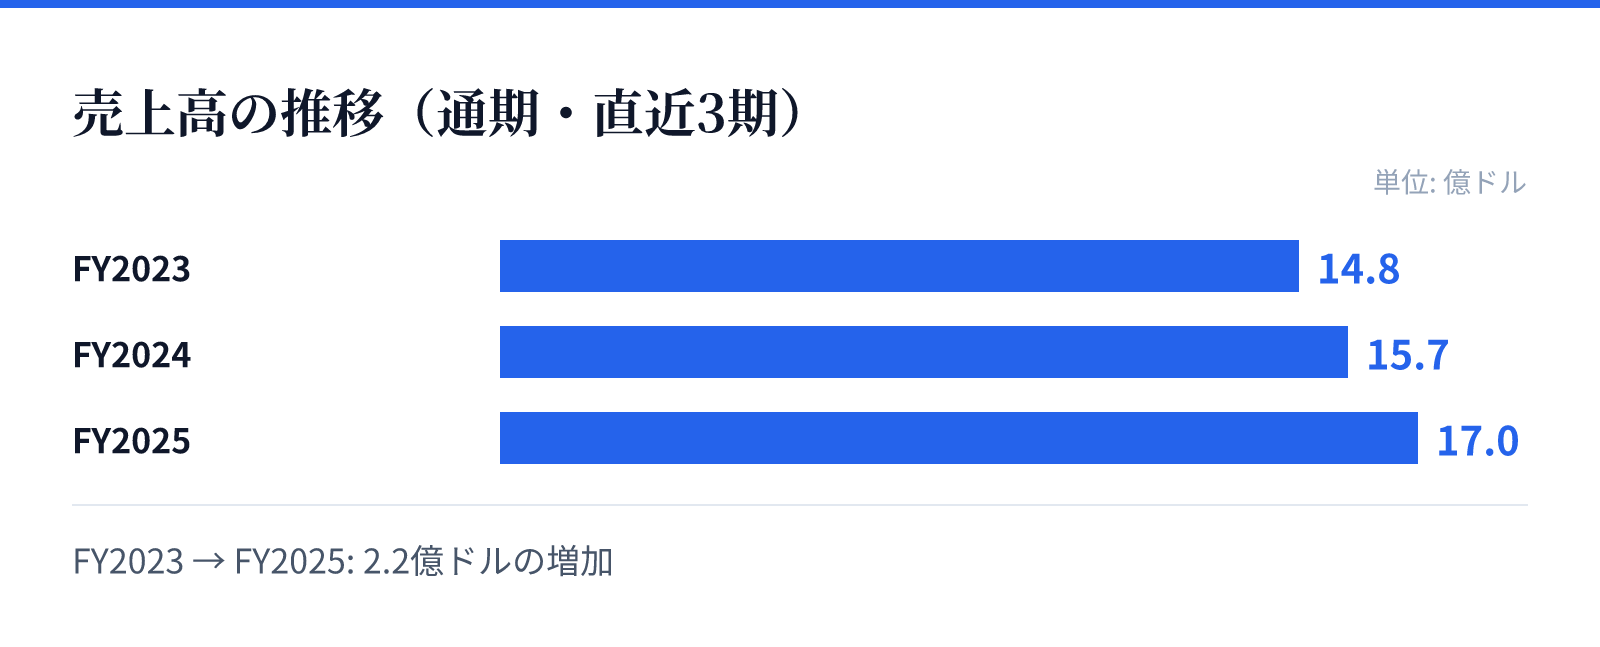
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.8億ドル。
FY2024の売上高は15.7億ドル。
FY2025の売上高は17.0億ドル。
成長ドライバー
売上高はFY2023からFY2025にかけて、14.8億ドルから17億ドルへと着実に増加しています。この成長は、教育市場における需要の拡大や、提供サービスの拡充が寄与しているものとみられます。
最新のFY2025における売上高は前年比で8.6%の成長を達成しています。一方で、同期間の純利益は前年比で5.0%減少しており、成長の過程におけるコスト構造の変化が影響している可能性があります。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で5.0%減少している点は注視すべき要素です。売上高が成長している一方で利益が減少している要因を精査する必要があります。
また、現金および現金同等物は161,674,000 USD(=1.6億ドル)を保有しています。事業拡大に向けた投資や運営コストの変動が、将来の収益性に与える影響を監視する必要があります。
競合
教育およびトレーニングサービス市場において、同社は独自のポジションを確立しています。教育分野における専門的なサービス提供を通じて、市場内での存在感を維持しています。
競合他社との差別化要因として、提供する教育プログラムの質や、教育機関とのネットワークが重要になるとみられます。市場の動向や教育ニーズの変化に対し、柔軟に対応する体制が求められます。
バリュエーション
現在の株価は38.8ドルであり、時価総額は約51.6億ドル(5,160百万USD)となっています。市場における評価は、PERが17.03倍、PBRが4.52倍と算出されています。
これらの指標は、同社の教育事業における成長性と安定性を反映した数値です。投資判断にあたっては、現在のバリュエーションと将来の成長予測を照らし合わせる必要があります。