事業モデル
同社は米国において、インターネット、モバイル、ビデオ、音声などのサブスクリプション型通信サービスを提供しています。住宅用および法人向けのサービスを展開しており、特にSpectrumブランドを通じて多様な接続ソリューションを提供しています。
さらに、地域・広域・全国の企業向けに広告機会を提供するSpectrum Reachや、ネットワークベースのセキュリティを提供するSpectrum Security Shieldを展開しています。また、地域スポーツやニュースチャンネルの運営、光ファイバー接続など、多角的な通信インフラ事業を展開しています。
KPI
同社の財務状況において、最新の会計年度であるFY2026において純利益の黒字転換を達成しています。直近の財務トレンドでは、ROEがFY2024の8.9%からFY2025の-47.0%へと低下したのち、FY2026には3.4%へと回復する推移を見せています。
また、同社は4,300万ドルの現金および現金同等物を保有しています。これらの数値は、事業構造の変革や運営体制の調整を経て、収益性の改善に向けた動きを示唆しているものとみられます。
業績推移
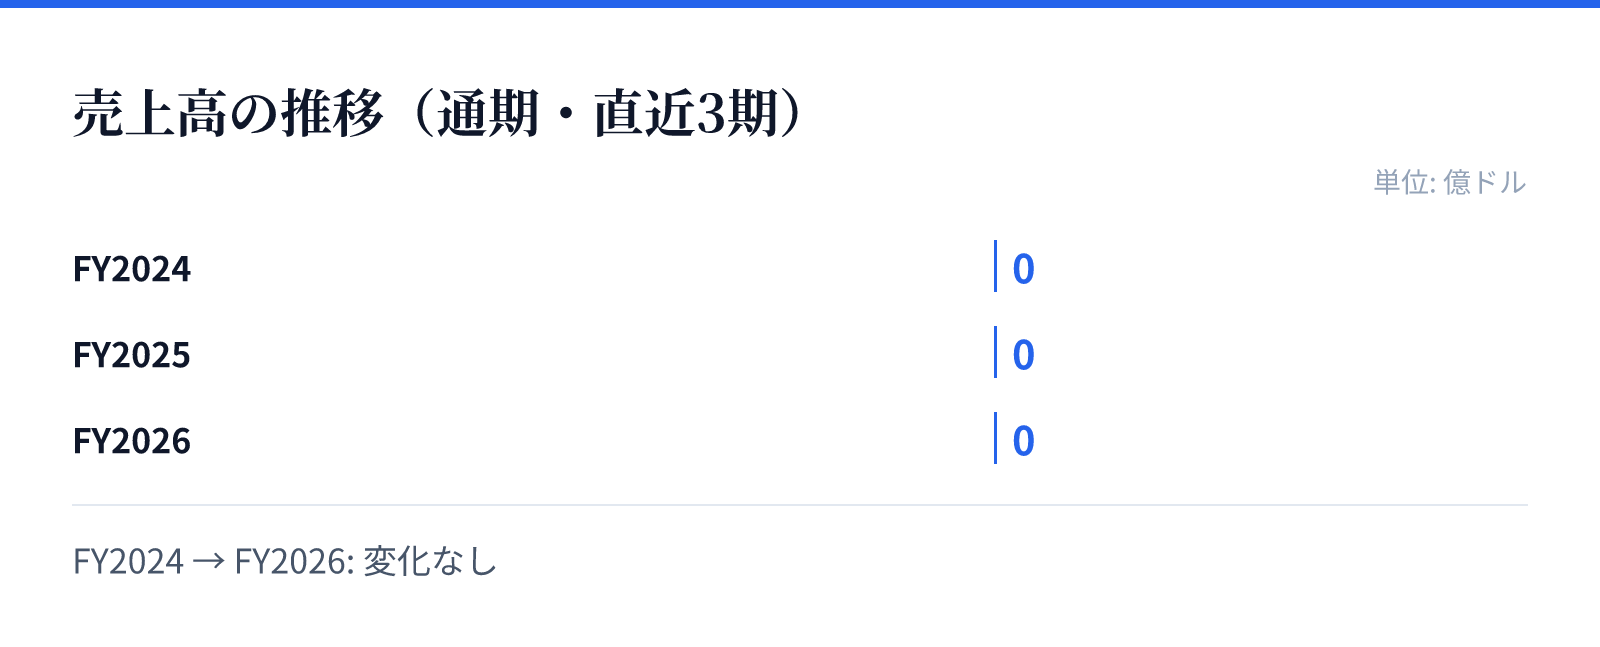
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な要因は、住宅およびビジネス向けの両面における通信サービスの提供範囲の広さにあります。特に、小規模企業から大規模企業までを対象としたカスタマイズされた接続ソリューションや、管理サービスが成長を支える要素となります。
また、広告プラットフォームやストリーミングサービスを含むSpectrum Reachの展開も、収益の多角化に寄与しています。地域密着型のコンテンツ提供と、高度なネットワーク技術の統合が、将来的な成長の基盤となるとみられます。
リスク
同社の事業は、通信インフラの維持および高度なネットワーク技術の提供に依存しており、技術革新への対応が不可欠です。また、提供するサービスの多様化に伴い、各プラットフォームの維持管理コストや競争環境の変化が影響を及ぼす可能性があります。
さらに、子会社としての運営体制において、親会社の戦略や市場環境の変化が事業運営に直接的な影響を与える可能性があります。特に、通信業界における技術標準の変化や、広告市場の動向が事業の安定性に影響を与える要因となります。
競合
同社は、米国国内の通信サービス市場において、インターネット、モバイル、ビデオ、音声の統合的な提供を通じて競合と対峙しています。特に、住宅用およびビジネス用の両方のセグメントでサービスを展開しており、幅広い顧客層へのアプローチを行っています。
また、広告プラットフォームや地域スポーツ・ニュースチャンネルの運営を通じて、メディア領域でも独自のポジションを築いています。多様なサービスを統合的に提供するモデルにより、競合他社との差別化を図っているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は36.02ドル、時価総額は約51.7億ドルとなっています。この評価に基づいたPBRは1.38倍となっており、資産価値に対して一定の評価を得ている状況です。
これらの指標は、2026年8月時点の市場評価を反映したものです。同社の事業規模と、通信・広告の複合的な事業構造が、現在のバリュエーションに反映されているとみられます。