事業モデル
同社は石油およびガスに関連する機器の提供、ならびに関連するサービスの提供を主軸として事業を展開しています。このセクターにおいて、エネルギー資源の抽出や生産を支えるインフラに関連する活動を行っています。
事業活動を通じて得られる収益は、エネルギー産業の動向に密接に関連しています。同社は石油・ガス機器およびサービス分野において、特定の役割を担うことで市場に参入しています。
KPI
直近の財務データによると、FY2023の売上高は4,747,928,000 USD(=47.5億ドル)に達し、営業利益率は15.9%、ROEは30.2%を記録していました。しかし、FY2024には売上高が4,315,161,000 USD(=43.2億ドル)へと減少し、営業利益率は8.9%に低下しています。
最新のFY2025では、売上高は4,006,116,000 USD(=40.1億ドル)となり、前年比で7.2%の減少を見せています。この期間の営業利益率は2.3%まで低下し、ROEも7.1%まで低下しており、収益性の悪化が顕著です。また、同社は555,359,000 USD(=5.6億ドル)の現金および現金同等物を保有しています。
業績推移
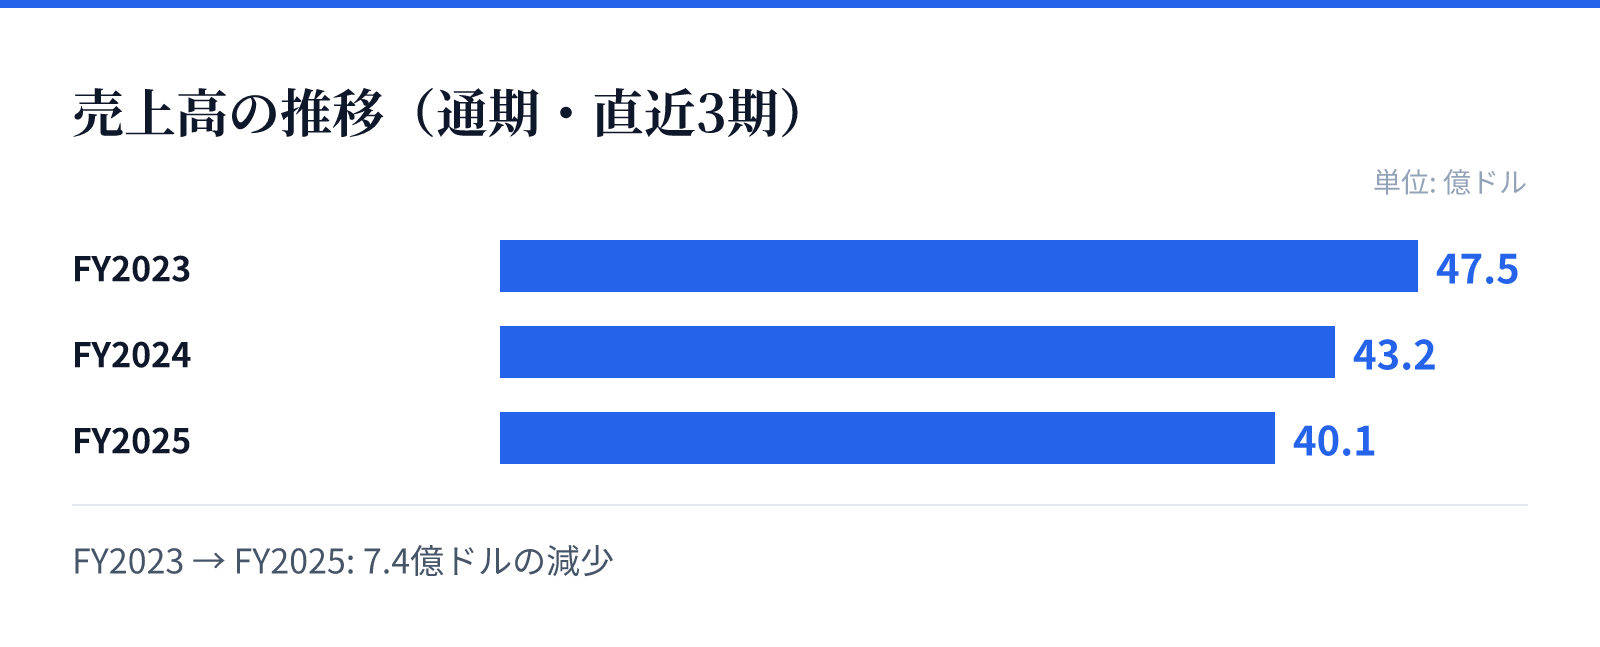
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は47.5億ドル。
FY2024の売上高は43.2億ドル。
FY2025の売上高は40.1億ドル。
成長ドライバー
同社の成長要因は、石油・ガス分野における需要の動向や、提供する機器・サービスの市場シェアに依存しています。しかし、直近の財務推移を見ると、売上高および利益率の推移は厳しい状況にあります。
特にFY2025における純利益の減少率は前年比で53.2%に達しており、成長の鈍化が懸念されます。今後の成長は、コスト構造の改善や、より高利益率なサービスへのシフトが可能かどうかにかかっているとみられます。
リスク
同社は、石油・ガス市場の価格変動や需要の変動といった外部要因によるリスクを抱えています。特に、直近のデータで示されるように、売上高と利益率が継続的に低下している点は、事業の安定性に対する懸念材料となります。
また、純利益の急激な減少(前年比-53.2%)は、運営コストの増大や市場環境の悪化を反映している可能性があります。収益性の低下が続く中で、いかに効率的な運営を維持できるかが重要な課題となります。
競合
石油・ガス機器およびサービス分野は、多くの競合他社が存在する競争の激しい市場です。同社は、このセクターにおいて独自の地位を築く必要があります。
競合他社との比較において、同社の利益率の低下は、競争環境の変化やコスト競争の激化を反映している可能性があります。市場シェアを維持しつつ、収益性を回復させるための戦略的な対応が求められる状況です。
バリュエーション
最新の市場データに基づくと、同社の株価は19.02ドル、時価総額は約31.6億ドル(3,159百万USD)となっています。PERは25.81倍、PBRは1.61倍と算出されています。
投資家にとっての利便性として、配当利回りは1.87%となっています。これらの指標は、現在の市場評価を反映しており、今後の業績回復や収益性の改善が株価にどのように影響するかが注目されます。