事業モデル
同社は欧州の個人および法人顧客に対し、ブロードバンドインターネット、ビデオ、固定電話、モバイル通信などの多角的なサービスを提供しています。特にスマートホームやセキュリティ、クラウド統合型APIなど、高度な技術を統合したソリューションを展開しています。
また、多様なデジタルビデオプログラムやオンデマンドサービス、マルチメディアホームゲートウェイシステムを提供しています。さらに、中小企業から大企業までを対象としたビジネス向け音声・データ・クラウドサービスも提供しており、広範な通信インフラを基盤とした事業を展開しています。
KPI
直近の財務データによると、FY2025の売上高は4,878,500,000 USD(=48.8億ドル)に達しています。この数値は前年度の4,341,900,000 USD(=43.4億ドル)と比較して、前年比で12.4%の成長を記録しています。
一方で、営業利益率はFY2023の-6.6%からFY2025の1.4%へと改善傾向にありますが、ROEはFY2025において-73.3%と大幅なマイナスを記録しています。また、同社は2,418,600,000 USD(=24.2億ドル)の現金および現金同等物を保有しています。
業績推移
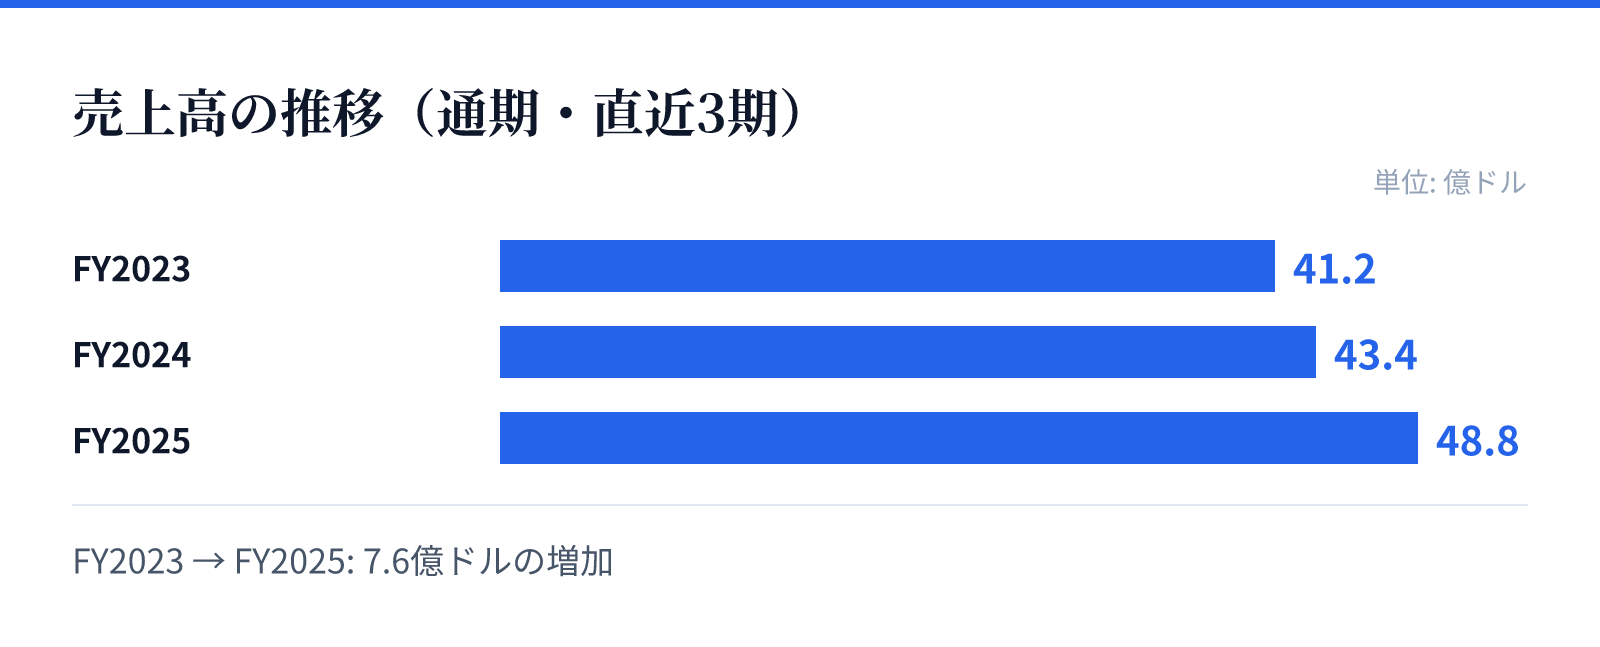
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は41.2億ドル。
FY2024の売上高は43.4億ドル。
FY2025の売上高は48.8億ドル。
成長ドライバー
成長の主な要因は、ブロードバンドやモバイルといった基礎的な通信サービスに加え、スマートホームやセキュリティといった付加価値の高いサービスの提供にあります。これらのサービスは、顧客の利便性を高めるだけでなく、より高度な技術統合を可能にする基盤となっています。
また、クラウドベースのマルチスクリーンエンターテインメントプラットフォームや、多様なジャンルのチャンネル提供も成長を支える要素です。これらのデジタルコンテンツと通信インフラの融合により、多様な顧客層へのアプローチを拡大しています。
リスク
財務データから、収益性の不安定さがリスクとして見受けられます。FY2025において売上高は増加しているものの、純利益が赤字に転落しており、利益構造の安定化が課題となっています。
また、通信インフラやコンテンツ提供は、技術革新や市場の競争環境の変化に敏感な分野です。特に、高度なネットワークセキュリティやクラウド統合の複雑性が、運用コストや技術的ハードルとして影響を与える可能性があります。
競合
同社は欧州市場において、ブロードバンド、ビデオ、モバイルといった競争の激しい通信サービス分野で事業を展開しています。競合他社との差別化を図るため、スマートホームや高度なセキュリティ機能の統合など、技術的な付加価値の提供に注力しています。
また、ビジネス向けサービスにおいては、中小企業から大企業まで幅広い層をターゲットとしています。多様なコンテンツ提供やマルチメディアゲートウェイの提供を通じて、単なる通信手段を超えた付加価値の提供により競争優位性を確保しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は10.79ドル、時価総額は約36.6億ドル(3,656百万USD)となっています。この規模に対し、PBRは0.40倍と算出されています。
現在のバリュエーションは、保有する現金および現金同等物である2,418,600,000 USD(=24.2億ドル)と比較しても、資産価値に対して低めの水準で評価されています。投資判断にあたっては、売上成長と利益率の改善、および純利益の回復に向けた動向を注視する必要があります。