事業モデル
同社は欧州の個人および法人顧客に対し、ブロードバンドインターネット、ビデオ、固定電話、モバイル通信などの多角的なサービスを提供しています。特に、高度なWiFiやブロードバンド、スマートセキュリティ、スマートホームといった高度なネットワーク機能を備えたソリューションを展開しています。
また、クラウドベースのマルチスクリーン・エンターテインメント・プラットフォームや、オンデマンドビデオ、多様なジャンルのチャンネル提供など、コンテンツ提供も手掛けています。さらに、中小企業から大企業までを対象としたビジネス向け通信サービスや、他オペレーター向けの卸売サービスも提供しています。
KPI
直近の財務データによると、FY2025の売上高は4,878,500,000 USD(=48.8億ドル)に達しています。この数値は前年度の4,341,900,000 USD(=43.4億ドル)と比較して、前年比で12.4%の成長を記録しています。
一方で、営業利益率はFY2023の-6.6%からFY2025の1.4%へと改善傾向にありますが、ROEはFY2025において-73.3%と大幅なマイナスを記録しています。また、同社は2,418,600,000 USD(=24.2億ドル)の現金および現金同等物を保有しています。
業績推移
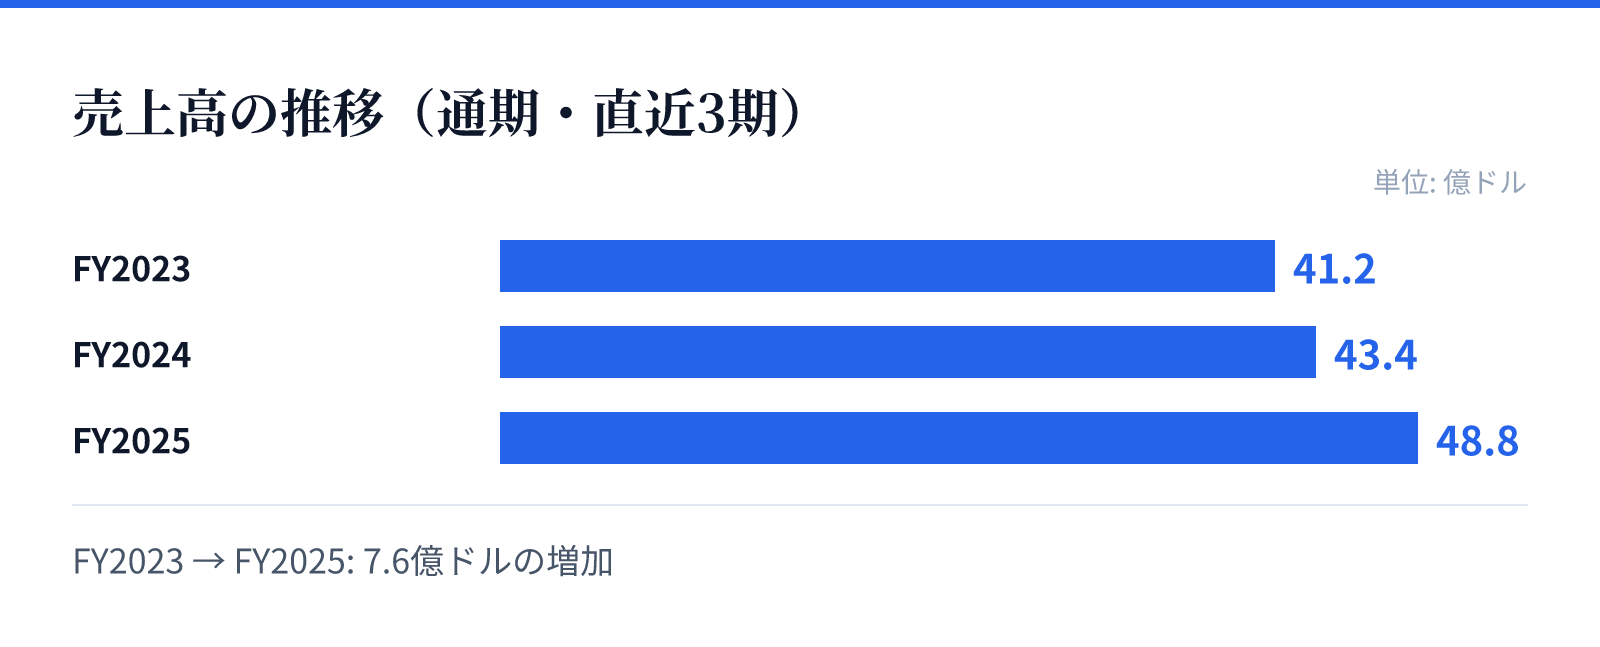
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は41.2億ドル。
FY2024の売上高は43.4億ドル。
FY2025の売上高は48.8億ドル。
成長ドライバー
成長の主な要因は、ブロードバンドやモバイルといった基盤的な通信サービスの提供に加え、スマートホームやセキュリティといった付加価値の高いサービスの展開にあります。特に、クラウド統合や高度なネットワークセキュリティの提供は、顧客の利便性を高める重要な要素です。
また、多様なコンテンツを含むビデオ・オンデマンドや、マルチスクリーン対応のエンターテインメント・プラットフォームの提供も、顧客のエンゲージメントを高める要因となります。これらのサービスは、単なる通信手段を超えたデジタル体験の提供を支えています。
リスク
収益性の面では、ROEがFY2025において大幅なマイナスを記録している点が懸念材料となります。また、売上高は増加傾向にあるものの、純利益が赤字に転落している点は、事業の収益構造における課題を示唆しています。
さらに、通信インフラやコンテンツ提供は、技術革新や競合他社の動向に敏感な分野です。特に、高度なネットワークセキュリティやスマートホームといった新技術の導入において、継続的な投資と技術的な優位性の維持が求められる環境にあります。
競合
同社は欧州市場において、ブロードバンド、固定電話、モバイルといった広範な通信サービスを提供しており、多くの競合他社が存在する環境で事業を展開しています。特に、多様なジャンルのチャンネルやオンデマンドビデオを提供するコンテンツ分野では、強力な競合が存在します。
また、中小企業から大企業までを対象としたB2B向けの高度なデータやクラウドベースのサービスも提供しており、法人向け市場でも競争にさらされています。これらの競争環境において、独自のプラットフォームや統合的なサービス提供が差別化の鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は10.51ドル、時価総額は約35.8億ドル(3,578百万USD)となっています。PBRは0.39倍と、資産価値に対して低い水準で評価されています。
これらの指標は、同社の事業規模や保有資産に対する市場の評価を反映しています。投資判断にあたっては、現在の低いPBRと、将来的な収益性の改善に向けた成長の推移を注視する必要があります。