事業モデル
同社はレジャー車両(RV)の製造・販売を主軸とする事業を展開しています。レジャー車両市場において確固たる地位を築き、製品の提供を通じて収益を上げています。
事業運営において、製品の供給体制と市場の需要をマッチングさせる構造を持っています。レジャー車両という特定のセクターにおいて、安定した事業基盤を構築しています。
KPI
直近の財務データでは、FY2025の売上高が4,122,017,000 USD(=41.2億ドル)に達しています。この期間の売上高は前年比で10.2%の成長を記録しました。
利益面では、FY2025の純利益が前年比で31.8%増加しており、収益性の向上が顕著です。また、同期間の営業利益率は6.8%を記録しており、効率的な運営が行われています。
業績推移
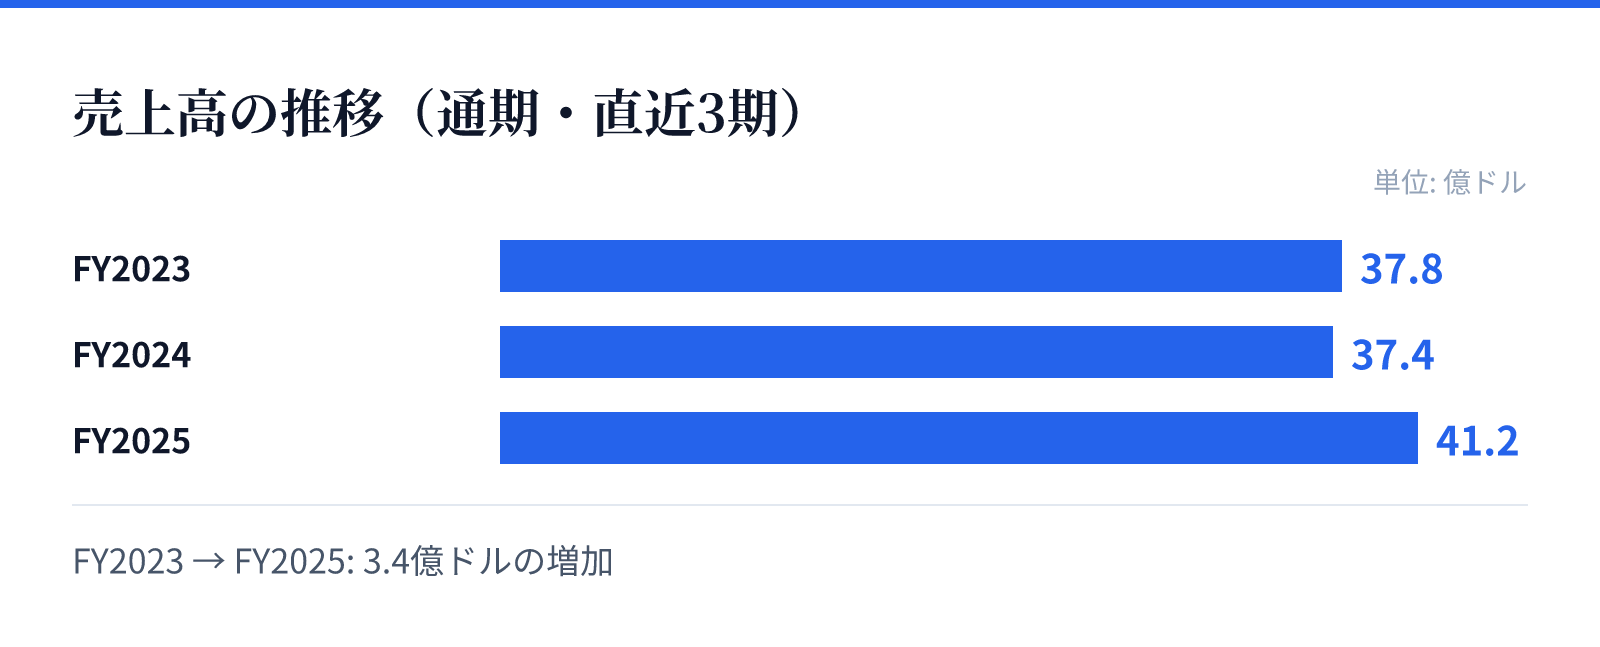
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は37.8億ドル。
FY2024の売上高は37.4億ドル。
FY2025の売上高は41.2億ドル。
成長ドライバー
過去3年間の推移を見ると、売上高は着実に推移しており、FY2023の3,784,808,000 USD(=37.8億ドル)からFY2025の4,122,017,000 USD(=41.2億ドル)へと拡大しています。この過程で、営業利益率は3.3%から6.8%へと大幅に改善しました。
ROE(自己資本利益率)もFY2023の4.7%からFY2025の13.8%へと急上昇しており、資本効率の向上が見られます。売上成長と利益率の同時向上が、近年の成長を牽引する主要な要因となっています。
リスク
レジャー車両市場は、景気動向や消費者の余暇に対する支出意欲に左右される側面があります。需要の変動が売上高や利益率に直接的な影響を与える可能性があるため、市場動向の注視が必要です。
また、製造コストの変動やサプライチェーンの安定性も、利益率を維持するための重要な要素となります。原材料価格の変動などが、事業の収益性に影響を及ぼすリスクが含まれています。
競合
レジャー車両市場は、特定のニッチな需要に応える製品展開が求められる競争環境にあります。同社は、製品の品質やブランド力を通じて競合他社との差別化を図っているとみられます。
市場内でのシェア維持には、継続的な製品改良と顧客満足度の向上が不可欠です。競合他社との競争において、効率的な製造プロセスとコスト管理が優位性を保つ鍵となります。
バリュエーション
現在の株価は102.96ドルであり、時価総額は約24.8億ドル(2,479百万USD)となっています。PERは12.23倍、PBRは1.73倍と、市場における評価は安定した水準にあります。
投資家にとって魅力的な要素として、4.36%の配当利回りが確認されます。手元資金として216,512,000 USD(=2.2億ドル)の現金および現金同等物を保有しており、財務的な安定性を備えています。