事業モデル
同社は家具、備品、および家電に関連する製品やサービスを提供する企業です。Furnishings, Fixtures & Appliancesセクターに属しており、特定のニッチな市場で事業を展開しています。
事業基盤は安定した製品ラインナップに支えられていますが、近年の売上推移からは市場環境の変化に対応する構造的な調整が行われていることが伺えます。提供されたデータに基づき、同社は特定の産業分野において重要な役割を担っています。
KPI
直近の財務データにおいて、FY2025の売上高は4,055,100,000 USD(=40.6億ドル)を記録しています。これは前年比で7.5%の減少となっており、規模の縮小が見られるものの、純利益は黒字へと転換しました。
営業利益率はFY2023の6.8%からFY2024には5.0%へ低下しましたが、FY2025には5.9%へと回復しています。また、ROEはFY2024の-74.2%からFY2025には23.0%へと劇的な改善を見せており、収益性の改善が顕著です。
業績推移
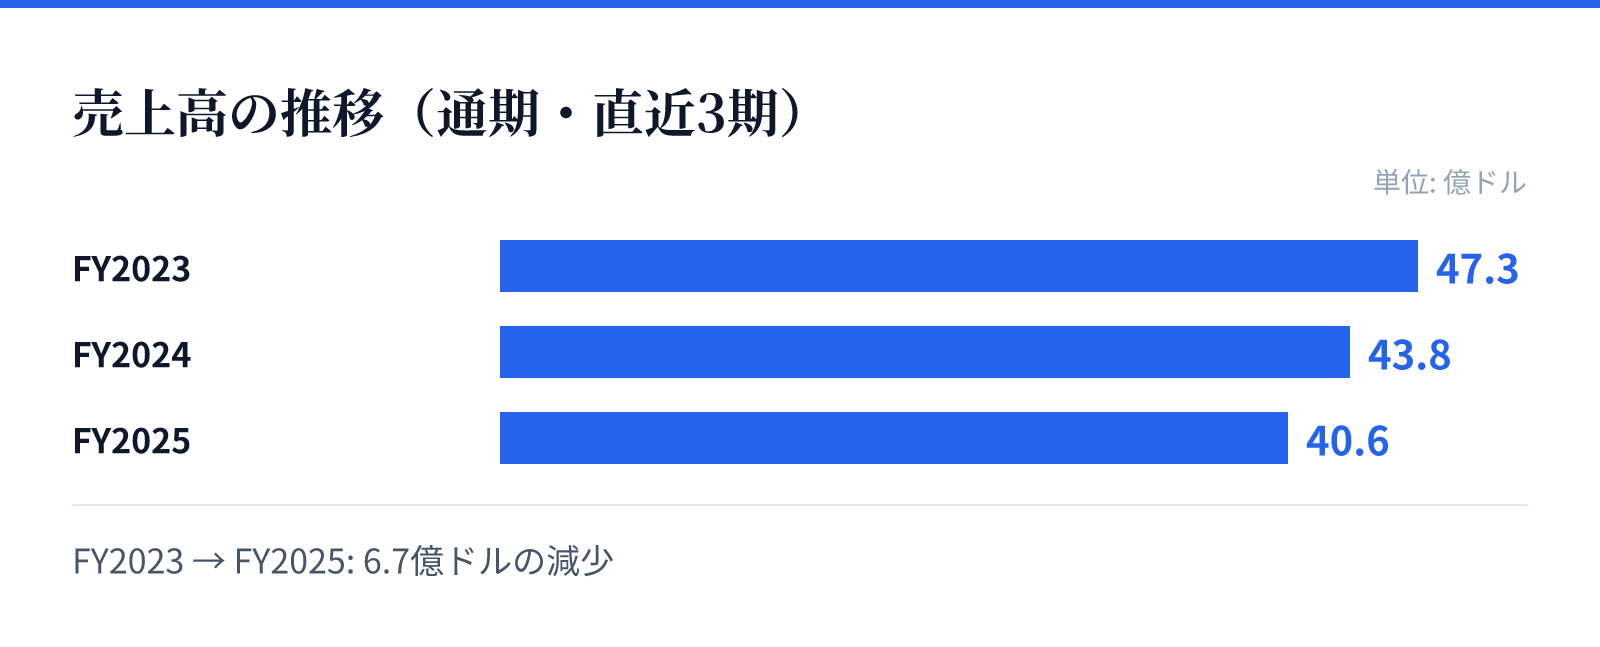
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は47.3億ドル。
FY2024の売上高は43.8億ドル。
FY2025の売上高は40.6億ドル。
成長ドライバー
成長の主な要因は、直近の会計年度における収益構造の改善と黒字転換にあります。FY2025においてROEが大幅に改善したことは、効率的な経営体制への移行を示唆しています。
売上高自体は減少傾向にあるものの、利益率の回復と純利益の黒字化により、収益の質が向上しているとみられます。この構造的な改善が、今後の成長を支える重要な要素となります。
リスク
売上高がFY2023の4,725,300,000 USD(=4.7億ドル)からFY2025の4,055,100,000 USD(=40.6億ドル)へと減少傾向にある点がリスク要因です。売上の減少が継続する場合、事業規模の縮小が課題となる可能性があります。
また、過去のROEの極端な低迷から、収益性の安定化に向けた移行期にあることが推察されます。今後の成長は、現在の黒字基調を維持できるかどうかにかかっているとみられます。
競合
同社はFurnishings, Fixtures & Appliancesセクターにおいて事業を展開しており、競合他社との差別化が重要となります。提供されたデータには競合他社の具体的な動向は含まれていませんが、市場内でのポジション維持が求められます。
特定のニッチな市場において、製品の信頼性や供給体制を維持することが競争優位性の源泉となります。現在の事業構造において、安定した供給能力が重要な要素となります。
バリュエーション
現在の株価は9.2ドルであり、時価総額は約12.9億ドル(1,285百万USD)となっています。PERは5.99倍、PBRは1.19倍と、市場における評価は比較的低水準に位置しています。
配当利回りは2.14%となっており、安定した配当を求める投資家にとっての選択肢となり得ます。低PERと黒字転換後の業績回復を考慮すると、バリュエーション面では割安な水準にあると判断されます。