事業モデル
Lennar CorporationLENは、米国を中心に「Lennar」ブランドを展開する大手住宅建設会社です。単身世帯向けから高級住宅まで幅広い層をターゲットとし、戸建住宅の建設・販売、住宅用地の開発、多世帯向け賃貸物件の管理など多角的な事業を展開しています。
また、住宅ローン融資や権益保険、決済サービスなどの金融サービスも提供しており、住宅購入者に対する包括的なサポート体制を構築しています。さらに、投資活動や商業用住宅ローンの証券化など、多様な事業セグメントを通じて収益基盤を支えています。
KPI
直近の財務データにおいて、FY2023の売上高は342億ドル、営業利益率は15.9%を記録しています。しかし、FY2024には売上高が354億ドルに増加したものの、営業利益率は13.7%へと低下する傾向が見られました。
最新のFY2025では、売上高が342億ドルとなり、前年比で3.5%の減少を記録しています。同期間の営業利益率は8.0%に低下しており、純利益も前年比で47.2%の大幅な減少となっている点が特徴的です。
業績推移
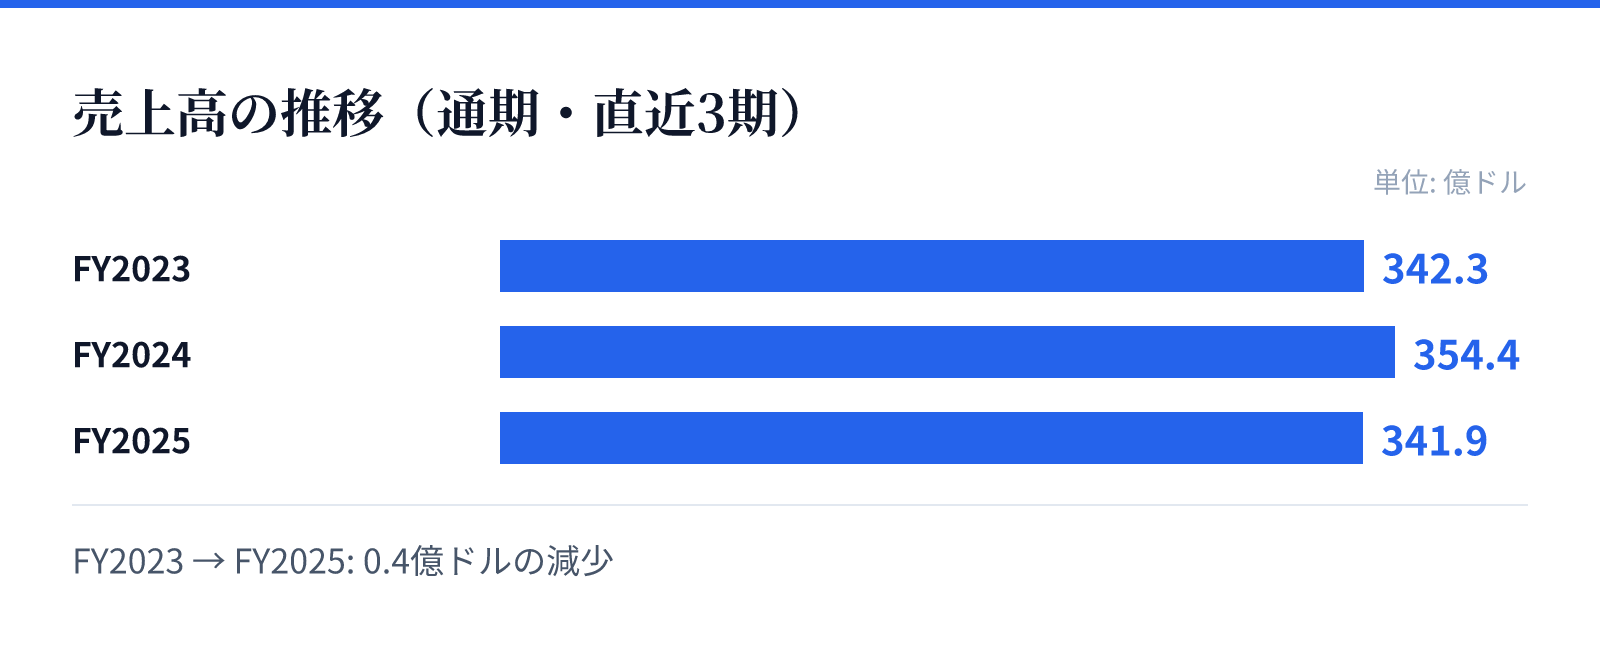
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は342.3億ドル。
FY2024の売上高は354.4億ドル。
FY2025の売上高は341.9億ドル。
成長ドライバー
同社は、初の住宅購入者から高級住宅を求める層まで幅広い顧客層を抱えており、強固なブランド基盤を有しています。住宅建設事業における多様なセグメント展開が、安定した事業規模を支える要因となっています。
今後の成長は、住宅ローンやタイトル保険を含む金融サービスの統合的な提供能力に依存するとみられます。また、多世帯向け賃貸物件の管理や開発といった、安定的な収益を生む不動産管理部門の展開も重要な要素となります。
リスク
直近の財務推移において、営業利益率がFY2023の15.9%からFY2025の8.0%へと大幅に低下している点が懸念材料です。この利益率の低下は、建設コストの上昇や市場環境の変化による影響を受けている可能性があります。
また、最新のFY2025における純利益の急減(前年比47.2%減)は、収益構造の不安定さを示唆しています。売上高が342億ドル規模を維持している一方で、利益を確保するためのコスト管理が今後の重要な課題となります。
競合
同社は、米国における住宅建設市場において「Lennar」ブランドを確立しており、競合他社との差別化を図っています。住宅建設だけでなく、金融サービスや不動産管理を内包する垂直統合的なモデルが強みです。
競合他社との競争においては、住宅ローンや決済サービスを自社で提供できる体制が、顧客の囲い込みに寄与しているとみられます。しかし、建設コストの変動や金利動向といったマクロ経済要因が、競合環境における優位性に影響を与える可能性があります。
バリュエーション
現在の株価は86.12ドルであり、時価総額は約209億ドルとなっています。PERは13.41倍、PBRは0.97倍と算出されており、市場における評価は安定した水準にあります。
配当利回りは2.34%となっており、投資家に対して一定の還元が行われています。現在のバリュエーションは、同社の事業規模と安定したブランド力を反映した数値となっています。