事業モデル
同社は米国、日本、オランダ、およびその他の国際的な市場において、原子力発電業界向けに核燃料コンポーネントを供給しています。事業は低濃縮ウラン(LEU)と技術ソリューションの2つのセグメントで構成されています。
LEUセグメントでは、原子力発電所を運営する事業体に対し、低濃縮ウランの分離仕事量(SWU)コンポーネント、天然ウランヘキサフルオリド、ウラン精鉱、ウラン変換、および濃縮ウラン製品を販売しています。技術ソリューションセグメントでは、公共および民間セクターの顧客に対し、技術、製造、エンジニアリング、および運用サービスを提供しています。
KPI
最新の会計年度であるFY2025において、同社は売上高448,700,000 USD(=4.5億ドル)を記録しています。この売上高は前年度と比較して1.5%の増加となっており、安定した事業運営を示しています。
同期間の営業利益率は11.2%を達成しており、純利益は前年比で6.3%の成長を遂げています。また、同社は1,868,500,000 USD(=18.7億ドル)の現金および現金同等物を保有しており、強固な財務基盤を維持しています。
業績推移
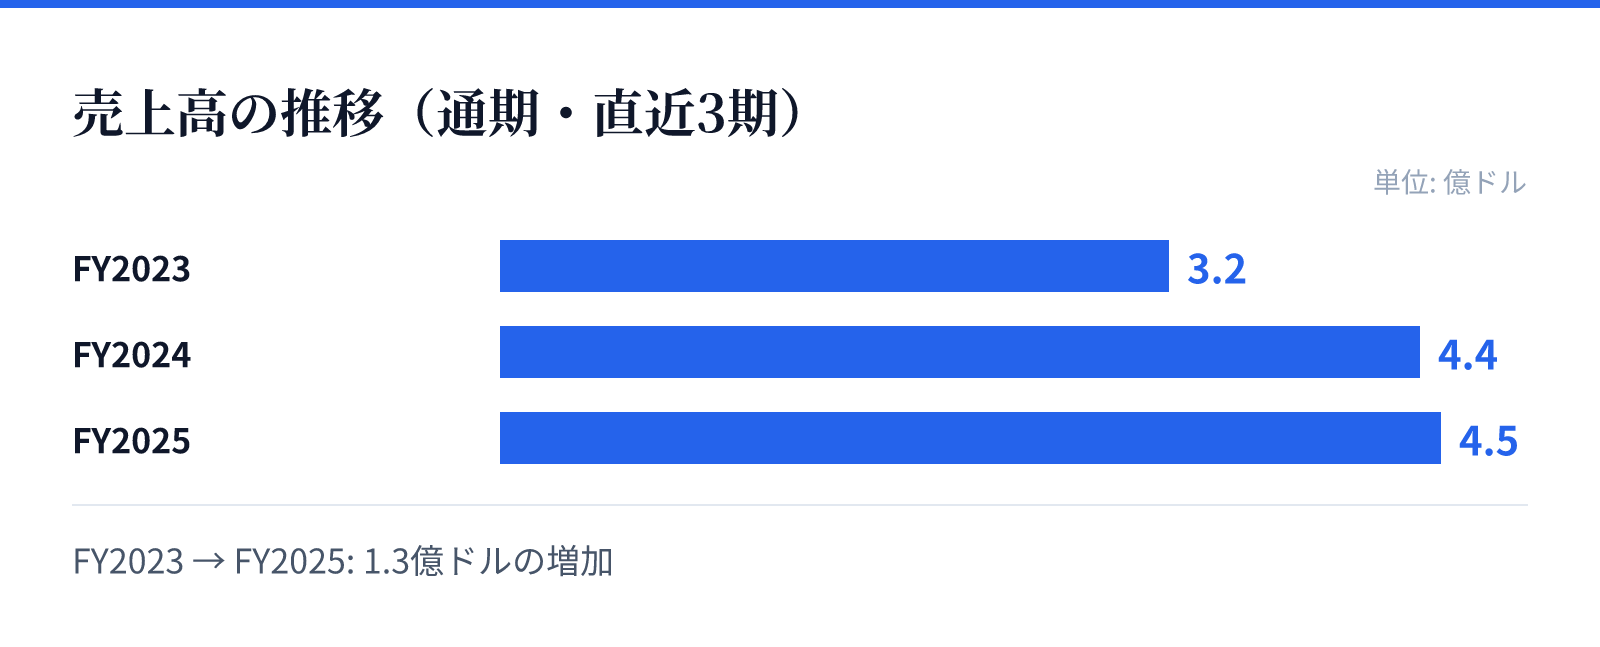
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.2億ドル。
FY2024の売上高は4.4億ドル。
FY2025の売上高は4.5億ドル。
成長ドライバー
同社の成長は、原子力発電の需要に応えるための核燃料供給能力に支えられています。特に低濃縮ウラン(LEU)セグメントにおけるウラン濃縮製品や変換サービスの提供は、主要な事業基盤となっています。
近年の財務推移を見ると、売上高はFY2023の320,200,000 USD(=3.2億ドル)からFY2025の448,700,000 USD(=4.5億ドル)へと拡大しています。この成長は、原子力エネルギーへの需要継続と、同社の技術的な供給能力の裏付けによるものとみられます。
リスク
原子力燃料の供給は、高度な技術的要件と厳格な品質管理を必要とする分野です。同社の事業は、ウランの変換や濃縮といった複雑なプロセスに依存しており、これらの工程における技術的課題が運営に影響を与える可能性があります。
また、原子力関連の事業は国際的な規制や安全基準の影響を強く受ける特性があります。供給網の安定性や、各国の規制環境の変化が、将来的な事業展開や収益性に影響を与える要因となり得るとみられます。
競合
同社は、原子力発電に不可欠なウランコンポーネントの供給において重要な役割を担っています。特に低濃縮ウラン(LEU)の供給能力は、原子力発電を運営するユーティリティ企業にとって重要な要素となります。
技術ソリューションセグメントでは、製造やエンジニアリングを含む高度なサービスを提供することで、競合に対する優位性を構築しています。これらの専門的な技術サービスと、広範な国際的な供給ネットワークが、同社の市場における地位を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は193.39ドル、時価総額は約35.3億ドル(3,534百万USD)となっています。この規模に対し、PERは94.22倍、PBRは4.18倍と算出されています。
これらの指標は、原子力エネルギー分野における同社の戦略的重要性を反映しているものとみられます。投資判断にあたっては、現在の高いPERが将来の成長期待をどの程度織り込んでいるかを精査する必要があります。