事業モデル
同社は医療施設セクターに属し、メンタルヘルスケアに関連するサービスを提供しています。提供されるデータに基づくと、医療提供の枠組みの中で事業を展開しています。
事業運営を通じて安定的な売上を確保する体制を構築しています。医療分野における専門的なサービス提供を通じて、顧客基盤の拡大を目指すモデルです。
KPI
直近の財務データにおいて、売上高はFY2023の10.6億ドルからFY2025には14.2億ドルへと拡大しています。この期間中、営業利益率は-17.9%から1.7%へと改善し、収益性の向上が確認できます。
ROEについても、FY2023の-13.0%からFY2025には0.6%へと推移しており、資本効率の改善が進んでいます。また、手元には2.3億ドルの現金および現金同等物を保有しています。
業績推移
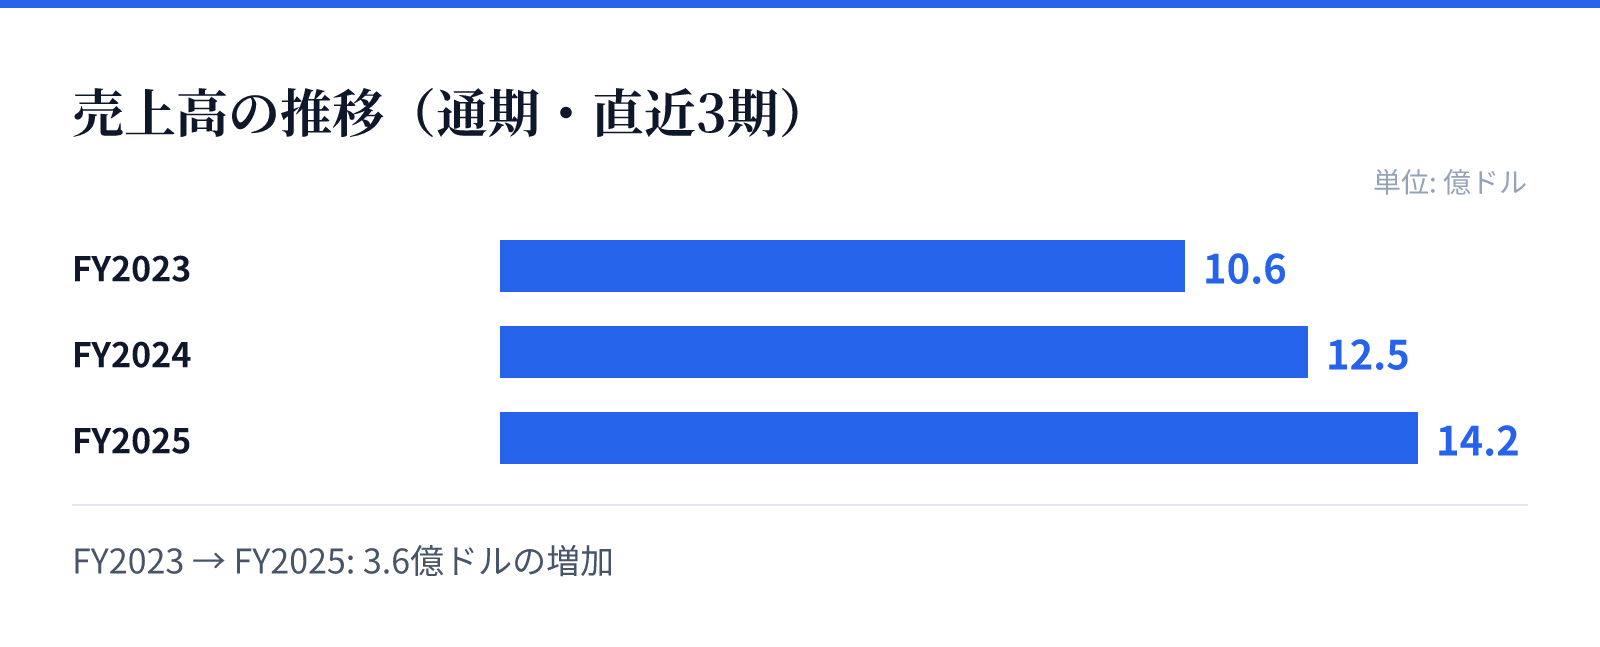
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.6億ドル。
FY2024の売上高は12.5億ドル。
FY2025の売上高は14.2億ドル。
成長ドライバー
直近のFY2025において、売上高は前年比(YoY)で13.9%の成長を記録しています。この成長は、同社が提供するサービスの需要拡大を反映しているものとみられます。
特に、純利益が黒字に転換したことは、事業モデルの安定化に向けた重要な進展です。売上の継続的な増加と利益率の改善が、今後の成長を支える主要な要因となります。
リスク
過去の財務データを見ると、営業利益率がマイナスからプラスへ転換する過程で、収益構造の不安定さが課題であったことが伺えます。依然として低い利益率は、運営コストの管理が重要であることを示唆しています。
また、医療分野における事業展開であるため、運営環境の変化が業績に影響を与える可能性があります。黒字転換後の利益水準をいかに維持・拡大できるかが、今後のリスク管理の焦点となります。
競合
医療施設セクター内において、同社は独自のポジションを確立しようとしています。競合他社との差別化において、提供するサービスの質と規模の拡大が重要となります。
市場における競争優位性を維持するためには、継続的な売上の成長と、効率的な運営体制の構築が求められます。競合環境の変化に対応しながら、安定した成長軌道を確保することが重要です。
バリュエーション
現在の市場データにおいて、同社の株価は12.31ドル、時価総額は約47.6億ドルとなっています。PERは95.92倍、PBRは3.22倍と算出されています。
これらの指標は、将来の成長に対する市場の期待を反映しているものとみられます。現在のバリュエーションに基づき、今後の業績推移と市場の評価の整合性を注視する必要があります。