事業モデル
同社は電子部品セクターに属しており、広範な産業分野に向けたコンポーネントの提供を行っています。事業基盤は安定しており、電子機器の基盤となる重要な部品を供給する役割を担っています。
同社の事業は、高度な技術を要する電子部品の製造と供給に特化しています。市場における電子部品の需要に応えることで、安定した事業基盤を構築しています。
KPI
最新の会計年度であるFY2025において、売上高は2,386,294,000 USD(=23.9億ドル)を記録しています。これは前年度と比較して8.9%の増収となっており、売上規模の拡大が見られます。
一方で、同期間の営業利益率は15.0%となっており、FY2024の12.2%からは回復傾向にあります。しかし、ROEは-3.0%へと低下しており、純利益が赤字に転落している点が重要な指標となります。
業績推移
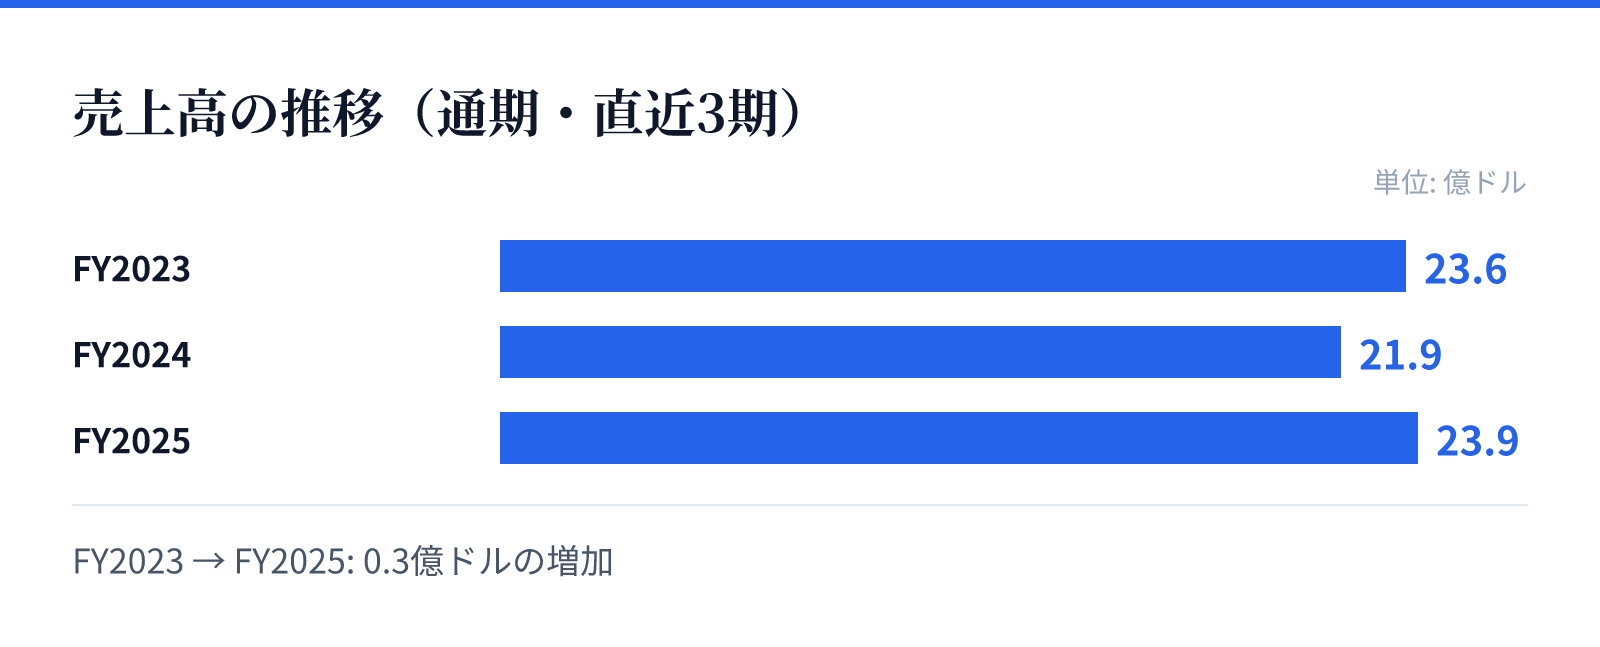
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.6億ドル。
FY2024の売上高は21.9億ドル。
FY2025の売上高は23.9億ドル。
成長ドライバー
直近の財務トレンドを見ると、FY2023からFY2024にかけて売上高は減少傾向にありましたが、FY2025には2,386,294,000 USD(=23.9億ドル)へと回復しています。この売上高の回復は、市場需要の回復や製品ラインの強みを示唆しています。
売上高の成長率はFY2025において8.9%を記録しており、事業の回復力が確認できます。今後の成長は、この売上成長をいかに利益に結びつけ、ROEを改善できるかにかかっているとみられます。
リスク
直近の財務データにおいて、FY2025の純利益が赤字に転落している点が大きなリスク要因として挙げられます。ROEがマイナスに転じていることは、収益構造の不安定さや一時的なコスト増の影響を示唆しています。
また、FY2024からFY2025にかけての営業利益率の推移や、純利益の動向を注視する必要があります。収益性の改善が伴わない場合、投資家にとっての不確実性が高まる可能性があります。
競合
電子部品セクターにおいて、同社は特定の技術領域で存在感を示していますが、競争環境は常に変化しています。市場シェアの維持には、継続的な技術革新とコスト管理が不可欠となります。
競合他社との比較において、同社の製品がどの程度の差別化を維持できているかが重要です。特に、収益性が低下した期間における競争優位性の維持が、今後の市場ポジションを左右するとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$405.415となっており、時価総額は約102億ドル(10,245百万USD)に達しています。この規模は、同社が市場で一定の評価を得ていることを示しています。
バリュエーション指標としては、PBRが3.91倍となっており、資産に対する評価を反映しています。また、配当利回りは0.78%となっており、配当による還元よりも成長や事業維持に重点を置く構造が見て取れます。