事業モデル
同社はバイオ医薬品の開発およびライセンス供与を行う企業であり、感染症、がん、希少疾患、骨粗鬆症など多岐にわたる領域で製品を展開しています。具体的には、感染症向けのPradefovirやZELSUVMI、がん治療薬のEVOMELAやKYPROLIS、さらには希少疾患向けのQARZIBAなど、幅広いポートフォリオを保有しています。
また、循環器疾患や神経系疾患、骨粗鬆症向けの治療薬など、多様な疾患領域において製品の提供を行っています。現在、オンコロジーや呼吸器疾患、肝疾患など、複数の疾患領域において新たなパイプラインの開発も継続しており、多角的な事業展開を行っています。
KPI
最新の会計年度(FY2025)において、売上高は268,087,000 USD(=2.7億ドル)を記録しており、前年比で60.4%の成長を見せています。この期間の営業利益率は17.6%に達しており、収益性の向上が顕著です。
また、同期間のROEは12.2%を達成しており、前年度のマイナスから大幅な改善を見せています。財務面では、1,006,702,000 USD(=10.1億ドル)の現金および現金同等物を保有しており、安定した財務基盤を構築しています。
業績推移
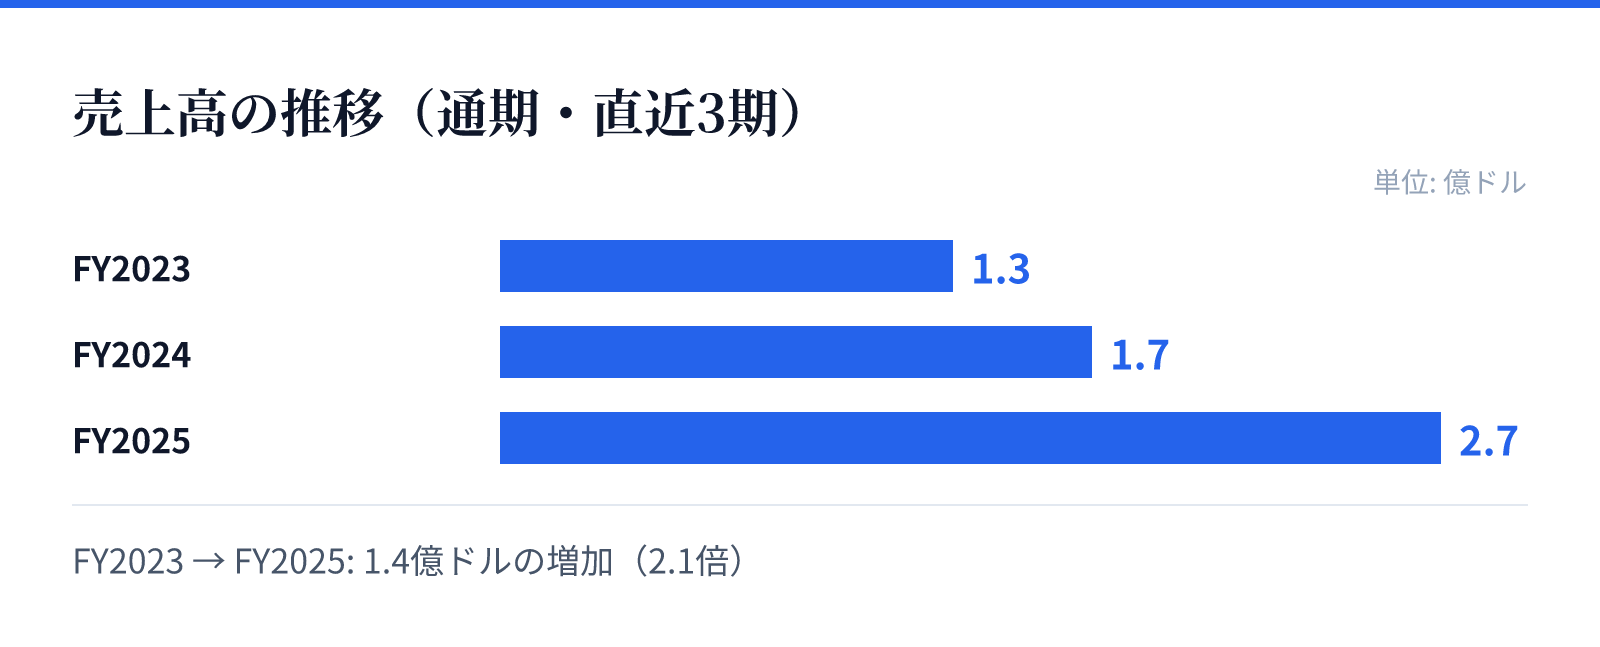
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.3億ドル。
FY2024の売上高は1.7億ドル。
FY2025の売上高は2.7億ドル。
成長ドライバー
近年の成長の主な要因は、主力製品の市場浸透とそれに伴う売上高の急増にあります。FY2025の売上高は前年比で60.4%増加しており、事業の拡大が加速していることが示唆されます。
また、営業利益率がFY2023の7.5%からFY2025の17.6%へと大幅に向上している点は、効率的な事業運営の成果とみられます。さらに、純利益の黒字転換を達成しており、収益構造の改善が成長を支える重要な要素となっています。
リスク
バイオ医薬品企業として、新薬の開発や承認プロセスにおける不確実性が常に伴います。特に、現在開発中の多くのパイプラインが、将来の成長に向けた重要な要素となります。
また、製品のライフサイクルや競合他社の動向により、市場シェアが変動する可能性も考慮する必要があります。しかし、現在保有している1,006,702,000 USD(=10.1億ドル)の豊富な現金は、研究開発や事業拡大におけるリスクを緩和する要因となります。
競合
同社は感染症、がん、希少疾患など、非常に広範な治療領域において製品を展開しています。競合他社が存在する市場において、多様な製品ラインナップを持つことは、市場におけるプレゼンスを維持するための戦略となります。
特に、特定の疾患に対する特異的な治療薬やワクチンなどの提供を通じて、独自のポジションを確立しています。今後も、多様な疾患領域におけるパイプラインの進展が、競合優位性を維持するための鍵となるとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は280.49ドル、時価総額は約55.9億ドル(5,592百万USD)となっています。PERは29.28倍、PBRは5.77倍と算出されています。
これらの指標は、同社の成長期待と現在の市場評価を反映しています。潤沢な手元資金と、近年の売上および利益率の改善傾向を考慮すると、現在のバリュエーションは将来の成長性を織り込んだものと評価できます。