事業モデル
同社は、カリブ海地域や中南米、および国際的なネットワークにおいて、固定、モバイル、海底通信サービスを提供しています。事業は、Liberty CaribbeanやLiberty Puerto Ricoなどの複数のセグメントを通じて展開されています。
提供するサービスは多岐にわたり、個人および法人向けに、ブロードバンドインターネット、固定電話、モバイル、ビデオなどのエンターテインメントが含まれます。また、企業向けにはデータセンター、ホスティング、管理ソリューションなどの高度な接続ソリューションを提供しています。
さらに、約30の市場を結ぶ海底および陸上の光ファイバーネットワークを運営しており、付加価値の高いデータベースのサービスを提供しています。これらのサービスは、Liberty BusinessやFlowなど複数のブランドを通じて提供されています。
KPI
最新の会計年度における売上高は4,442,200,000 USD(=44.4億ドル)を記録しています。この期間の営業利益率は16.2%に達しており、前年度の11.2%から改善が見られます。
同社の財務状況において、現金および現金同等物は714,100,000 USD(=7.1億ドル)を保有しています。ROEについては、直近の数年間でマイナスの推移を継続しており、投資効率の改善が課題とみられます。
事業規模としては、約9,000人の従業員を擁する大規模な組織として運営されています。売上高の推移を見ると、直近のFY2025において前年比(YoY)で-0.1%と、非常に安定した水準を維持しています。
業績推移
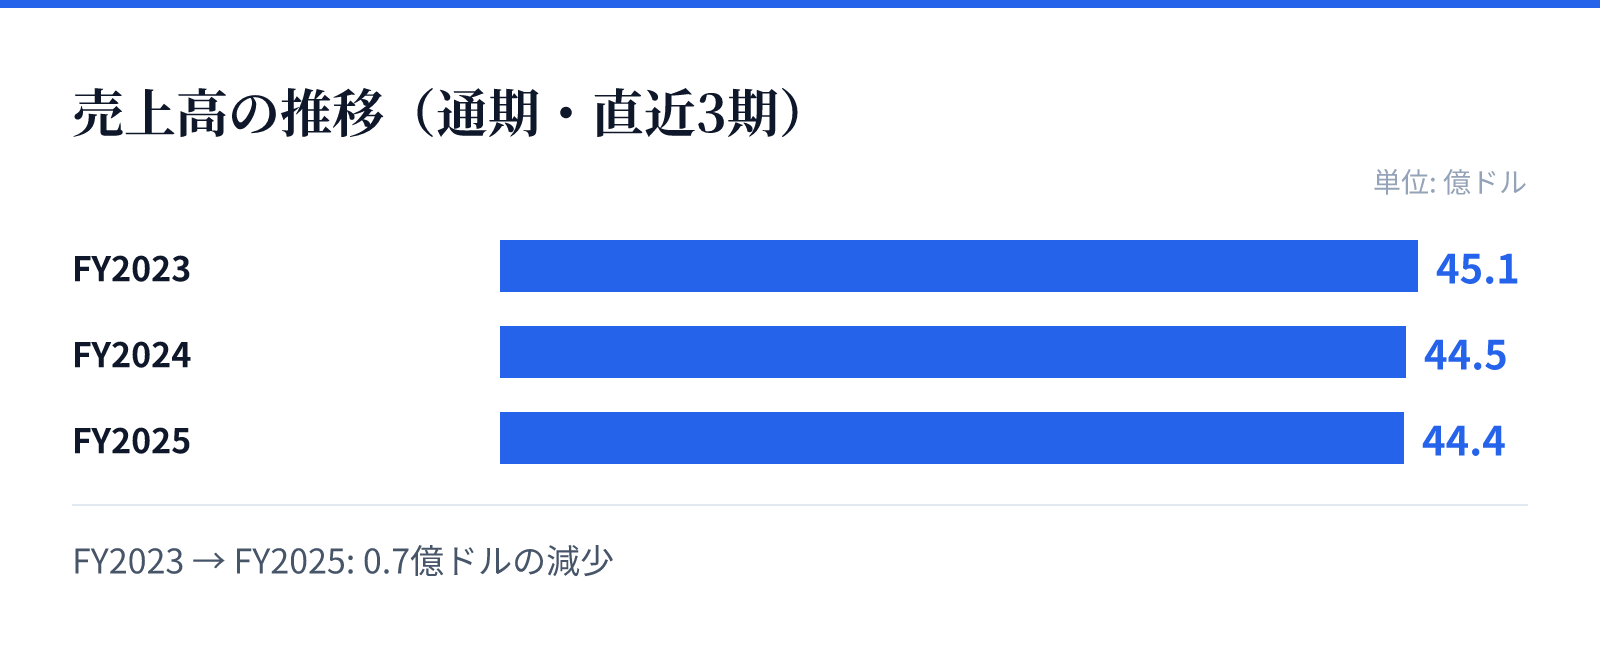
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は45.1億ドル。
FY2024の売上高は44.5億ドル。
FY2025の売上高は44.4億ドル。
成長ドライバー
同社の成長の柱は、広範な地域をカバーする海底および陸上の光ファイバーネットワークの活用にあります。このインフラを通じて、接続ソリューションや付加価値の高いデータサービスを提供しています。
また、法人向けソリューションの拡充も重要な要素です。中小企業から政府機関までを対象としたITソリューションや、高度な接続性の提供が、安定した収益基盤の構築に寄与しています。
さらに、複数のブランド展開による市場浸透も成長を支える要因です。地域ごとに最適化されたブランド戦略により、多様な顧客層へのアプローチを可能にしています。
リスク
同社の財務データにおいて、ROEが直近数年でマイナスの推移を続けている点は、資本効率の観点から注視が必要です。特に最新のFY2025では、ROEが-110.0%と非常に低い水準にあります。
また、通信インフラを基盤とする事業特性上、広域なネットワークの維持管理や、各地域の規制への対応が継続的な課題となります。特に海底ケーブルを含む広域ネットワークの維持には、継続的な設備投資が必要となります。
売上高の伸びが直近で横ばい(YoY -0.1%)であることから、既存の顧客基盤の維持と、新たな成長領域への移行が重要となります。市場環境の変化に伴う競争の激化も、長期的な成長へのリスク要因となり得ます。
競合
同社は、カリブ海や中南米といった特定の地域において、強固なネットワーク基盤を武器に競合と対峙しています。複数のブランドを使い分けることで、多様な顧客ニーズに対応する体制を整えています。
特に、海底ケーブルネットワークを保有していることは、広域な接続ソリューションを提供する上で大きな優位性となります。これにより、他社との差別化を図りながら、安定した通信インフラの提供を継続しています。
一方で、通信サービスは競争の激しい市場であり、技術革新や競合他社の参入による影響を受けやすい分野です。同社は、高度なITソリューションや管理サービスの提供を通じて、競合に対する優位性を維持する戦略をとっています。
バリュエーション
最新の市場データに基づくと、同社の株価は$8.55となっており、時価総額は約16.4億ドル(1,636百万USD)です。
バリュエーション指標として、PBRは3.11倍を記録しています。この数値は、同社が保有する物理的なインフラ資産やネットワークの価値を反映しているものとみられます。
投資判断にあたっては、高い営業利益率の改善傾向と、安定した売上規模を評価する必要があります。一方で、ROEの推移や資本効率の改善状況を注視しながら、長期的な価値を評価する姿勢が求められます。