事業モデル
同社は、北米、欧州、アジア太平洋地域に戦略的に配置された計498の施設を保有する、世界最大級の温度管理倉庫REITです。これらの施設は合計で約8,700万平方フィートの面積と、約31億立方フィートの容量を有しています。
同社は、エンドツーエンドのサプライチェーンソリューションとテクノロジーを組み合わせることで、世界有数の食品・飲料メーカーや小売業者、流通業者と提携しています。これにより、流通効率の向上、持続可能性の推進、サプライチェーンにおける廃棄の最小化、そして世界への食料供給を支援しています。
KPI
直近の財務データによると、FY2025の売上高は5,355,000,000 USD(=53.5億ドル)を記録しています。これは前年度の5,340,000,000 USD(=53.4億ドル)と比較して、前年比で0.3%の微増となっています。
一方で、営業利益率はFY2023の9.2%からFY2024の6.5%、FY2025には4.7%へと低下する傾向にあります。ROEについても、FY2023の-1.5%からFY2024には-7.7%へと悪化しましたが、FY2025には-1.2%へと改善が見られます。また、最新のFY2025における純利益は、前年比で84.9%の増加を記録しています。
業績推移
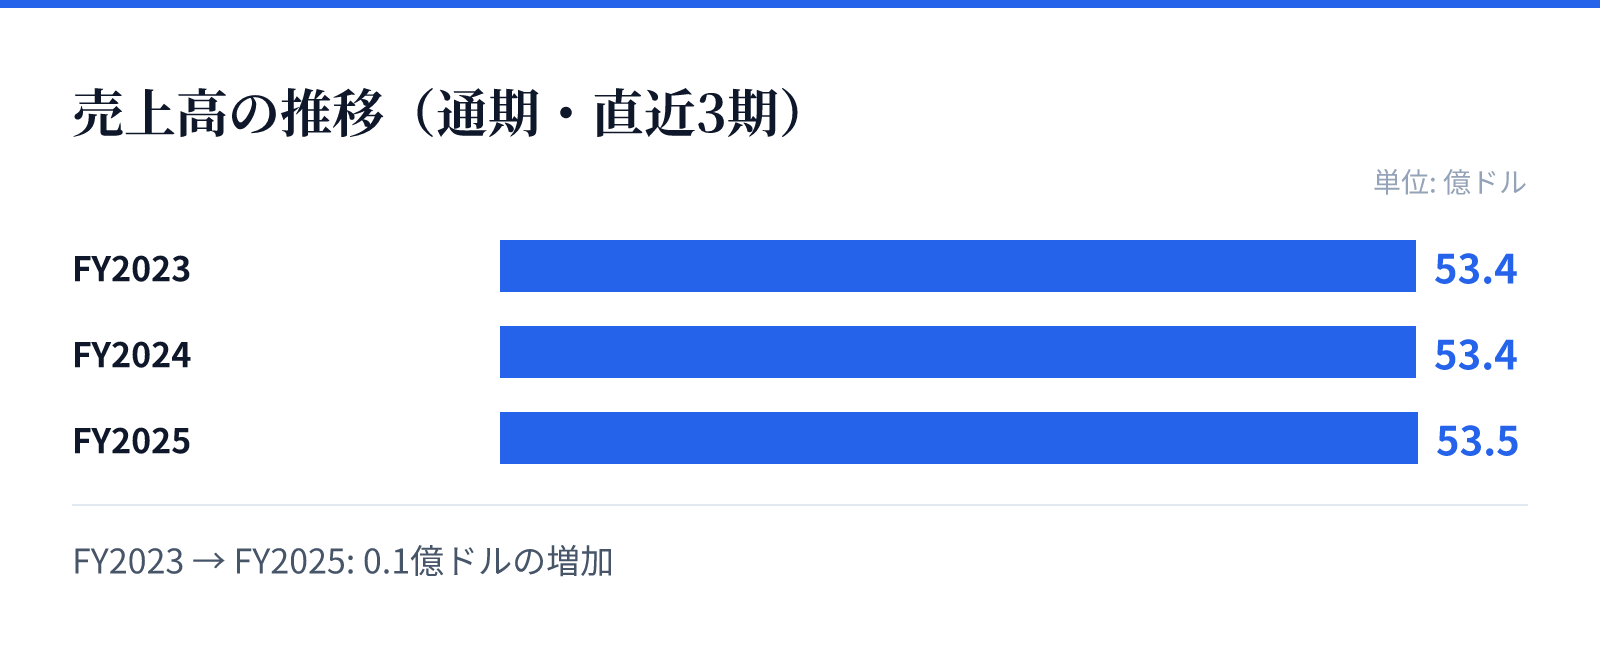
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は53.4億ドル。
FY2024の売上高は53.4億ドル。
FY2025の売上高は53.5億ドル。
成長ドライバー
同社の成長は、広範な地理的ネットワークと高度な温度管理技術の統合によって支えられています。北米、欧州、アジア太平洋の3地域にまたがる戦略的な施設配置が、グローバルな食料・飲料サプライチェーンにおける強固な基盤を提供しています。
特に、テクノロジーを活用したエンドツーエンドのソリューション提供は、顧客の流通効率向上や廃棄削減に寄与しています。これらのソリューションは、世界的な規模で活動する大手企業とのパートナーシップを強化し、持続可能な成長を支える重要な要素となっています。
リスク
財務データから、営業利益率がFY2023の9.2%からFY2025の4.7%へと低下している点が注目されます。この利益率の低下は、運営コストの増大や競争環境の変化による影響を受けている可能性が高いとみられます。
また、ROEが過去数年間にわたりマイナス圏で推移していることは、資本効率の改善に向けた課題を示唆しています。一方で、最新のFY2025において純利益が前年比で84.9%増加していることは、収益構造の改善に向けた動きがあることを示しています。
競合
同社は、世界最大級の規模を誇る温度管理倉庫ネットワークを保有しており、競合他社に対して強力な規模の経済を背景とした優位性を有しています。北米、欧州、アジア太平洋の広範な地域に展開する施設網は、グローバルなサプライチェーンを求める大手企業にとって重要なインフラとなります。
特に、単なる倉庫提供に留まらず、テクノロジーと統合されたエンドツーエンドのソリューションを提供している点が差別化要因です。食料や飲料の廃棄を最小限に抑え、持続可能性を高めるための高度な管理能力は、競合他社に対する参入障壁として機能しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$41.24となっており、時価総額は約101億ドル(10,149百万USD)です。この規模を反映したPBRは1.18倍と算出されています。
投資家にとって注目すべき指標として、配当利回りは5.12%と高い水準にあります。これらの指標は、同社が保有する広大な物理的資産と、安定した需要がある温度管理倉庫という事業特性を反映した評価となっています。