1. 建設中の路線は、利益をまだ1円も削っていない
2026年3月期の東海旅客鉄道(JR東海・9022)は、営業収益が約2兆60億円となり、初めて2兆円を超えました。営業利益は約8,300億円、当期純利益は約5,530億円で、いずれも過去最高です。新幹線と在来線の運輸収入は約1兆5,850億円と、前の期の約1兆4,330億円から約11%伸びました。
その同じ会社が、リニア中央新幹線という巨大な工事を続けています。品川・名古屋間の総工事費の見込みは、2018年3月時点では5.52兆円でした。それが2021年4月には7.04兆円、2025年10月には11.0兆円へと引き上げられています。当初想定の約2倍です。
ここで素朴な疑問が生まれます。毎年これだけの規模でお金を使っているなら、利益はもっと削られていていいはずではないでしょうか。
答えは、会計の入口にあります。お金が出ていくこと(支出)と、利益を減らすこと(費用)は、別の出来事なのです。
この記事は「リニア投資は重い」という印象論を、貸借対照表の科目名と、キャッシュフロー計算書の3つの区分に落として確かめる作業です。数字を眺めるためではなく、読者が自分で決算資料を開いて同じ確認ができるようにするための手順として読んでください。
2. 支出はまず「建設仮勘定」に溜まる
工事に払ったお金は、決算書のどこへ行くのか。答えは、貸借対照表(会社が持っている資産と、その資金の出どころを並べた表)の中にある「建設仮勘定」という科目です。
建設仮勘定は、建てている途中のものにかかったお金を、完成して使い始めるまで一時的に預けておく箱だと考えてください。鉄道会社の会計ルールを定めた鉄道事業会計規則でも、建設仮勘定には「固定資産の建設のために支出したことが明らかな手付金及び前払金を含む」と書かれています。手付金や前払いの段階から、この箱に入るということです。
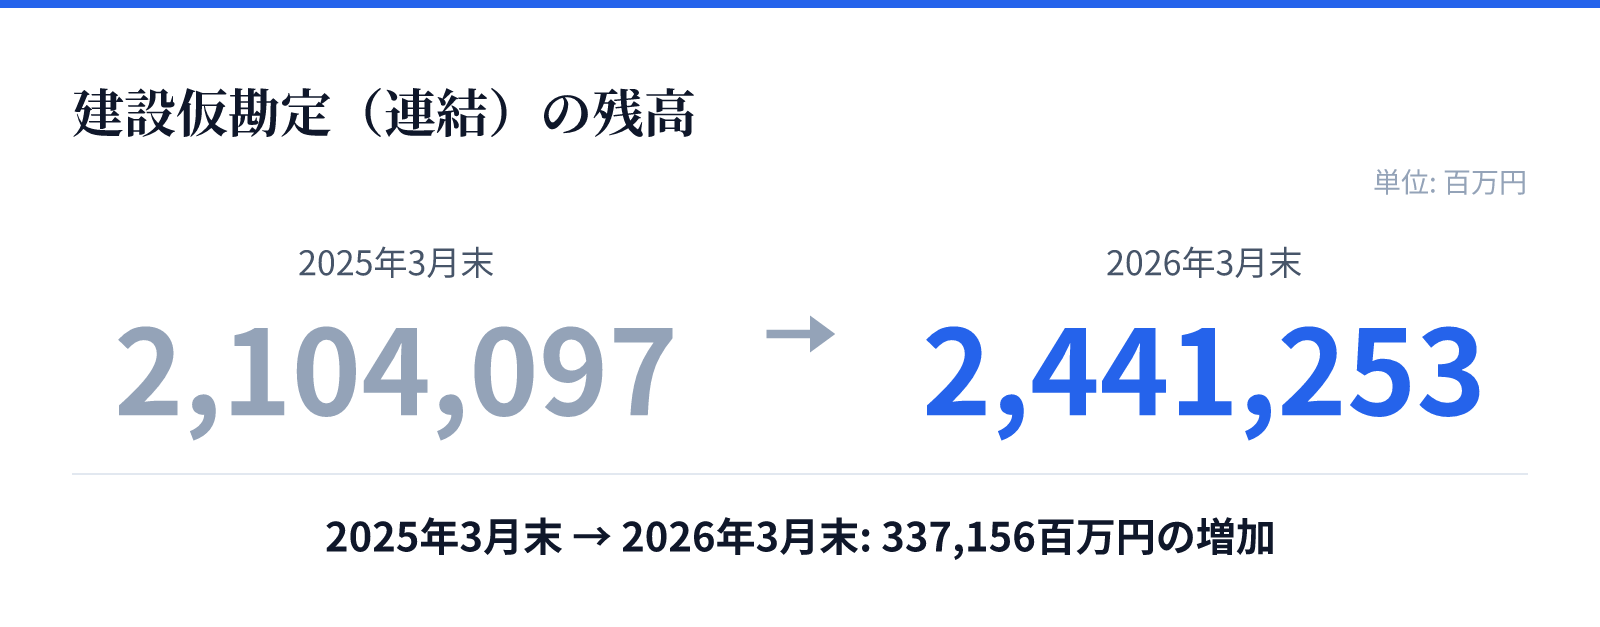
JR東海の連結貸借対照表を開くと、有形固定資産の内訳に建設仮勘定が並んでいます。2025年3月末が2,104,097百万円(約2.1兆円)、2026年3月末が2,441,253百万円(約2.4兆円)。1年で残高が積み上がっているのが見て取れます。単体(連結子会社を含まないJR東海本体)の貸借対照表ではさらに内訳が細かく、建設仮勘定合計は2,211,815百万円から2,573,607百万円へ。そのうち鉄道事業分が2,211,156百万円から2,570,205百万円を占めます。
同じ期間に、有形固定資産合計は60,587億円から63,712億円へ3,124億円増え、固定資産合計は83,804億円から92,013億円へ8,208億円増えました。資産合計は103,233億円から108,761億円へ5,528億円の増加です。会社は確実に大きくなっています。
そして肝心なのが、この建設仮勘定は減価償却されないという点です。減価償却とは、買った設備の代金を、使う年数に分けて少しずつ費用にしていく手続きのこと。裏返すと、まだ使っていないものは、まだ費用にしない。収益を生み始めた期間に、その収益を生むための費用をぶつける——費用収益対応の原則と呼ばれる考え方です。
トンネルは、掘っている間は費用ではなく資産なのだ。
読者の手順は単純です。有価証券報告書の「設備の状況」と、貸借対照表の有形固定資産の内訳を突き合わせる。建設仮勘定の残高が何年にわたってどう膨らんでいるかを並べれば、損益計算書に出てこない支出の総量が、資産の側に姿を現します。
3. 減価償却は「開業」から始まる——利益が階段状に落ちる日
では、この箱はいつ開くのか。開くのは、設備を使い始めた日です。供用開始とともに建設仮勘定は構築物や機械装置といった本来の科目へ振り替えられ、その瞬間から減価償却が始まります。
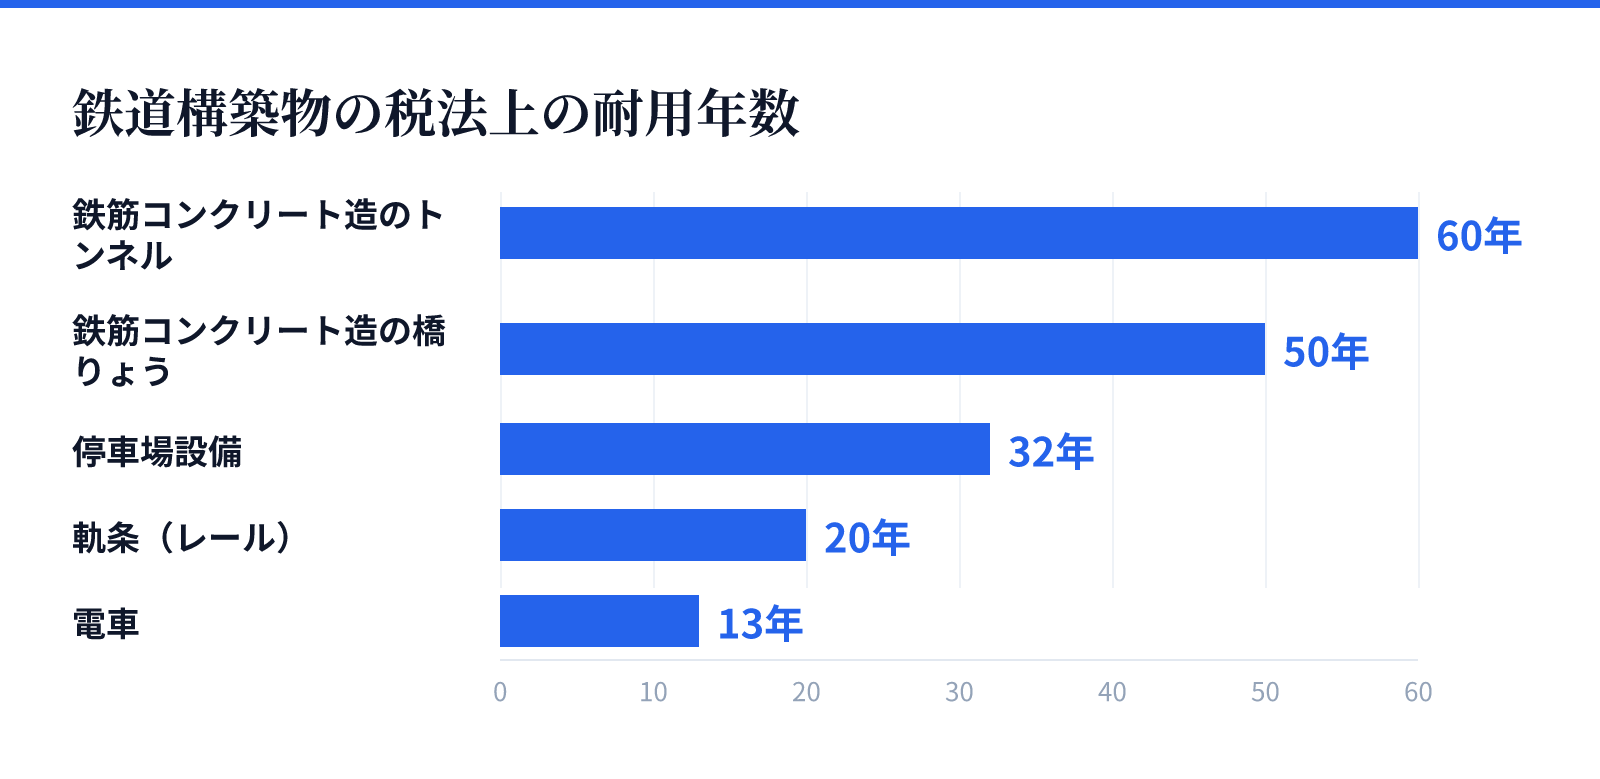
ここで効いてくるのが耐用年数、つまり「何年かけて費用にしていくか」という年数です。税法の耐用年数表を見ると、鉄道の構築物は極端に長い。鉄筋コンクリート造のトンネルは60年、線路を支える道床も60年、土工設備は57年、鉄筋コンクリート造の橋りょうは50年、停車場設備は32年。一方で軌条(レール)とその附属品は20年、電車は13年です。鉄道事業会計規則第11条は、鉄道事業固定資産の減価償却について、有形固定資産は定率法または定額法で行うと定めています。
長い耐用年数は、1年あたりの負担を薄く伸ばします。ただし薄く伸ばしても、元の総額が巨大なら効き方は大きい。ここは「長いから軽い」と早合点しないところです。
そのうえで、開業が遅れることの財務的な意味を3つに分けて考えます。
ひとつは、償却開始が後ろへずれること。費用が発生する時点が先送りされます。
ふたつめは、その間も利息と維持費は発生し続けること。JR東海の連結損益計算書では、支払利息が45,727百万円から45,954百万円、鉄道施設購入長期未払金利息が33,288百万円から32,825百万円で並んでいます。2025年3月期は支払利息が790億円とされています。営業外費用の合計は81,776百万円から82,448百万円。開業していなくても、利息は毎期きちんと利益から引かれています。
みっつめは、収益の立ち上がりも遅れること。開業が延びれば、運賃収入が入り始める日も同じだけ延びます。
開業の遅れは、費用の先送りであると同時に、収益の先送りでもある。
読者の手順としては、減価償却費は損益計算書の表面ではなくキャッシュフロー計算書の営業活動区分の先頭付近で見るのが早い、と覚えておくと便利です。利益にいったん足し戻す形で出てくるので、金額をそのまま拾えます。
4. 財源の側——長期借入金と財政投融資
支出の話をしたら、資金の出どころも見なければ片手落ちになります。
JR東海は有価証券報告書で、中央新幹線について自己負担を前提として実現し、東海道新幹線と一元的に経営していくと明記しています。東海道新幹線、東海地方の在来線、そして中央新幹線という「三世代の鉄道」を運営する、という言い方をしている会社です。
そのうえで、公的な資金が一度だけ大きく入っています。財政投融資という仕組みです。国が集めた資金を、政府系の機関を通じて長期・低利で貸し出す枠組みだと考えてください。補助金のように渡し切りではなく、返す前提のお金である点が重要です。
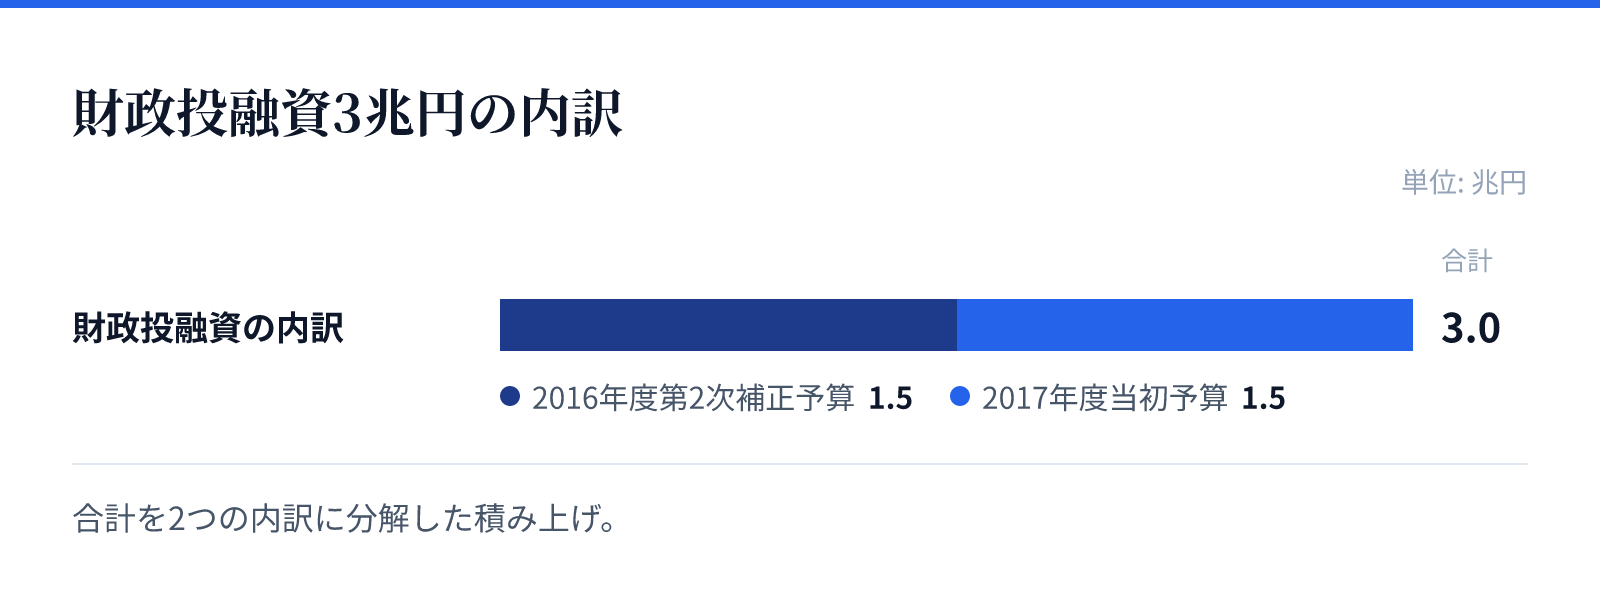
経緯はこうです。2016年11月、独立行政法人鉄道建設・運輸施設整備支援機構法の一部を改正する法律の施行を受けて、JR東海は同機構に対し、中央新幹線の建設の推進のため財政投融資を活用した長期借入を申請しました。そして2017年7月までに総額3兆円を借り入れています。参議院の資料では、2016年度第2次補正予算で1.5兆円、2017年度当初予算でさらに1.5兆円、合わせて3兆円という内訳が示されています。財務省の「財政投融資の概要2026」にも、リニア中央新幹線の早期全線開業のために長期・低利の融資を実施(計3兆円の財政融資)と記載されています。
狙いも公式に説明されています。内閣府の「未来への投資を実現する経済対策」では、長期・固定・低利の貸付けによってJR東海の長期債務残高の増加を抑制し、債務水準を圧縮するために工事を行わない期間(経営体力回復期間)をできる限り短縮する、と書かれています。それによって名古屋開業後すぐ名古屋・大阪間に着手し、全線開業までの期間を最大8年間前倒しする、という設計です。
長期債務残高は2025年3月期で4兆7,786億円。この規模の負債を、長い期間、固定した低い金利で持てるかどうかは、超長期プロジェクトの成否を分けます。金利の水準そのものより、いつまでその条件で固定できているかが効くからです。
低利で長く借りるという条件そのものが、このプロジェクトの設計思想である。
もうひとつ、貸借対照表の流動資産に見慣れない科目があります。「中央新幹線建設資金管理信託」です。残高は10,907億円から8,495億円へ、2,411億円減りました。工事の進行にあわせて建設資金が取り崩されていく様子が、この一行に出ています。
読者の手順は、有価証券報告書の「借入金等明細表」を開くこと。残高だけでなく、平均利率と返済期限まで並んでいます。金利上昇局面では、固定なのか変動なのか、いつ借換えの山が来るのかが論点になります。
5. キャッシュフロー計算書の3区分で読み直す
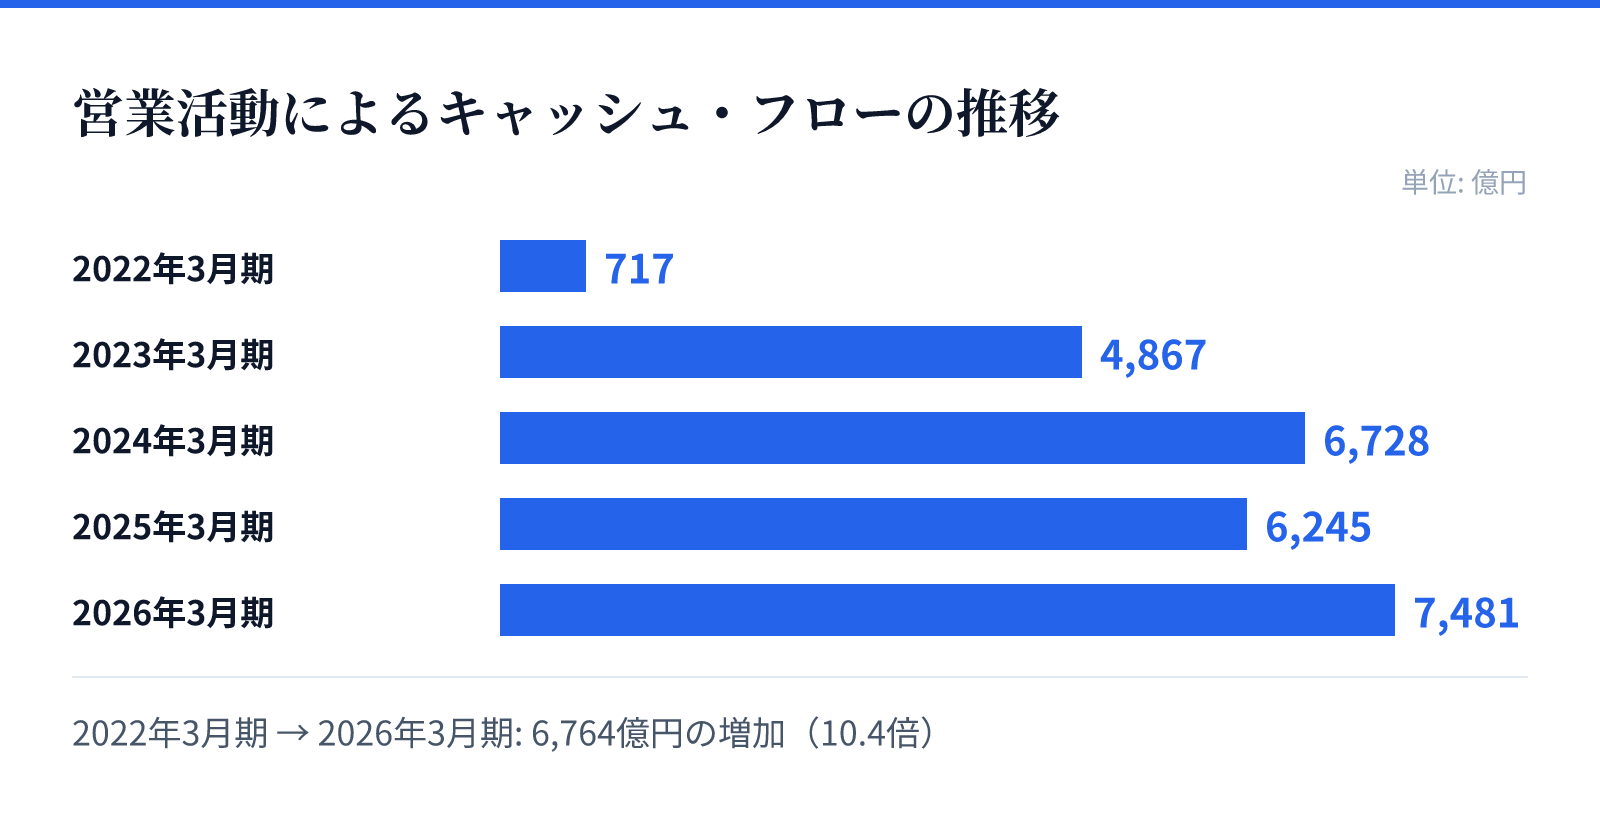
ここまでの話は、キャッシュフロー計算書を3期から5期並べると、いちどに見えるようになります。キャッシュフロー計算書は現金の出入りを、営業活動・投資活動・財務活動の3つに分けた表です。本業で稼いだか、設備に使ったか、借入や配当でやりとりしたか、を区別できます。
営業活動によるキャッシュ・フローは、2021年3月期がマイナス1,693億円、2022年3月期が717億円、2023年3月期が4,867億円、2024年3月期が6,728億円、2025年3月期が6,245億円。そして2026年3月期は7,481億円まで戻りました。運輸収入の増加が効いています。
投資活動によるキャッシュ・フローは、マイナス1,347億円、マイナス1,530億円、マイナス1,750億円、マイナス4,365億円、マイナス9,560億円と拡大し、2026年3月期はマイナス6,214億円。前の期に比べて3,346億円のプラス方向の動きですが、これは工事が縮んだからではなく、資金運用による支出が減ったことなどが理由と説明されています。設備そのものへの支出、つまり有形・無形固定資産の取得等による支出は、2021年3月期がマイナス4,935億円、2022年3月期がマイナス4,161億円で、コロナ期にも途切れず続いていました。
財務活動によるキャッシュ・フローは、2,626億円、マイナス191億円、マイナス2,206億円、マイナス1,251億円、マイナス955億円、そして2026年3月期はマイナス1,508億円。自己株式の取得による支出が増えたことなどが理由とされています。期末の現金及び現金同等物は3,705億円で、前の期末より241億円の減少でした。
フリーキャッシュフロー(営業と投資を足したもの)は、2023年3月期が311,670百万円、2024年3月期が236,322百万円、2025年3月期がマイナス331,486百万円、2026年3月期が126,749百万円。年によってプラスとマイナスを行き来しています。
建設期のフリーキャッシュフローがマイナスに沈むこと自体は、それだけでは悪材料になりません。使うために建てているのだから、構造的にそうなる時期がある。見るべきは符号そのものではなく、営業活動で稼いだ現金が、利息と維持費と株主還元を賄えているかという別の問いです。
会社側の説明も出ています。2025年度から2035年度までの資金配分のイメージとして、中央新幹線建設に約9.0兆円、既存事業への設備投資に約2.4兆円、株主還元等に約0.8兆円を充てる計画が示されました。2025年の設備投資額は7,350億円(うちリニア中央新幹線3,500億円)と発表されています。さらに中央新幹線の工事資金については、開業時期を2035年と仮置きして試算した結果、毎年の営業キャッシュ・フローに加えて社債・借入による資金調達約2.4兆円で賄え、健全経営と安定配当を堅持できることを確認した、と説明されています。あくまで仮置きの前提に基づく試算であり、開業時期そのものが確定しているわけではありません。
読者の手順は、3区分の符号の組み合わせを3期から5期ぶん並べて、フェーズが変わった年を探すこと。営業がプラス、投資が大きなマイナス、財務がその穴を埋める——この形が続いているうちは、まだ建設期の会社だと読めます。
6. 「国策でも民主導」が財務にとって意味すること
リニアはしばしば国家プロジェクトと呼ばれます。しかし決算書の側から見ると、性格はもう少し限定されます。
資金の出し手が誰かで、リスクの帰属先が変わるからです。ここは一段だけ整理しておく価値があります。融資は返済義務のある負債で、貸借対照表の負債の部に載ります。出資は資本で、返済義務はない代わりに持ち分が増えます。補助金は受け取った側の利益や資本に影響し、圧縮記帳といった別の会計論点が出てきます。同じ「公的なお金が入った」でも、意味はまったく違います。
JR東海に入った3兆円は、財政投融資を活用した長期借入です。つまり負債であり、返す前提のお金である。条件は長期・固定・低利ですが、返済義務が消えるわけではありません。会社自身も、中央新幹線を自己負担を前提として進めると書いています。
だから開業が遅れたときのコストは、原則として事業主体と、その株主に向かいます。工事費が5.52兆円から7.04兆円、そして11.0兆円へと見直されてきた重みも、同じ場所に落ちます。品川・名古屋間の開業について、会社は2027年の開業は実現できないと説明し、新たな開業時期を見通すことができない状況にあるとしています。報道では2034年以降、あるいは2035年以降になるとの見方も伝えられていますが、確定した時期ではありません。
一方で、足元の財務体質はむしろ厚くなっています。純資産は4,658,550百万円から5,136,631百万円へ増え、自己資本比率は44.60%から46.60%へ、ROE(自己資本利益率、株主のお金をどれだけ効率よく利益に変えたかを示す指標)は10.45%から11.44%へ上がりました。会社は健全経営と安定配当を堅持するという方針を繰り返し掲げています。
投資家として見る点は、派手なニュースの見出しではありません。事業主体が誰で、遅延のコストを誰が負い、その負担が財務のどの行に現れるか。そこだけです。
7. 読者が今日できる3つの確認
最後に、決算短信と有価証券報告書を開いて、今日できる確認を3つに絞ります。
ひとつめは、建設仮勘定の残高推移です。貸借対照表の有形固定資産の内訳を数期ぶん並べます。JR東海なら連結で2,104,097百万円から2,441,253百万円、単体の建設仮勘定合計で2,211,815百万円から2,573,607百万円という並びが出発点になります。この箱が膨らんでいる間は、支出はまだ利益を削っていません。
ふたつめは、減価償却費と設備投資額の比較です。減価償却費はキャッシュフロー計算書の営業活動区分の先頭付近、設備投資額は投資活動区分の「有形・無形固定資産の取得等による支出」で拾えます。取得の支出が償却費を大きく上回っている会社は、資産を増やしている最中の会社です。
みっつめは、有利子負債残高と平均利率です。有価証券報告書の借入金等明細表で、残高・平均利率・返済期限がまとめて確認できます。超長期のプロジェクトでは、金利そのものより、どの条件をいつまで固定できているかが効きます。
この3つを並べるだけで、「投資が重そう」という印象は、いつ・どの科目で・どれだけ効くのかという具体的な問いに変わります。決算書は、未来を当てる道具ではありません。いま何がどこに溜まっているかを確かめる道具である。
では、私たちに何ができるのか。ニュースの見出しで会社の重さを判断するのではなく、建設仮勘定という一行を数期ぶん並べてみる。それが、超長期の設備投資を持つ会社と付き合うときの基本になります。
なお本記事で挙げた数値は、東海旅客鉄道の2026年3月期決算短信および有価証券報告書、同社の財務ハイライト、財務省・内閣府・参議院の公表資料、ならびに報道をもとにしています。開業時期や将来の工事費については、確定した見通しが示されていない点にご留意ください。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。