事業モデル
LivaNova PLCは、心肺および神経調節の2つの主要セグメントで医療技術製品、治療法、および関連サービスを提供しています。心肺セグメントでは、心肺器や酸素供給装置、自動輸血システムなどの製品を提供しています。
神経調節セグメントでは、難治性てんかんやうつ病の治療のための神経刺激装置や、閉塞性睡眠時呼吸障害の治療に向けたシステムの開発・臨床試験を行っています。同社は、米国、英国、ドイツ、フランスを含む欧州諸国を含む広範な地域で、直接販売や代理店を通じて製品を販売しています。
KPI
最新の財務データにおいて、売上高はFY2023の11.5億ドルからFY2025には13.9億ドルへと拡大しています。この期間中、営業利益率は1.9%から14.4%へと大幅に向上しており、収益性の改善が見て取れます。
一方で、ROE(自己資本利益率)はFY2023の1.4%からFY2024には4.8%に上昇したものの、FY2025には-20.2%へと転落しています。また、同社は5.2億ドルの現金および現金同等物を保有しています。
業績推移
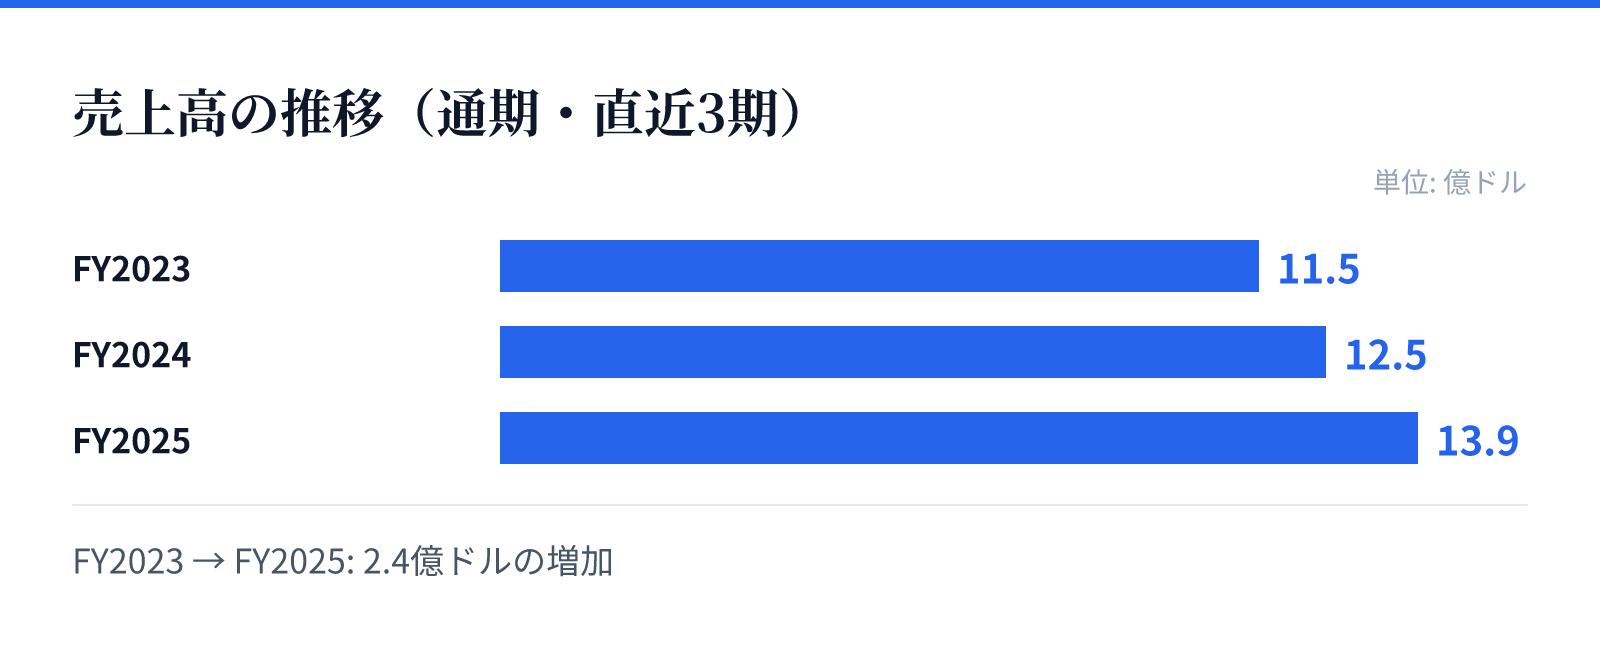
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.5億ドル。
FY2024の売上高は12.5億ドル。
FY2025の売上高は13.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で10.7%の成長を記録しています。この成長は、心肺および神経調節の両セグメントにおける製品需要の拡大に支えられているとみられます。
特に神経調節セグメントにおける、うつ病やてんかん治療のためのデバイス、および睡眠時呼吸障害向けの新システムの開発・臨床試験が将来の成長要因となります。売上高の継続的な増加は、同社の市場におけるプレゼンスの拡大を示唆しています。
リスク
最新の財務データにおいて、FY2025の純利益が赤字に転落している点は、投資や研究開発、あるいは一時的な要因による影響の可能性を示唆しています。ROEの急激な低下は、資本効率の悪化や一時的な損失の計上を反映しているものとみられます。
また、医療機器分野の特性上、製品の承認や規制への対応が事業継続に不可欠な要素となります。特に神経調節分野における新システムの臨床試験の進捗や、各国の規制環境の変化が事業の不確実性を生む要因となり得ます。
競合
同社は心肺および神経調節という高度な専門性を要する医療機器市場において、特定の治療法に特化した製品を展開しています。心肺セグメントでは、心肺器や酸素供給装置など、高度な医療現場で必要とされる機器を提供しています。
神経調節セグメントでは、難治性疾患に対する特定の治療法を提供することで、競合他社との差別化を図っています。世界各地の医療機関や専門家を顧客としており、特定の治療領域における技術的優位性が競争力の源泉となります。
バリュエーション
現在の市場データにおいて、同社の株価は80.32ドル、時価総額は約44.3億ドルとなっています。PERは23.69倍、PBRは3.34倍と算出されています。
これらの指標は、同社の成長期待と現在の市場評価を反映しています。投資判断にあたっては、売上成長と利益率の改善傾向と、最新の純利益の動向を照らし合わせる必要があります。