事業モデル
Liberty Live Holdings, Inc.LLYVKは、ライブエンターテインメントを主軸とした事業を展開する企業です。ライブミュージックイベントのプロモーションや、アーティストおよびアスリートのマネジメント、さらには音楽会場の運営を行っています。
また、自社イベントや第三者のクライアント向けにチケット販売を行うほか、広告サービスの提供やスポンサーとの関係構築も重要な事業柱としています。コロラド州エンゲルウッドに拠点を置き、多角的なアプローチでエンターテインメント市場に参入しています。
KPI
最新の財務データによると、FY2025の売上高は381,951,000 USD(=3.8億ドル)を記録しています。これは前年度の340,493,000 USD(=3.4億ドル)と比較して、前年比で12.2%の成長を見せています。
同期間の純利益は前年比で22.9%増加しており、収益性の向上が確認されます。また、同期間のROEは177.2%に達しており、資本効率の高さが示されています。なお、同社の現金および現金同等物は523,349,000 USD(=5.2億ドル)を保有しています。
業績推移
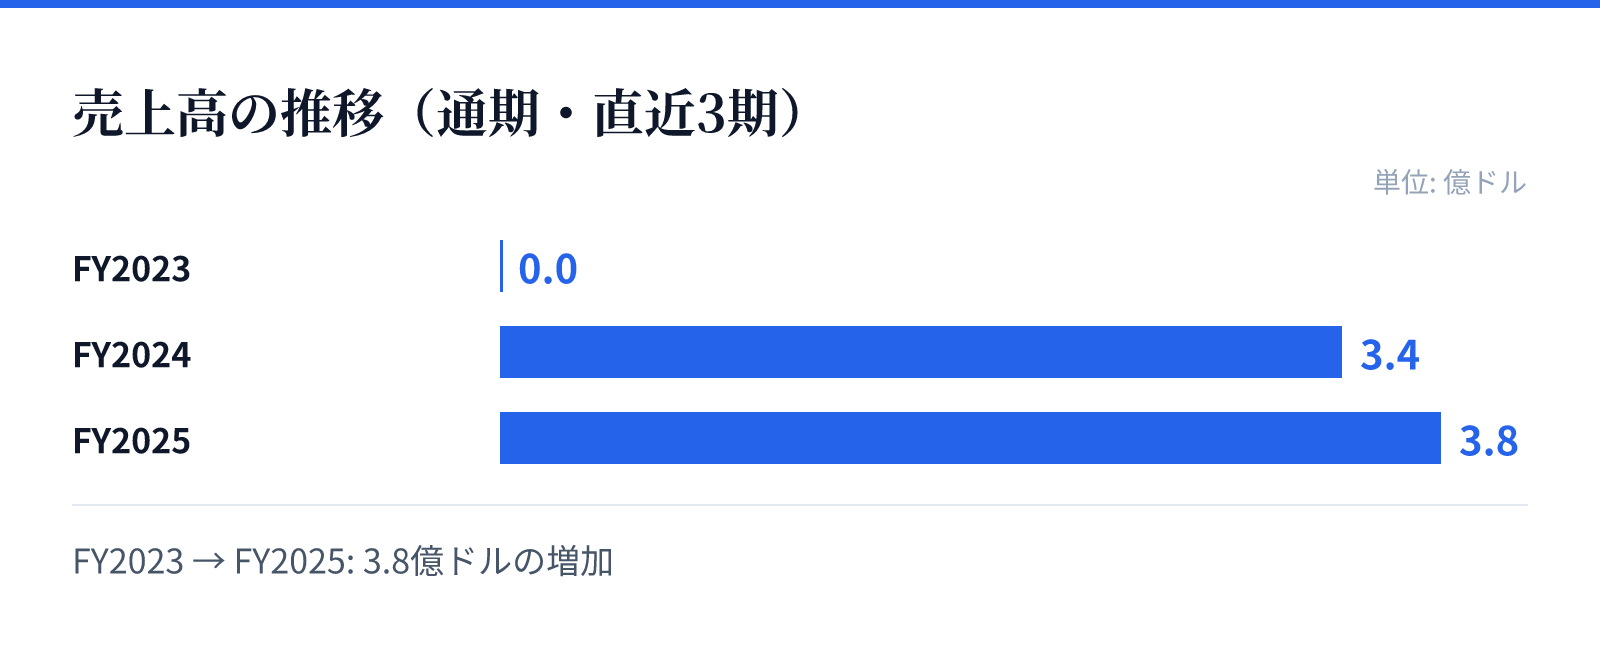
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は3.4億ドル。
FY2025の売上高は3.8億ドル。
成長ドライバー
同社の成長は、ライブイベントの需要拡大と、それに付随する広告・スポンサーシップの拡大によって支えられています。特に、チケット販売やアーティストマネジメントといった多角的なサービス提供が、安定した事業基盤を構築しています。
直近の財務推移では、売上高の増加に加えて純利益が前年比22.9%増と、売上成長を上回るペースで推移している点が特徴的です。この成長傾向は、運営効率の改善や、より高付加価値な広告・スポンサーシップ契約の獲得に起因しているとみられます。
リスク
同社の営業利益率は、FY2024の-14.5%からFY2025の-13.5%へと改善傾向にあるものの、依然としてマイナスの水準にあります。このことは、事業拡大に伴うコスト負担や、イベント運営における変動費の管理が課題であることを示唆しています。
また、ライブエンターテインメント事業の特性上、イベントの開催状況やアーティストの動向、さらにはマクロ経済の影響を受けやすい側面があります。将来的な収益性の改善には、継続的なコスト構造の最適化と、安定した集客の確保が不可欠となります。
競合
同社は、ライブミュージックやスポーツイベントに関連する広範なサービスを提供することで、競合他社との差別化を図っています。アーティストのマネジメントから会場運営、広告までを一貫して手掛けることで、独自の価値提供を行っています。
エンターテインメント業界は競争が激しい分野ですが、同社はスポンサーとの強固な関係構築や、第三者クライアントへのチケット販売など、多角的なアプローチを展開しています。これらのネットワークをいかに深化させ、独自の地位を確立できるかが今後の競争優位性の鍵となります。
バリュエーション
最新の市場データにおいて、同社の株価は$104となっており、時価総額は約93.9億ドル(9,394百万USD)と評価されています。この規模感は、同社の持つ資産や将来の成長期待を反映した数値です。
一方で、PBRは-15.01倍と算出されており、特異な数値を示しています。投資判断にあたっては、現在の市場評価と、同社が保有する523,349,000 USD(=5.2億ドル)の豊富なキャッシュポジションを照らし合わせる必要があります。