事業モデル
Liberty Live Holdings, Inc.LLYVAは、ライブエンターテインメントを主軸とした事業を展開する企業です。ライブミュージックイベントのプロモーションや、アーティストおよびアスリートのマネジメント、音楽会場の運営など多角的な活動を行っています。
さらに、自社イベントや第三者クライアント向けのチケット販売事業も展開しています。広告サービスの提供や、スポンサーとの関係構築・維持を通じて、多角的な収益源を確保するビジネスモデルを構築しています。
KPI
最新の財務データにおいて、FY2025の売上高は381,951,000 USD(=3.8億ドル)を記録しています。前年度の売上高は340,493,000 USD(=3.4億ドル)であり、事業規模の拡大が確認できます。
同社のROE(自己資本利益率)は、FY2024の56.6%からFY2025には177.2%へと大幅に上昇しています。また、営業利益率はFY2024の-14.5%からFY2025には-13.5%へと改善の兆しを見せています。手元には523,349,000 USD(=5.2億ドル)の現金および現金同等物が保有されています。
業績推移
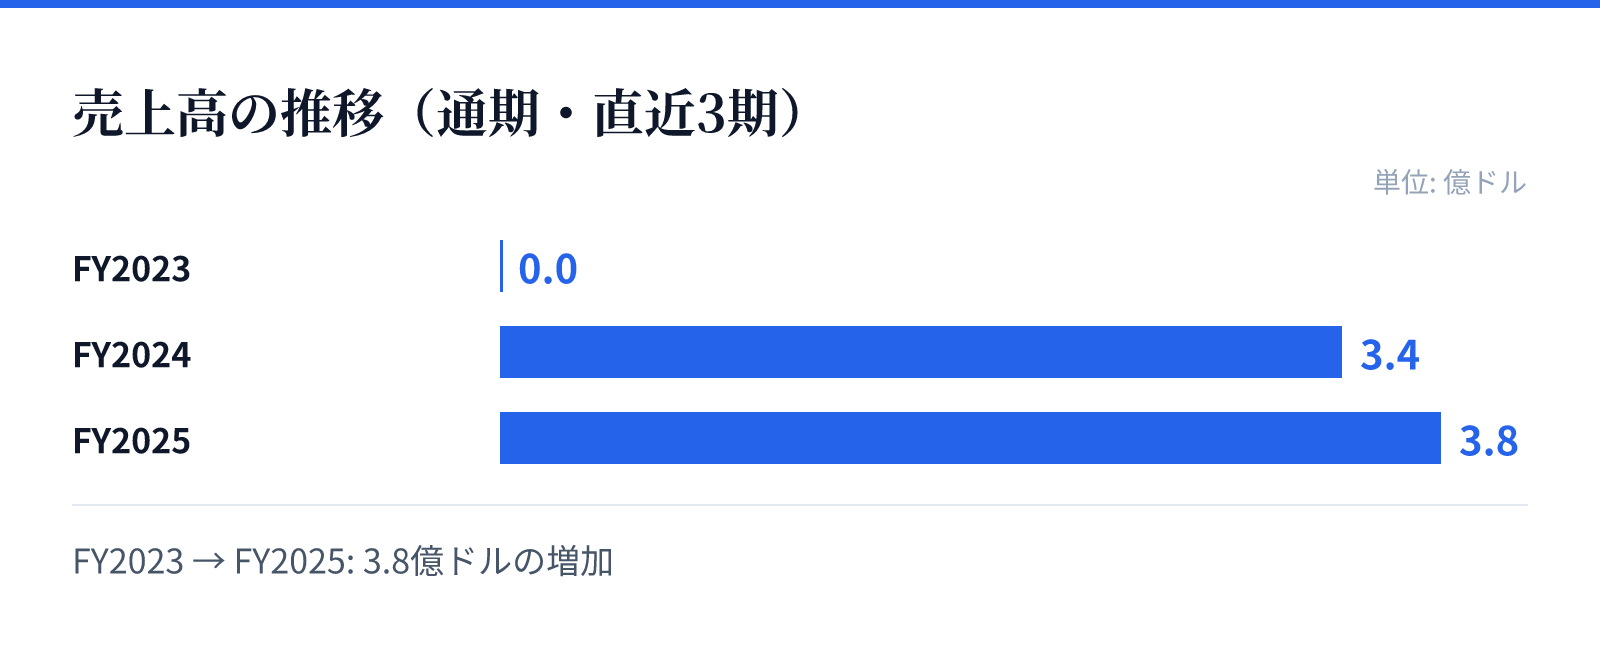
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は3.4億ドル。
FY2025の売上高は3.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で12.2%の成長を遂げています。同時に、純利益も前年比(YoY)で22.9%の成長を記録しており、収益性の向上が進んでいるとみられます。
この成長は、ライブイベントの需要拡大や、広告・スポンサーシップといった付加価値サービスの寄与によるものと考えられます。売上高の増加と純利益の成長率の乖離から、効率的な運営体制への移行が進んでいることが推察されます。
リスク
営業利益率が依然としてマイナスの水準(-13.5%)にあり、収益性の改善にはさらなるコスト管理や高付加価値な事業へのシフトが必要です。ライブイベントやコンサートの運営は、外部環境の変化による影響を受けやすい側面を持っています。
また、アーティストやアスリートのマネジメント、会場運営といった多岐にわたる事業を展開しているため、各部門における運営コストの変動が利益に直接影響する可能性があります。現在の成長を維持するためには、安定した利益構造の確立が課題となります。
競合
同社はライブミュージックイベントのプロモーションや、アーティスト、アスリートのマネジメントといった競争の激しいエンターテインメント市場で事業を展開しています。チケット販売や広告、スポンサーシップの提供を通じて、競合他社との差別化を図っています。
音楽会場の運営や第三者クライアント向けのサービス提供など、多角的なアプローチをとることで市場内での地位を確立しようとしています。独自のネットワークやスポンサーとの関係性が、競争優位性を築くための重要な要素となります。
バリュエーション
最新の市場データにおいて、同社の株価は$107.97となっており、時価総額は約97.6億ドル(9,765百万USD)と評価されています。PBR(株価純資産倍率)は-15.61倍と算出されています。
これらの指標は、同社の現在の市場評価を反映しています。高いROEの推移と、成長傾向にある売上・純利益の数値を踏まえ、今後の市場評価の推移が注目されます。