事業モデル
同社は米国、欧州、ルイジアナ、英国において、多様な保険商品を展開する保険会社です。提供する製品には、賃貸人向けや住宅所有者向けの保険、建物、自動車、ペット、生命保険が含まれます。
さらに、盗難や損傷を受けた財産に対する保険や、他者への損害に対する個人賠償責任保険も提供しています。また、他社保険の代理店としての役割も果たしており、幅広い顧客ニーズに対応する体制を整えています。
KPI
同社の直近の財務状況において、FY2025の売上高は737,900,000 USD(=7.4億ドル)を記録しています。これは前年度の526,500,000 USD(=5.3億ドル)から大幅に増加した数値です。
また、同社は367,600,000 USD(=3.7億ドル)の現金および現金同等物を保有しています。ROEについては、FY2023の-33.4%からFY2025の-31.0%へと推移しており、依然としてマイナスの水準にあります。
業績推移
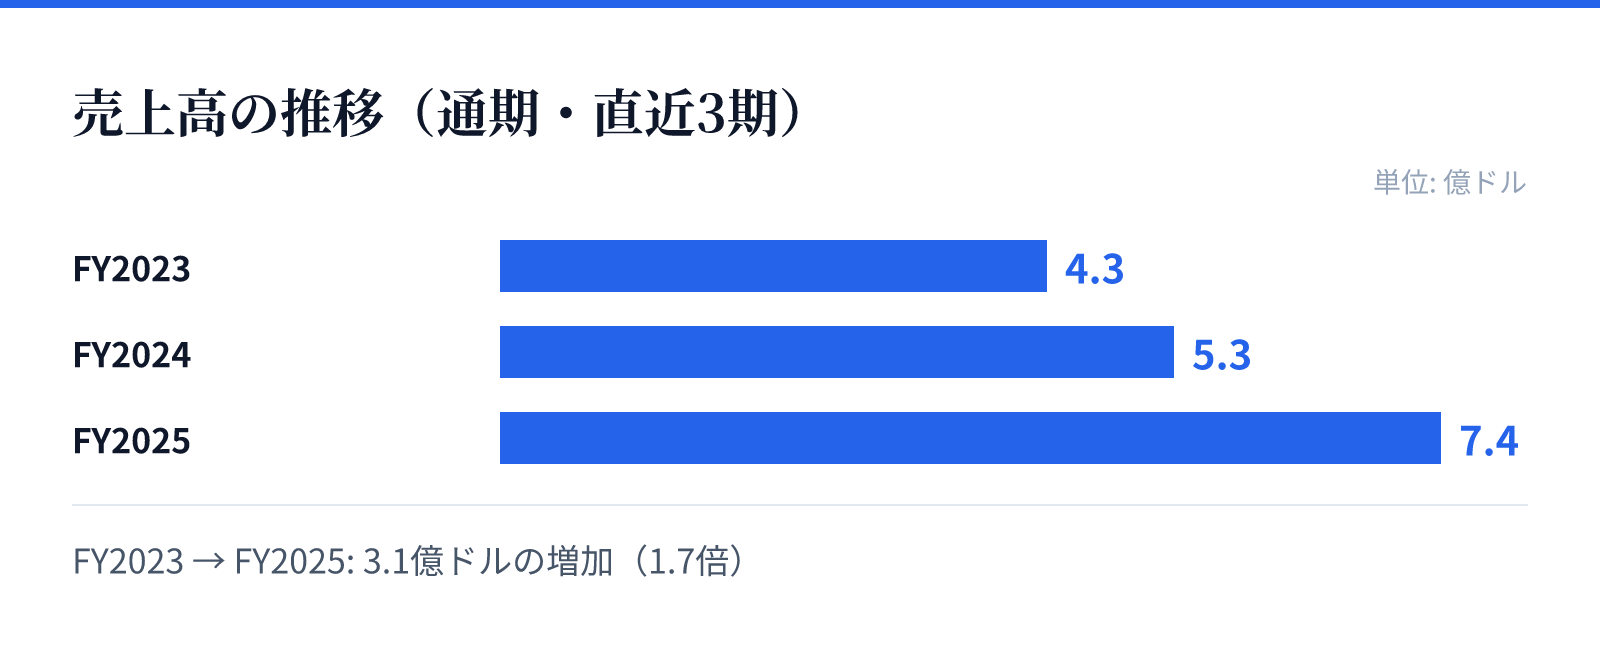
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.3億ドル。
FY2024の売上高は5.3億ドル。
FY2025の売上高は7.4億ドル。
成長ドライバー
同社の成長は、直近の売上高の推移から顕著に見て取れます。FY2025の売上高は前年比で40.2%の成長を記録しており、急速な事業拡大の動きが見て取れます。
また、同期間における純利益も前年比で18.2%の増加を達成しています。この成長傾向は、提供する保険商品の多様なラインナップと、市場における同社のプレゼンスの拡大を反映しているものとみられます。
リスク
同社の財務指標において、ROEがマイナスの水準で推移している点は注視すべき要素です。FY2023からFY2025にかけて、ROEは-33.4%から-31.0%へと推移しており、収益性の改善には依然として課題があると考えられます。
保険業界特有の規制環境や、各地域における法規制への対応も重要な要素となります。特に海外展開を含む事業展開においては、各国の規制への適応が継続的な運営において重要な要素となります。
競合
同社は、住宅や自動車、ペットなど多岐にわたる保険商品を展開しており、幅広い市場セグメントで競合が存在します。代理店としての役割も果たすことで、多様な保険ニーズを取り込む戦略をとっています。
競合他社との差別化において、同社が提供する多様な保険商品のラインナップが重要となります。特に、個人賠償責任や盗難・損傷への対応など、特定のニーズに特化した提供体制が競争優位性の源泉となります。
バリュエーション
同社の現在の株価は54.42ドルとなっており、時価総額は約41.7億ドル(4,168百万USD)に達しています。市場における評価を反映するPBRは8.34倍を記録しています。
これらの指標は、同社の成長期待を反映した数値となっています。投資判断にあたっては、現在の高いPBRと、将来的な収益性の改善に向けた成長スピードのバランスを評価する必要があります。