事業モデル
同社は航空機および防衛システム向けのコンポーネントを設計、製造、販売する企業です。機体構造部品、アビオニクス、複合材料、ブレーキシステム、除氷装置など、多岐にわたる製品群を提供しています。
主な顧客層は、商用機、ビジネスジェット、一般航空、および防衛市場の各分野に広がっています。また、安全装置や照明システム、人間機械インターフェイス製品など、高度な技術を要する部品も幅広く取り扱っています。
KPI
最新の会計年度における売上高は5億ドル(=5億ドル)に達しており、前年比で23.2%の成長を記録しています。同期間の営業利益率は24.0%と高い水準を維持しており、収益性の高さが示されています。
純利益については、前年比で224.5%という極めて高い伸びを記録しています。また、ROE(自己資本利益率)も前年の2.0%から6.1%へと向上しており、資本効率の改善が進んでいることが確認できます。
業績推移
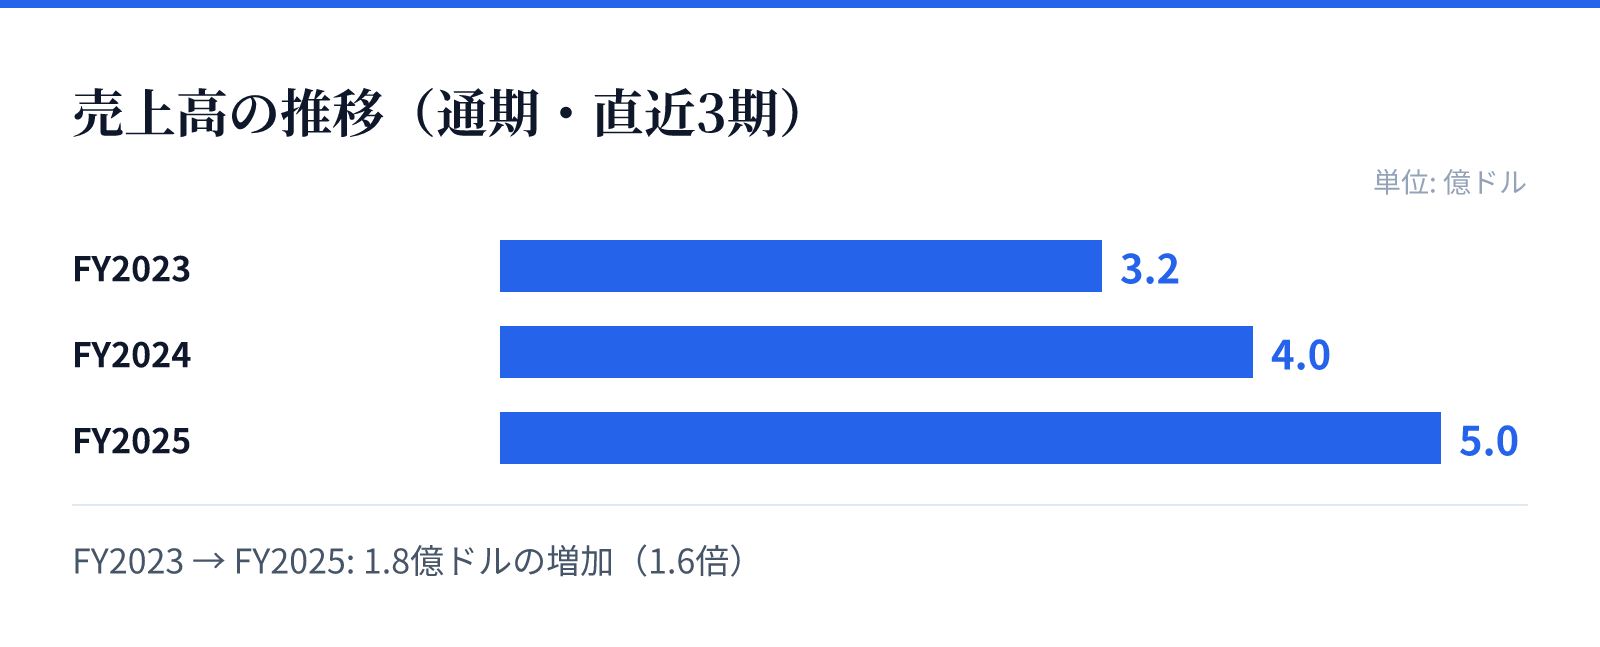
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.2億ドル。
FY2024の売上高は4.0億ドル。
FY2025の売上高は5.0億ドル。
成長ドライバー
同社の成長は、航空宇宙および防衛分野における広範な製品ポートフォリオと、安定した高い営業利益率に支えられています。近年の売上高の増加は、市場の需要拡大を捉えた製品供給の拡大を反映しているとみられます。
特に直近の財務推移において、売上高が3.2億ドルから5億ドルへと着実に増加している点は注目に値します。また、純利益の急増は、事業規模の拡大と効率的な運営体制の構築が寄与している可能性が高いと考えられます。
リスク
航空宇宙および防除分野は、高度な技術基準と厳格な品質管理が求められる市場です。製品の複雑性が高いため、製造工程における品質管理の徹底が不可欠となります。
また、防衛関連の事業を含むため、国際的な地政学リスクや規制環境の変化が事業環境に影響を与える可能性があります。特定の航空機メーカーや防衛プロジェクトへの依存度が、将来の収益の安定性に影響を与える要因となり得ます。
競合
同社は、航空機や防衛システムに不可欠な多種多様なコンポーネントを提供することで、競合他社との差別化を図っています。特に、高度な技術を要するアビオニクスや特殊な材料、安全装置などの分野で強みを持っています。
航空宇宙分野では、信頼性が最優先されるため、長年の実績と多様な製品ラインナップが参認の鍵となります。幅広い製品群を網羅的に提供できる体制が、顧客に対する強力な価値提案となっています。
バリュエーション
現在の株価は73.11ドルであり、時価総額は約68.1億ドル(6,813百万USD)となっています。PERは105.39倍、PBRは5.68倍と算出されています。
これらの指標は、同社の高い成長期待を反映した水準となっています。特に直近の純利益の急増と売上成長の加速が、現在のバリュエーションの基礎を形成していると分析されます。