事業モデル
同社は米国を拠点とし、教育サービス分野において多角的な事業を展開しています。主な事業内容は、学習管理システムやインフラ整備を含むテクノロジーサービスと、カリキュラム開発や教員トレーニングを含むアカデミックサービスです。
さらに、入学支援や財務援助を含むカウンセリングサービス、デジタル戦略やデータサイエンスを含むマーケティング、そして財務や人事などのバックオフィスサービスを提供しています。これらのサービスは、提携する20の大学パートナーに対して提供されています。
KPI
最新の財務データにおいて、同社は強固な収益性を維持しています。FY2025の売上高は1,106,070,000 USD(=11.1億ドル)に達しており、営業利益率は27.4%と高い水準を記録しています。
また、ROE(自己資本利益率)はFY2024の28.9%からFY2025も28.9%を維持しており、効率的な資本運用が行われていることが示唆されます。手元資金として171,060,000 USD(=1.7億ドル)の現金および現金同等物を保有しています。
業績推移
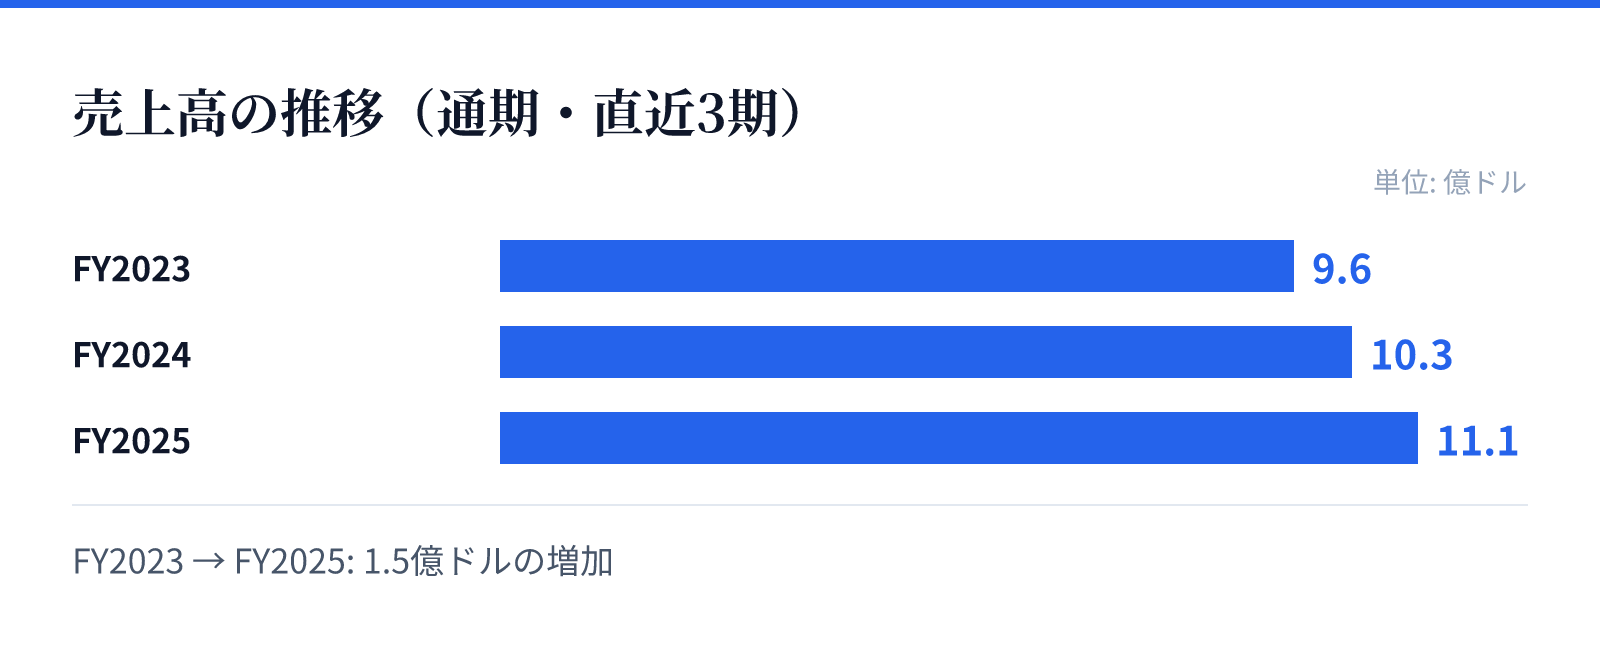
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.6億ドル。
FY2024の売上高は10.3億ドル。
FY2025の売上高は11.1億ドル。
成長ドライバー
同社の成長は、教育分野におけるテクノロジーと運営支援の統合的な提供によって支えられています。売上高はFY2023の960,899,000 USD(=9.6億ドル)から、FY2025には1,106,070,000 USD(=11.1億ドル)へと着実に推移しています。
特に、直近のFY2025における売上高は前年比(YoY)で7.1%の成長を記録しています。営業利益率もFY2023の25.9%からFY2025の27.4%へと向上しており、事業の効率性が高まっていることが推察されます。
リスク
成長の過程において、純利益の推移には注意が必要です。最新のFY2025において、売上高が前年比で増加している一方で、純利益は前年比で4.4%減少しています。
この要因については、事業拡大に伴うコスト構造の変化や、特定の事業セグメントにおける一時的な要因によるものとみられます。今後の成長においては、売上成長と純利益の相関を維持できるかが重要な焦点となります。
競合
同社は、教育機関向けに高度なテクノロジーとバックオフィス支援を統合した独自の価値提供を行っています。20の大学パートナーとの強固な関係を基盤として、単なる教育コンテンツの提供に留まらない包括的なサポート体制を構築しています。
競合他社と比較して、マーケティング、データサイエンス、財務管理といった広範なバックオフィス機能を内包している点が強みです。これにより、教育機関の運営効率を向上させる独自のポジションを確立しているとみられます。
バリュエーション
現在の市場データに基づくと、同社の株価は151.19ドル、時価総額は約39.4億ドル(3,941百万USD)となっています。PERは18.15倍、PBRは5.85倍と算出されています。
これらの指標は、同社の安定した収益性と成長性を反映した評価となっています。高い営業利益率とROEの推移を考慮すると、教育サービスセクターにおける強固な地位を反映したバリュエーションと言えます。