事業モデル
同社は米国を拠点に、光学システムおよびアセンブリの設計、開発、製造、販売を行っています。精密成形ガラス非球面光学や、赤外線用レンズ、その他の光学部品など、光を制御する製品群を提供しています。
製品群は、長距離監視や検知のための冷却・非冷却カメラシステムやモジュール、エンジニアリングサービスも含まれます。これらの製品は、防衛、国境警備、医療機器、自動車の安全アプリケーションなど、幅広い分野で活用されています。
KPI
同社は、光学技術を応用した多様な製品ラインナップを展開しています。主要な顧客層は欧州やアジアを含むグローバルな市場に広がっており、直接販売体制を構築しています。
財務面では、5,524万ドルの現金および現金同等物を保有しており、強固な流動性を確保しています。事業規模は345名の従業員によって支えられており、特定のニッチな技術領域で確固たる地位を築いています。
業績推移
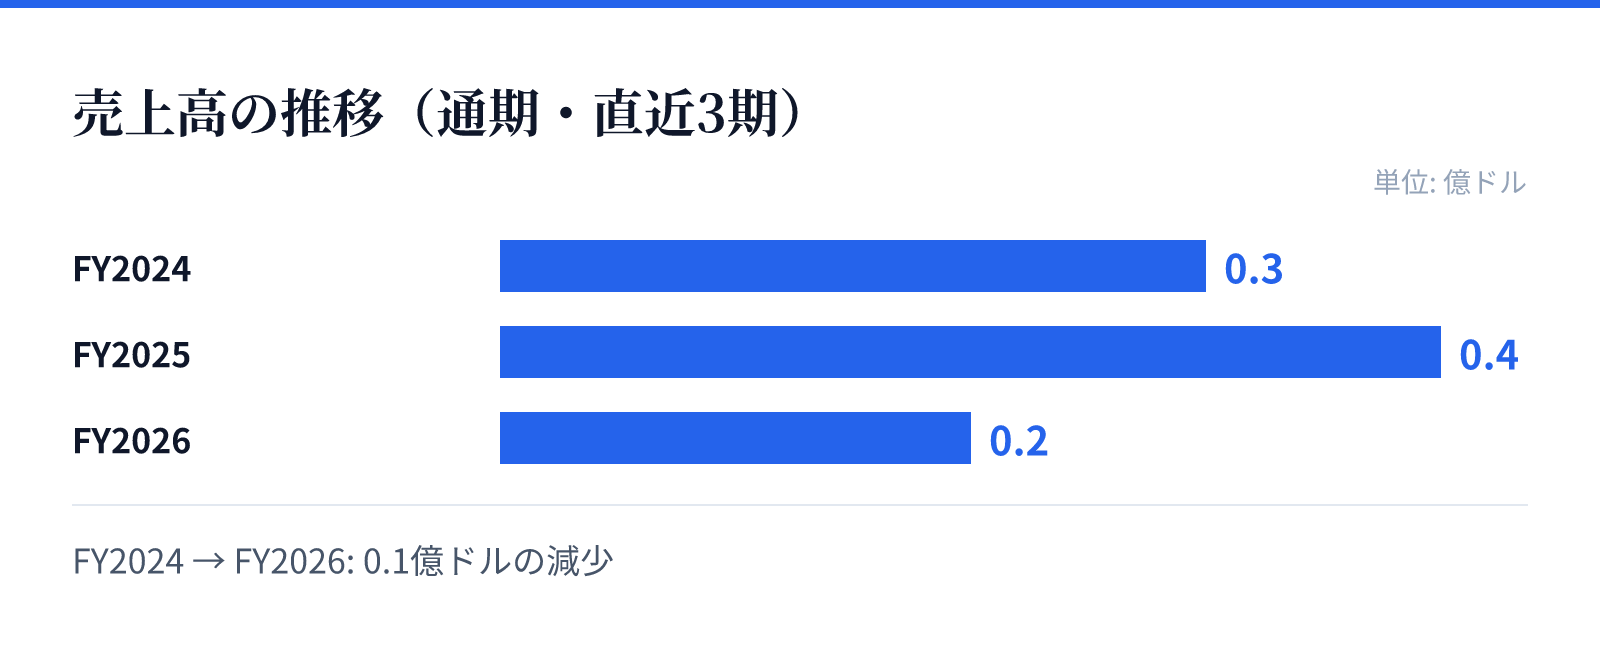
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.3億ドル。
FY2025の売上高は0.4億ドル。
FY2026の売上高は0.2億ドル。
成長ドライバー
近年の財務推移を見ると、売上高はFY2025の3,720万ドルからFY2026には1,915万ドルへと減少しており、前年比で48.5%の減収となっています。一方で、同期間の純利益は前年比で72.4%の増加を記録しています。
この推移は、売上規模の縮小にもかかわらず、収益性の改善が進んでいることを示唆しています。特に営業利益率は、FY2025の-27.3%からFY2026には-4.5%へと改善しており、効率的な運営への移行が見て取れます。
リスク
直近の財務データにおいて、営業利益率およびROEがマイナス圏で推移している点は、収益構造の不安定さを示唆しています。特にFY2025におけるROEの-95.1%という数値は、投資に対するリターンの低さを浮き彫りにしています。
また、売上高がFY2026に大幅に減少している要因が、市場環境の変化によるものか、あるいは戦略的な事業構造の転換によるものかの精査が必要です。今後の成長には、売上規模の回復と安定した利益率の確保が不可欠となります。
競合
同社は、防衛、医療、自動車、通信など、高度な光学技術が求められる複数の重要セクターにおいて製品を提供しています。これらの分野では、高い信頼性と精密な技術力が競争優位の源泉となります。
特に、カスタム赤外線光学や特殊なカメラシステムなどの高度な技術領域では、参入障壁が高いことが予想されます。多様な産業分野への展開は、特定の市場変動に対する耐性を高める要因となります。
バリュエーション
同社の株価は13.79ドルで推移しており、時価総額は約8.3億ドルとなっています。この規模に対し、PBRは9.09倍と算出されています。
高いPBRは、同社の保有する光学技術や知的財産、あるいは特定のニッチ市場における支配力が市場から評価されていることを示唆しています。投資判断にあたっては、現在の高い評価水準と、将来の収益改善のペースを照らし合わせる必要があります。