事業モデル
同社は、米国、カナダ、南米の市場において、新築住宅、修理、リフォーム、および屋外構造物向けの建築ソリューションを提供しています。主な事業はサイディングとOSB(配向性ストランドボード)の2つのセグメントで構成されています。
サイディング部門では、エンジニアリングされた木材サイディングやトリム、ソフィット、ファシアなどの製品群を取り扱っています。OSB部門では、構造用パネルの製造・販売に加え、耐火性や防湿性などの付加価値を付与した製品ポートフォリオを展開しています。また、木材や森林、その他の小規模な製品やサービスも提供しています。
KPI
最新の会計年度であるFY2025において、同社は27.1億ドル(=27.1億ドル)の売上を記録しています。この期間の売上高は前年比で7.9%減少しており、純利益も前年比で65.2%の大幅な減少を記録しています。
財務指標の推移を見ると、FY2024には売上29.4億ドル(=29.4億ドル)、営業利益率18.3%、ROE 25.1%と好調な数値を記録していました。しかし、直近のFY2025では営業利益率が9.6%に低下し、ROEも8.4%まで低下する推移を見せています。また、現金および現金同等物は2.3億ドル(=2.3億ドル)を保有しています。
業績推移
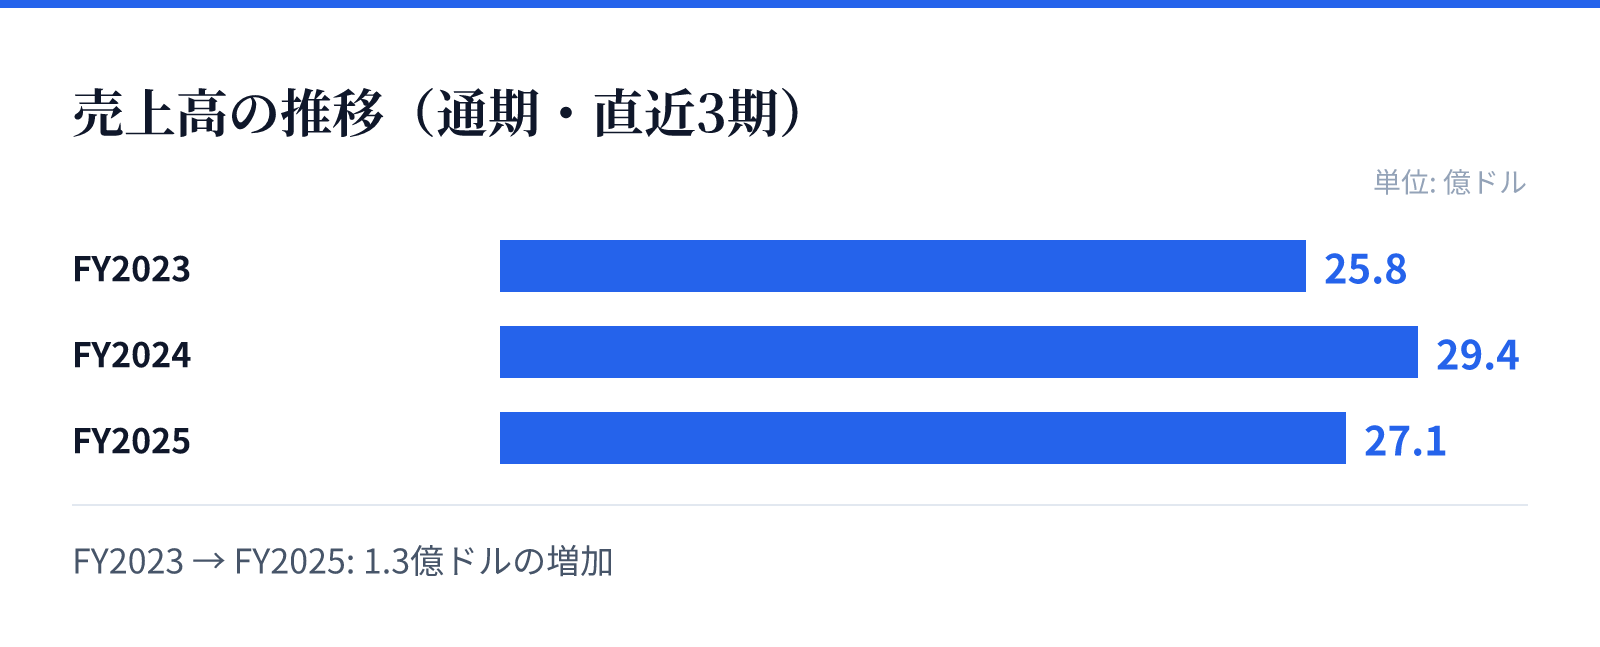
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は25.8億ドル。
FY2024の売上高は29.4億ドル。
FY2025の売上高は27.1億ドル。
成長ドライバー
同社の成長は、サイディングおよびOSBの各セグメントにおける製品の多様性と付加価値の提供に支えられています。サイディング部門では、プレ仕上げ製品を含む多様な製品ラインナップを展開し、顧客のニーズに応えています。
OSB部門においても、耐火性や防湿性、耐荷重性を高めた付加価値製品のポートフォリオが重要な役割を担っています。これらの製品は、住宅建設やリフォーム市場における多様な要求に応えるための重要な要素となります。今後の成長は、これらの製品の市場浸透と、北米および南米における販売網の活用に依存するとみられます。
リスク
直近の財務データにおいて、FY2025の売上高が前年比で7.9%減少し、純利益が前年比で65.2%減少している点は注意が必要です。この急激な利益の減少は、市場環境の変化やコスト構造の変動による影響を受けている可能性があります。
また、事業が住宅建設やリフォーム市場に強く依存しているため、不動産市場の動向や建設需要の変動が業績に直接影響を与える構造となっています。特に、原材料となる木材の価格変動や供給の安定性も、製造・販売プロセスにおける重要なリスク要因となり得ます。
競合
同社は、北米および南米の小売業者、卸売業者、住宅建設業者、および産業用ビジネスを主な顧客としています。これらの広範な顧客層に対し、サイディングやOSBといった基礎的な建材から付加価値の高い製品まで幅広く提供しています。
競合他社との差別化要因として、同社が提供する「LP Structural Solutions」のような、耐火性や防湿性を備えた高度な技術的付加価値が挙げられます。これらの特化した製品群が、標準的な建材を提供する競合他社との差別化要因として機能しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は71.26ドル、時価総額は約49.8億ドル(4,983百万USD)となっています。この評価に基づいたPERは91.36倍となっており、市場における期待値の高さが反映されています。
また、PBRは2.86倍となっており、資産価値に対して一定のプレミアムが付与されている状況です。配当利回りは1.70%となっており、投資家に対して安定した配当を提供しています。