事業モデル
同社は、アジア、欧州、米州の市場において、フィールドプログラマブルゲートアレイ(FPGA)および関連するシリコンベースのハードウェア製品を開発・販売しています。製品群は、小型プラットフォームから中規模、汎用、さらには特定の用途向けに最適化されたFPGAまで多岐にわたります。
また、設計ソフトウェアや、産業オートメーション、ロボティクス、エッジAI、車載システム向けに特化した各種ソリューションを提供しています。さらに、標準IPのライセンス供与や特許の収益化、IPサービスなどの付加価値の高い事業も展開しており、通信、コンピューティング、産業、自動車、消費者の各市場に対応しています。
KPI
最新の会計年度(FY2025)において、同社の売上高は523,262,000 USD(=5.2億ドル)を記録しており、前年比で2.7%の成長を見せています。一方で、営業利益率は2.9%まで低下しており、直近の財務推移において収益性の低下が顕著となっています。
ROE(自己資本利益率)についても、FY2023の37.4%からFY2024の8.6%、そしてFY2025には0.4%へと大幅に低下する推移を見せています。また、同社は173,305,000 USD(=1.7億ドル)の現金および現金同等物を保有しています。
業績推移
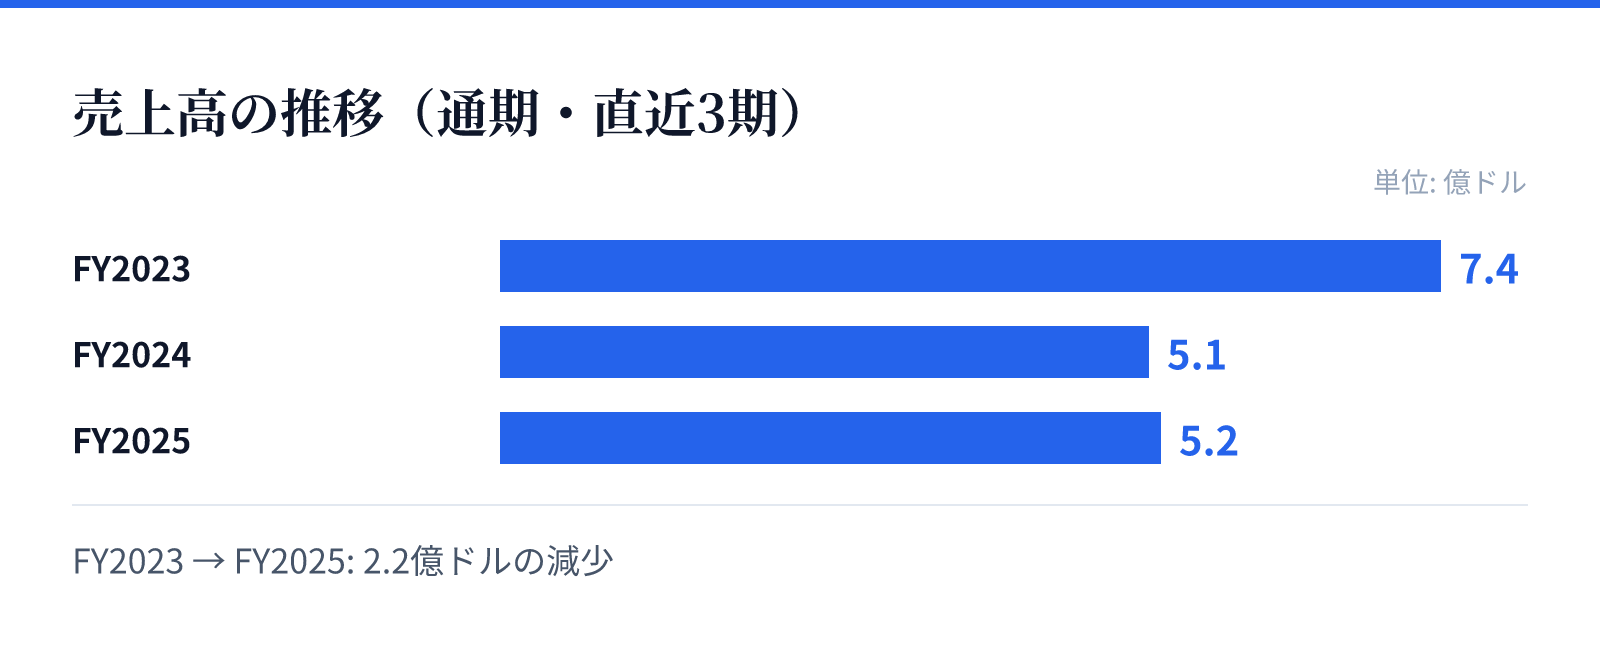
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.4億ドル。
FY2024の売上高は5.1億ドル。
FY2025の売上高は5.2億ドル。
成長ドライバー
同社の成長の柱は、多様な用途に対応するFPGA製品群と、それらを支える高度な設計ソフトウェアの統合にあります。特に、エッジAIや車載システム、産業オートメーションといった成長分野に向けた特化型ソリューションが、将来の需要を牽引する要素となります。
また、ソフトウェアによる設計の予測可能性の向上や、高度なセキュリティ機能の提供など、付加価値の高い機能の提供が重要となります。これらの技術基盤に加え、IPコアのライセンス供与や特許の活用といった、知的財産を活用したビジネスモデルも成長を支える要素となります。
リスク
直近の財務推移において、売上高が維持されている一方で、営業利益率がFY2023の29.1%からFY2025の2.9%へと急激に低下している点が懸念されます。この利益率の低下は、コスト構造の変化や競争環境の激化、あるいは特定の事業セグメントにおける収益性の悪化を示唆している可能性があります。
また、純利益がFY2025において前年比で95.0%減少していることは、短期的な収益性の不安定さを示す要因となります。これらの財務的な変動要因を特定し、安定した利益構造をいかに再構築できるかが、今後の事業継続における重要な課題になるとみられます。
競合
同社は、通信、コンピューティング、産業、自動車、消費者の広範な市場において、独自のFPGA技術と設計ツールを提供しています。競合他社との差別化要因として、特定の用途(エッジAIや車載など)に最適化されたハードウェアと、それらを統合するソフトウェアエコシステムの提供が挙げられます。
特に、設計の収束を予測可能にするツールや、特定の通信規格に対応するソリューションなど、高度な技術的要件への対応力が競争優位性の源泉となります。また、IPコアのライセンス供与や特許の活用といった、知的財産に基づくビジネスモデルも、競合に対する参入障壁を形成しています。
バリュエーション
最新の市場データに基づくと、同社の株価は114.4 USD、時価総額は約162億ドル(16,216百万USD)となっています。この時価総額に対し、PER(株価収益率)は476.67倍、PBR(株価純資産倍率)は19.93倍と算出されています。
これらの指標は、現在の市場評価が非常に高い水準にあることを示しています。特にPERの高さは、将来の成長期待が織り込まれている一方で、直近の利益率低下や純利益の減少といった財務的な課題と相まって、投資家にとっての評価の難易度を高める要因となります。