事業モデル
同社は米国、カナダ、メキシコ、および国際的な市場において輸送管理ソリューションを提供しています。事業は輸送物流と保険の2つのセグメントで構成されています。
輸送物流セグメントでは、トラック輸送、鉄道インターモーダル、航空貨物、海上貨物など、多岐にわたる輸送手段を提供しています。また、緊急貨物の配送や危険物の輸送、温度管理が必要なコールドチェーン、国境を越える輸送など、高度な専門性を要するサービスも網羅しています。
保険セグメントでは、リスクおよび請求管理サービスを提供し、独立した請負業者のリスクを再保険しています。これらのサービスは、代理店ネットワーク、第三者のキャパシティ提供者、および従業員を通じて市場に展開されています。
KPI
最新の財務データに基づくと、FY2025の売上高は4,743,760,000 USD(=47.4億ドル)を記録しています。同期間の営業利益率は3.6%となっており、前年度の4.9%から低下する傾向にあります。
自己資本利益率(ROE)についても、FY2023の26.9%からFY2024の20.1%、FY2025の14.5%へと推移しています。売上高はFY2023の5,303,322,000 USD(=53億ドル)から、直近のFY2025にかけて緩やかな減少傾向にあります。
また、同社は294,350,000 USD(=2.9億ドル)の現金および現金同等物を保有しています。最新のFY2025における純利益は、前年比で41.3%の減少を記録しています。
業績推移
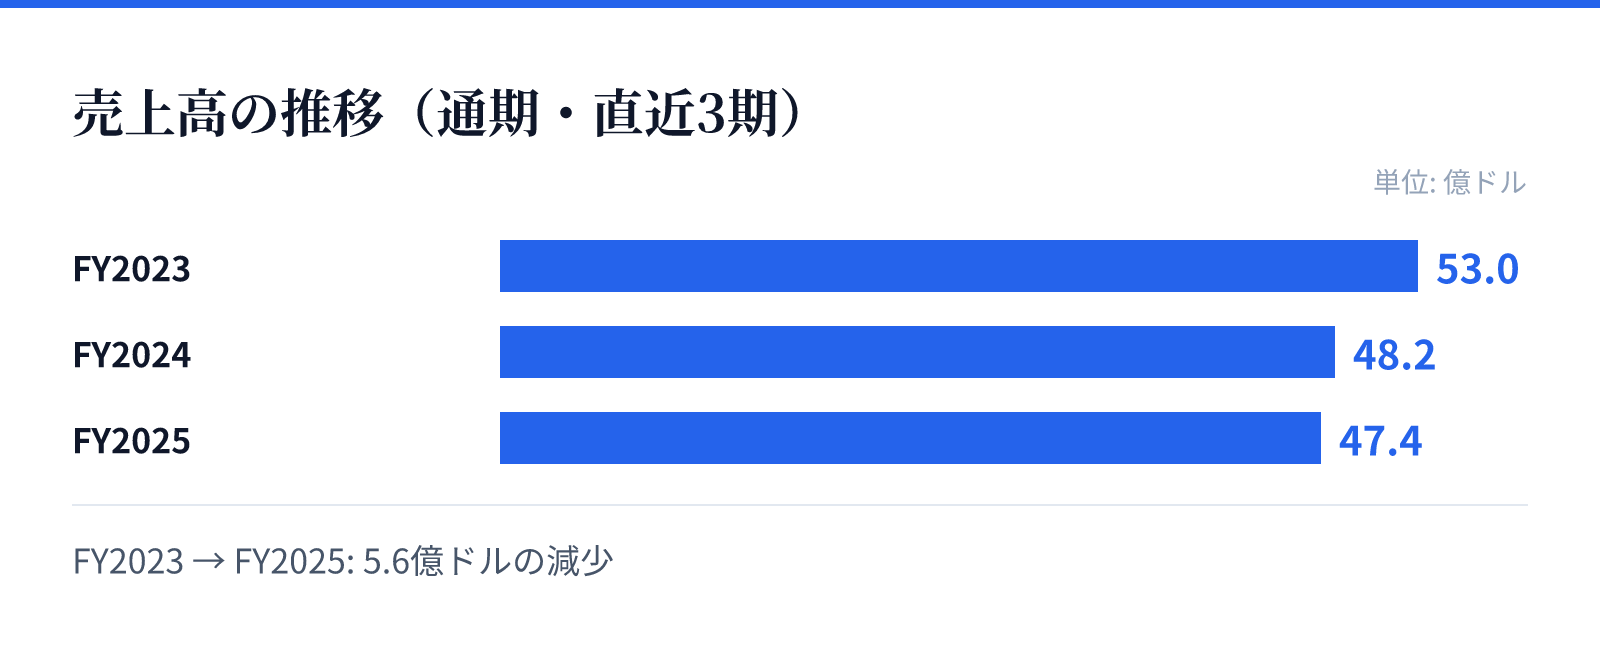
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は53.0億ドル。
FY2024の売上高は48.2億ドル。
FY2025の売上高は47.4億ドル。
成長ドライバー
同社の成長は、自動車部品、消費財、建設資材、金属、化学品、食品、重機、小売、電子機器、軍事装備など、極めて多岐にわたる産業からの需要に支えられています。多様な産業に対応できる輸送能力が、広範な顧客基盤の維持に寄与しています。
特に、トラック輸送から航空、海上、さらには特殊な貨物や国境を越える輸送までカバーする包括的なサービス提供能力が強みです。これらの多角的な輸送オプションが、異なるニーズを持つ顧客層へのアプローチを可能にしています。
また、保険セグメントにおけるリスク管理と再保険の提供も、物流事業と相乗効果を生む構造となっています。これらのサービスを代理店ネットワークを通じて提供することで、安定した顧客基盤の確保を目指しています。
リスク
直近の財務推移において、売上高が減少傾向にあり、FY2025の売上は前年比で1.6%減少しています。同時に、純利益が前年比で41.3%減少している点は、収益性の低下やコスト構造の変化を示唆している可能性があります。
営業利益率もFY2023の6.3%からFY2025の3.6%へと低下しており、競争の激化や運送コストの上昇が影響しているとみられます。利益率の低下は、将来的な収益性の確保に向けた課題となる可能性があります。
また、物流業界特有の燃料価格の変動や、国際的な貿易規制の変化、さらにはサプライチェーンの混乱といった外部要因が、事業の安定性に影響を与える可能性があります。これらの要因が、同社の提供する多様な輸送サービスのコスト構造に影響を及ぼす可能性があります。
競合
同社は、トラック、鉄道、航空、海上といったあらゆる輸送手段を統合的に提供する能力により、競合他社との差別化を図っています。特に、危険物や温度管理が必要な貨物、重機などの特殊な輸送に対応できる体制が強みです。
また、保険セグメントを併設することで、物流だけでなくリスク管理の側面からも顧客のニーズに応えています。この統合的なアプローチは、単一の輸送サービスのみを提供する競合他社に対する優位性となります。
サービス提供において、代理店ネットワークや第三者のキャパシティ提供者と連携する体制を構築しています。このネットワークを活用することで、広範な地域への対応力を確保し、市場における存在感を維持しています。
バリュエーション
最新の市場データによると、同社の株価は180.03ドルとなっており、時価総額は約61.1億ドル(6,110百万USD)です。この規模に対し、PERは47.13倍と算出されています。
PBRは7.30倍となっており、資産に対する評価を反映しています。また、配当利回りは0.97%となっており、投資家に対して一定の配当を提供しています。
これらの指標は、同社の物流および保険という多角的な事業構造と、将来の成長に対する市場の期待を反映しているものとみられます。投資判断にあたっては、近年の利益率の推移と市場の評価を照らし合わせる必要があります。