事業モデル
同社は米国およびカナダにおいて、個人会員向けに健康、フィットネス、ウェルネスの体験を提供しています。施設内には、トレーニング機器を備えたフロアや、ヨガ、ピラティス、サイクルなどのスタジオに加え、プール、サウナ、スパ、さらには子供向けの学習スペースなどが充実しています。
提供するサービスは多岐にわたり、パーソナルトレーニングや栄養指導、理学療法、さらにはスポーツイベントやチャリティイベントの運営まで含まれます。また、デジタルプラットフォームを通じて、ライブ配信のフィットネスクラスや遠隔でのパーソナルトレーニングなどのコンテンツも提供しています。
KPI
最新の会計年度における売上高は30億ドル(=30億ドル)に達しており、事業規模の拡大が確認できます。同期間の営業利益率は16.1%を記録しており、効率的な運営体制が構築されていることが示唆されます。
また、同期間のROEは12.0%に達しており、資本を効率的に活用して利益を生み出している状況にあります。現金および現金同等物は2.2億ドル(=2.2億ドル)を保有しており、事業運営の基盤を支えています。
業績推移
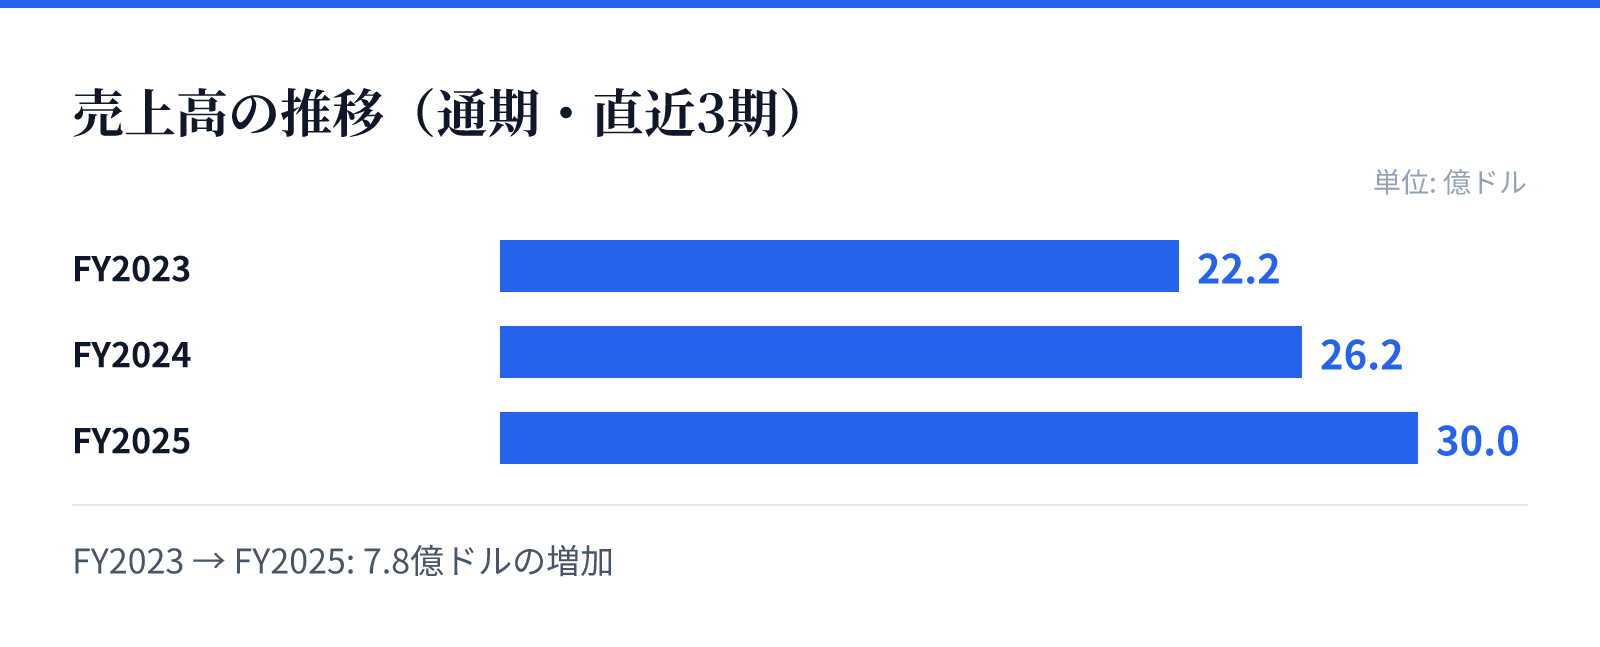
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.2億ドル。
FY2024の売上高は26.2億ドル。
FY2025の売上高は30.0億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の22.2億ドルからFY2025の30億ドルへと着実に増加しています。特に最新のFY2025における売上高は前年比で14.3%の成長を記録しています。
利益面においても顕著な伸びが見られ、FY2025の純利益は前年比で139.2%と大幅な増加を遂げています。この成長は、提供するサービスの多様化や、リゾートのような環境での施設運営が奏功しているものとみられます。
リスク
事業の規模拡大に伴い、広範な施設運営や多種多様なスタッフの管理が複雑化する可能性があります。特に52,000名に及ぶ従業員の管理や、高度な専門知識を要する理学療法、栄養指導などのサービス品質を維持することが重要となります。
また、フィットネスやウェルネスのトレンド変化や、競合他社によるサービスの高度化への対応も継続的な課題となります。デジタルプラットフォームの展開や、多様なコミュニティサービスの提供を通じて、顧客のロイヤリティを維持する戦略が求められます。
競合
同社は単なるフィットネスジムの枠を超え、スパやキッズアカデミー、栄養補給、アパレル販売などを含む包括的なウェルネス体験を提供しています。このような多角的なアプローチにより、競合他社との差別化を図っています。
また、都市部および郊外の主要な場所にリゾートのような環境を構築することで、独自のブランド価値を確立しています。独自のコミュニティサービスやイベント運営を通じて、会員との接点を多層的に構築している点が特徴です。
バリュエーション
現在の株価は43.51ドルであり、時価総額は約97.2億ドル(9,723百万USD)となっています。市場における評価は、PERが24.17倍、PBRが2.94倍と算出されています。
これらの指標は、同社の成長性とブランド価値を反映した水準にあります。最新の財務データに基づく高い成長率と利益率の改善が、投資家に対する評価の基礎となっています。