事業モデル
同社は米国の中小企業および個人を対象とした、法務、コンプライアンス、ビジネス管理のニーズを支援するオンラインプラットフォームを運営しています。主な提供サービスには、LLCやコーポレーションの設立、ビジネスライセンスの取得、知的財産権の申請、および遺言書や信託などの個人向け法務サービスが含まれます。
さらに、登録代理人やコンプライアンス、法律相談を含む多様なサブスクリプションサービスを提供しています。これには、ビジネスコンシェルジュやブックキーピング、電子署名、商標モニタリングなど、継続的なビジネス運営を支えるための幅広いソリューションが含まれています。
KPI
直近の財務データによると、FY2025の売上高は756,043,000 USD(=7.6億ドル)を記録しており、前年比で10.9%の成長を見せています。一方で、同期間の純利益は前年比で48.5%減少しており、収益性の推移には注意が必要です。
営業利益率はFY2023の3.2%からFY2024には5.2%へ上昇したものの、FY2025には1.4%まで低下しています。ROEについても、FY2024の32.1%からFY2025には9.0%へと大きく変動しており、資本効率の変動が確認されます。また、手元には167,227,000 USD(=1.7億ドル)の現金および現金同等物が保有されています。
業績推移
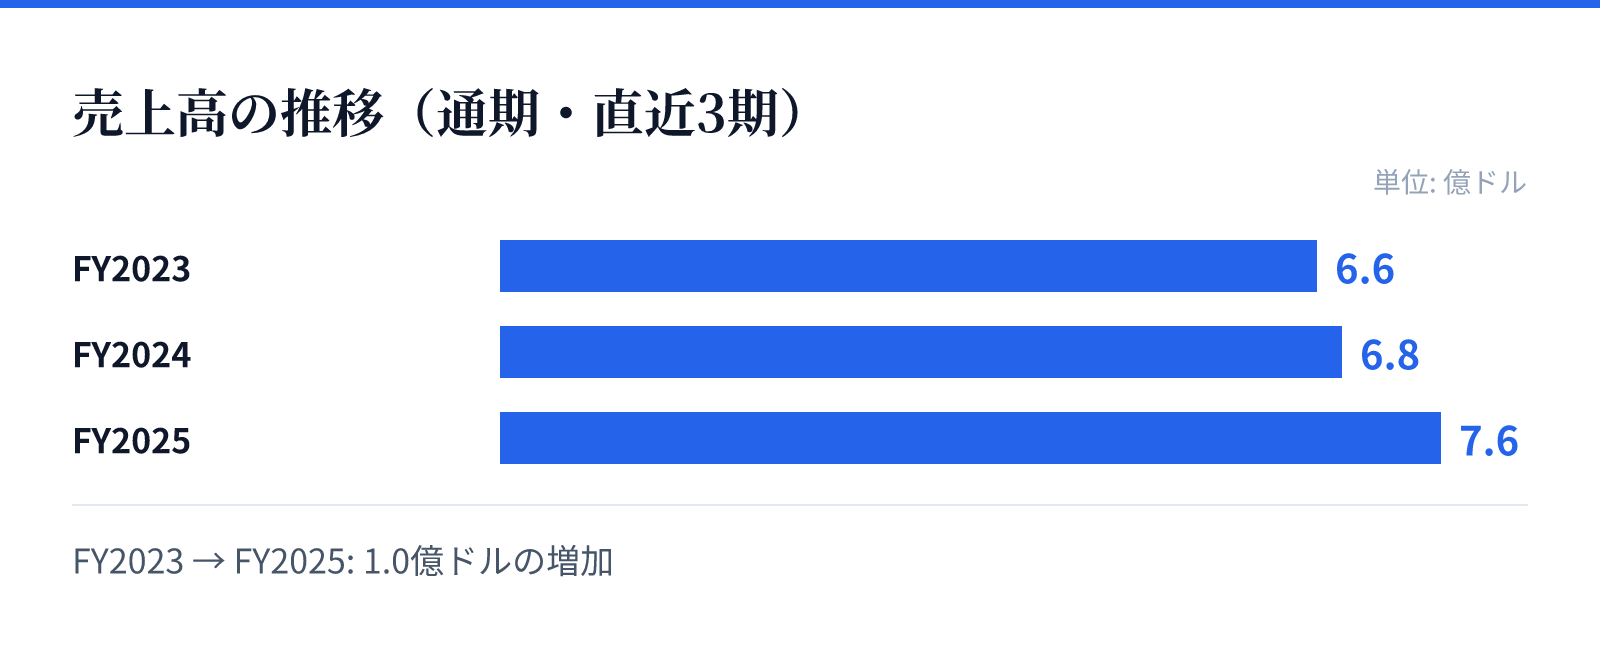
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.6億ドル。
FY2024の売上高は6.8億ドル。
FY2025の売上高は7.6億ドル。
成長ドライバー
同社の成長は、単発の法務手続きだけでなく、継続的なサポートを提供するサブスクリプションモデルの拡充に支えるものとみられます。特に、コンプライアンスや法務に関するコンシェルジュサービス、および商標モニタリングなどの継続的なサービス提供が、顧客基盤の維持に寄与しています。
また、ビジネスライセンスや知的財産権の申請といった、企業の成長過程で不可欠な法的要件を網羅的にカバーする製品ラインナップが強みです。これらのサービスを統合したプラットフォームを通じて、中小企業のライフサイクルに合わせた多角的なアプローチを展開しています。
リスク
直近の財務推移において、売上高が成長している一方で純利益が前年比で大幅に減少している点は、コスト構造や運営効率に関するリスクを示唆しています。特にFY2025における営業利益率の低下は、成長に向けた投資や運営コストの増大が影響している可能性があります。
また、法務やコンプライアンスという専門性の高い分野を扱うため、関連する規制環境の変化が事業運営に直接的な影響を与える可能性があります。複雑な法的要件への対応や、正確な情報の提供を継続するための高度な管理体制が求められる事業環境にあります。
競合
同社は、中小企業や個人が直面する法的な障壁を低くするためのオンラインプラットフォームを提供しています。競合他社と比較して、法務、コンプライアンス、知的財産、個人向け法務の広範なサービスを一つのプラットフォームに統合している点が特徴です。
特に、単発の書類作成だけでなく、継続的なコンプライアンス管理や専門家のアドバイスを含むサブスクリプション型サービスを展開することで、顧客の継続的な利用を促しています。この多角的なサービス提供により、特定のニッチなニーズだけでなく、幅広いビジネスニーズに対応する体制を構築しています。
バリュエーション
現在の市場データに基づくと、同社の株価は6.15ドル、時価総額は約10.5億ドル(1,053百万USD)となっています。PERは68.33倍、PBRは8.10倍と算出されており、市場からは将来の成長性に対して一定のプレミアムが付与されている状況です。
投資判断にあたっては、高いPERが示す成長期待と、直近の純利益の減少および営業利益率の推移を照らし合わせる必要があります。現在の株価水準は、同社のプラットフォームの規模と、提供するサブスクリプションモデルの将来的な収益貢献度を反映しているものとみられます。