事業モデル
同社は、米国および国際市場において、布張り家具の製造、マーケティング、輸入、輸出、流通、および小売を行う企業です。事業は、卸売部門と小売部門の2つの主要なセグメントで構成されています。
卸売部門では、リクライナーやソファ、椅子などの布張り家具や、寝室・ダイニング用の木製家具を製造・輸入し、自社店舗や提携ディーラーへ販売します。小売部門では、エンドユーザー向けに家具やアクセサリーを販売するほか、ブランド名のライセンス供与や、オンライン中心の販売を行うJoybirdの運営も手掛けています。
KPI
最新の会計年度における売上高は2,126,635,000 USD(=21.3億ドル)を記録しています。同期間の営業利益率は7.0%となっており、安定した収益構造を維持しています。
また、同社は303,213,000 USD(=3億ドル)の現金および現金同等物を保有しています。これらの数値は、家具製造・販売における強固な事業基盤を裏付けるものと考えられます。
業績推移
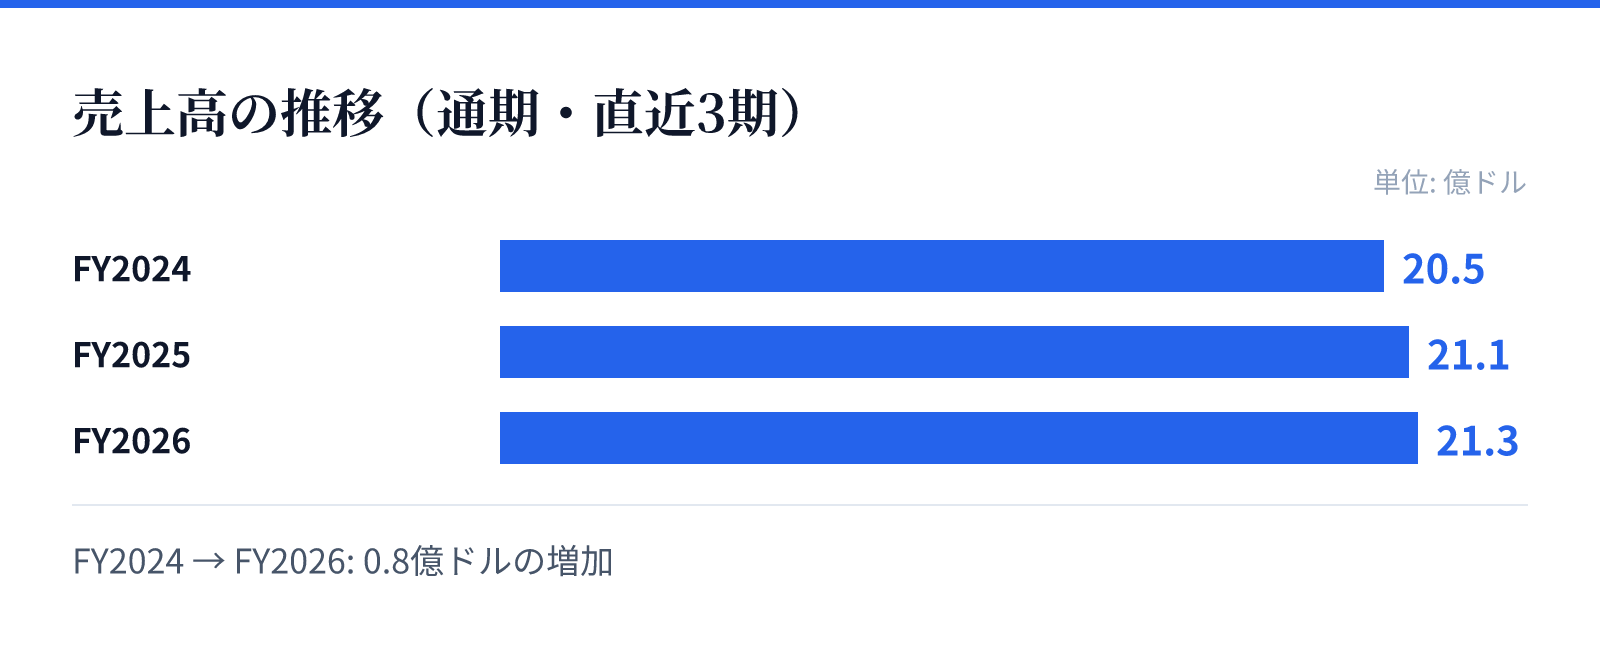
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は20.5億ドル。
FY2025の売上高は21.1億ドル。
FY2026の売上高は21.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2024の2,047,027,000 USD(=20.5億ドル)から、FY2026の2,126,635,000 USD(=21.3億ドル)へと推移しています。最新のFY2026における売上高は前年比で0.8%の増加を見せています。
利益面においても、最新のFY2026における純利益は前年比で2.4%の増加を記録しています。安定した成長を維持しつつ、ブランドライセンスや多角的な販売チャネルの活用が成長の基盤となっています。
リスク
同社の事業は、家具の製造、輸入、流通といった広範なサプライチェーンに依存しています。特に国際的な流通や輸入を含むため、物流コストの変動や国際的な貿易環境の変化が影響を及ぼす可能性があります。
また、卸売と小売の両面で展開しているため、消費者の嗜好の変化や住宅市場の動向が売上に直結する構造です。特定の製品カテゴリーにおける競争激化や、原材料価格の変動が利益率に影響を与える要因となり得るとみられます。
競合
同社は、リクライナーやソファといった特定のカテゴリーにおいて強いブランド認知度を有しています。卸売部門を通じて独立した小売業者や自社店舗へ供給するネットワークを構築しており、独自の販売チャネルを確保しています。
一方で、小売部門ではオンライン販売や特定のブランド(Joybird)の運営を通じて、直接的な消費者との接点を拡大しています。多様な販売チャネルとブランドライセンスの活用により、競合他社との差別化を図る戦略をとっています。
バリュエーション
現在の株価は32.57ドルであり、時価総額は約13億ドル(1,305百万USD)となっています。PERは16.53倍、PBRは1.29倍と算出されています。
配当利回りは2.96%となっており、投資家に対して安定した配当を提供しています。これらの指標は、同社の安定した事業基盤と市場における評価を反映しているものと考えられます。