事業モデル
同社は、Macy’s、Bloomingdale’s、Bluemercuryの3つの主要ブランドを展開するオムニチャネル小売組織です。店舗、ウェブサイト、モバイルアプリケーションを通じて、衣料品、アクセサリー、化粧品、家庭用品などの幅広い商品を販売しています。
事業拠点は米国を中心に展開しており、ライセンス契約に基づきアラブ首長国連邦のドバイやクウェートのアル・ザハでも展開を行っています。1830年に設立された歴史ある企業であり、ニューヨークに拠点を置いています。
KPI
最新の財務データによると、FY2026の売上高は226億ドル(=226億ドル)を記録しています。この期間の営業利益率は3.9%となっており、前年度の4.1%からわずかに低下する推移を見せています。
同社のROEはFY2025の12.8%からFY2026には13.2%へと上昇しており、資本効率の改善が見て取れます。また、同社は現在、12.9億ドル(=12.9億ドル)の現金および現金同等物を保有しています。
業績推移
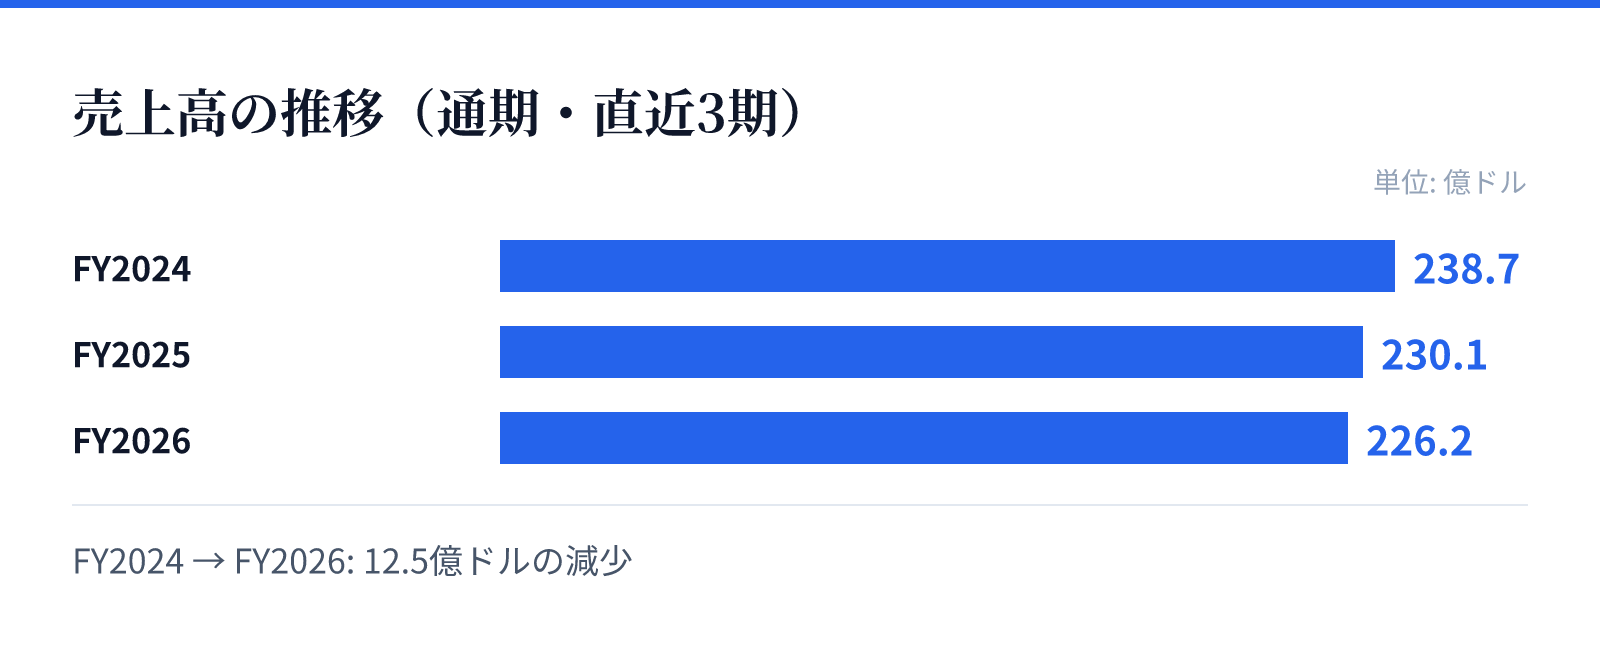
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は238.7億ドル。
FY2025の売上高は230.1億ドル。
FY2026の売上高は226.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2026の売上高は前年比で1.7%減少しているものの、純利益は前年比で10.3%増加しています。このことは、売上の規模維持と同時に収益性の改善が進んでいることを示唆しています。
成長の源泉として、Macy’sやBloomingdale’sといったブランドの強固な基盤と、デジタルおよび実店舗を統合したオムニチャネル戦略が挙げられます。多岐にわたるカテゴリーの取り扱いが、幅広い顧客層へのアプローチを可能にしています。
リスク
売上高がFY2024の239億ドル(=239億ドル)からFY2026の226億ドル(=226億ドル)へと減少傾向にあることは、市場環境の変化に対するリスクを示唆しています。また、営業利益率も5.3%から3.9%へと低下しており、コスト管理の重要性が高まっています。
消費者の嗜好の変化や、小売業界における競争激化が、売上規模の維持に対する課題となる可能性があります。特に、複数のブランドを運営する上でのブランド価値の維持と、各チャネルでの顧客体験の最適化が継続的な課題となります。
競合
同社は、衣料品から家庭用品まで幅広いカテゴリーを扱う百貨店セクターにおいて、独自のブランドポートフォリオを構築しています。Macy’s、Bloomingdale’s、Bluemercuryという異なるターゲット層に向けたブランド展開が、競合に対する差別化要因となっています。
オムニチャネル戦略の推進により、オンラインとオフラインの両面で顧客接点を確保しています。しかし、小売業界全体の競争は激しく、デジタルプラットフォームの進化や競合他社の動向に常に適応していく必要があります。
バリュエーション
最新の市場データに基づくと、同社の株価は22.01ドル、時価総額は約57.9億ドル(5,789百万USD)となっています。PERは9.29倍、PBRは1.20倍と算出されており、現在の市場評価を反映しています。
また、配当利回りは3.40%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と現在の市場における評価を裏付ける重要な指標となります。