事業モデル
同社は、米国内の人口密集地や魅力的な市場において、高品質なリテール不動産の所有、運営、開発を行う自己管理型の不動産投資信託(REIT)です。主なポートフォリオはカリフォルニア、太平洋北西部、フェニックス、およびニューヨークからワシントンD.C.に至る主要な回廊に集中しています。
現在、約4,000万平方フィートの不動産を保有しており、その大部分は38のリテールセンターで構成されています。これらの物件は地域社会の拠点として機能するよう開発・管理されており、強固な運営体制を構築しています。
KPI
直近の財務データにおいて、FY2025の売上高は1,013,983,000 USD(=10.1億ドル)を記録しています。この売上高は前年度比で10.4%の成長を見せており、堅調な需要を反映しています。
一方で、営業利益率はFY2023の20.1%からFY2025には16.5%へと推移しています。また、ROEはマイナス圏で推移しており、資本効率の改善が今後の課題となる可能性があります。手元資金として227,028,000 USD(=2.3億ドル)の現金および現金同等物を保有しています。
業績推移
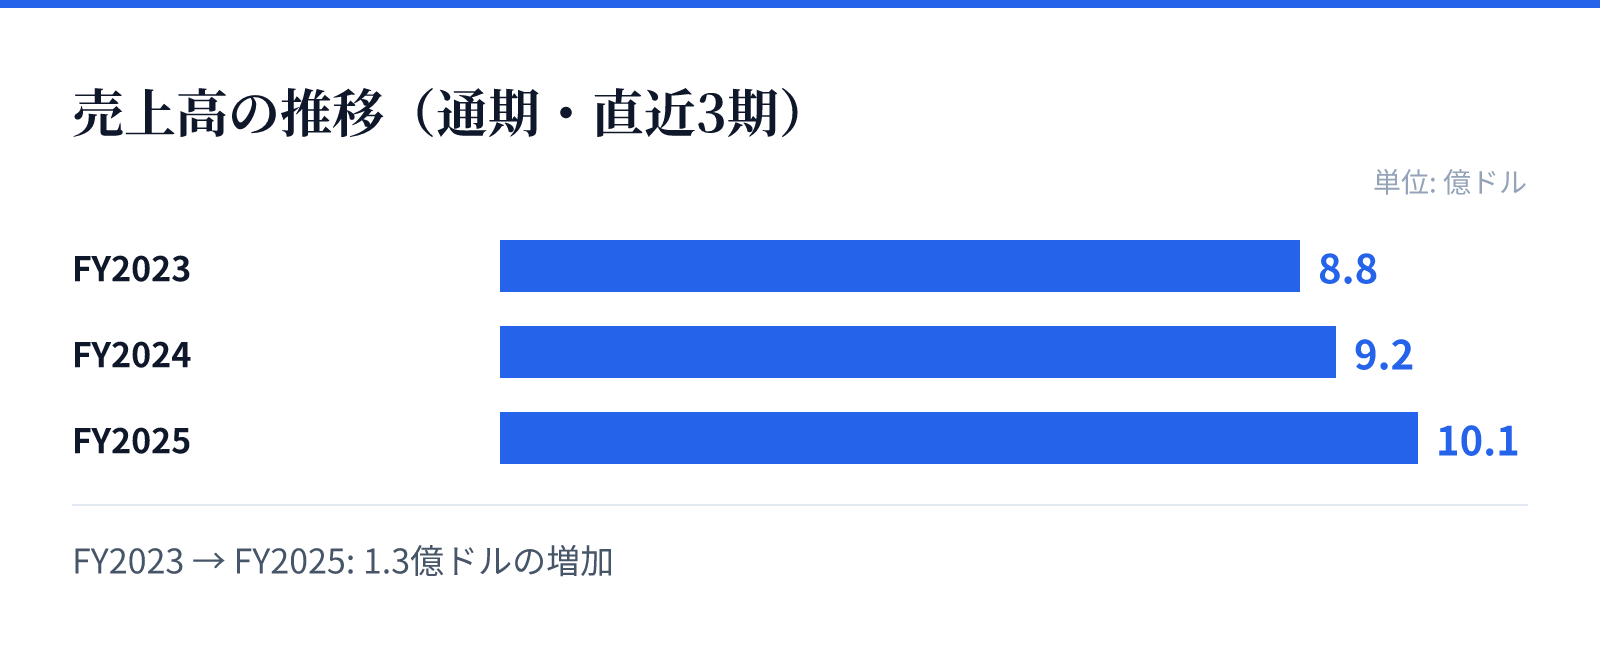
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.8億ドル。
FY2024の売上高は9.2億ドル。
FY2025の売上高は10.1億ドル。
成長ドライバー
成長の主な要因は、カリフォルニアやフェニックスといった人口動態が良好な地域におけるリテール不動産の安定した需要にあります。これらの地域は商業活動が活発であり、長期的な賃貸需要の確保が見込まれます。
また、約4,000万平方フィートに及ぶ広大な不動産面積と、38の主要なリテールセンターを保有していることが強みです。これらの物件が地域社会の拠点として機能することで、安定した賃料収入の確保と資産価値の維持に寄与しています。
リスク
事業構造上、リテール不動産市場の動向や消費行動の変化が収益に直接影響を与えるリスクがあります。特に、特定の地域にポートフォリオが集中しているため、当該地域の経済状況に左右される側面があります。
また、財務トレンドを見ると、売上高が増加傾向にある一方で営業利益率が低下している点が懸念されます。この利益率の低下要因を正確に把握し、コスト管理や運営効率の改善を進めることが重要となります。
競合
同社は、米国主要都市におけるリテール不動産の専門的な運営と開発能力を強みとしています。競合他社と比較して、特定の高成長エリアに特化したポートフォリオを構築することで優位性を確保しています。
特に、カリフォルニアや太平洋北西部といった競争の激しい市場において、高品質な物件を確保し維持する能力が重要です。地域社会の拠点となる物件を管理することで、競合他社に対する差別化を図っています。
バリュエーション
現在の株価は23.75ドルであり、時価総額は約70.1億ドル(7,007百万USD)となっています。PBRは2.39倍と算出されており、保有資産に対する評価を反映しています。
投資家にとっての重要な指標として、配当利回りは2.84%を記録しています。リテールREITとして、安定したキャッシュフローに基づく配当の継続性が評価のポイントとなります。