事業モデル
同社はManpower、Experis、Talent Solutionsのブランドを展開し、米州、欧州、アジア太平洋、中東を含む広範な地域で労働力ソリューションを提供しています。主なサービスには、専門職や事務、工業、IT分野における正社員、派遣、契約の採用サービスが含まれます。
さらに、スキルアップやリスキリング、トレーニング、キャリア管理、労働力コンサルティングといった高度な人材開発サービスも提供しています。また、大規模な採用や労働集約的な取り組みに関連する人事機能のアウトソーシングや、TAPFINなどのマネージドサービスプロバイダーソリューションも提供しています。
KPI
最新の会計年度であるFY2025において、同社は179億ドル(=180億ドル)の売上を記録しています。この売上高は前年度の179億ドル(=179億ドル)と比較して、前年比で0.6%の微増となっています。
一方で、営業利益率はFY2024の1.7%からFY2025には1.3%へと低下しています。また、ROEについてもFY2024の6.8%からFY2025には-0.6%へと転落しており、収益性の推移には注意が必要です。手元資金として1.8億ドル(=180,600,000 USD)の現金および現金同等物を保有しています。
業績推移
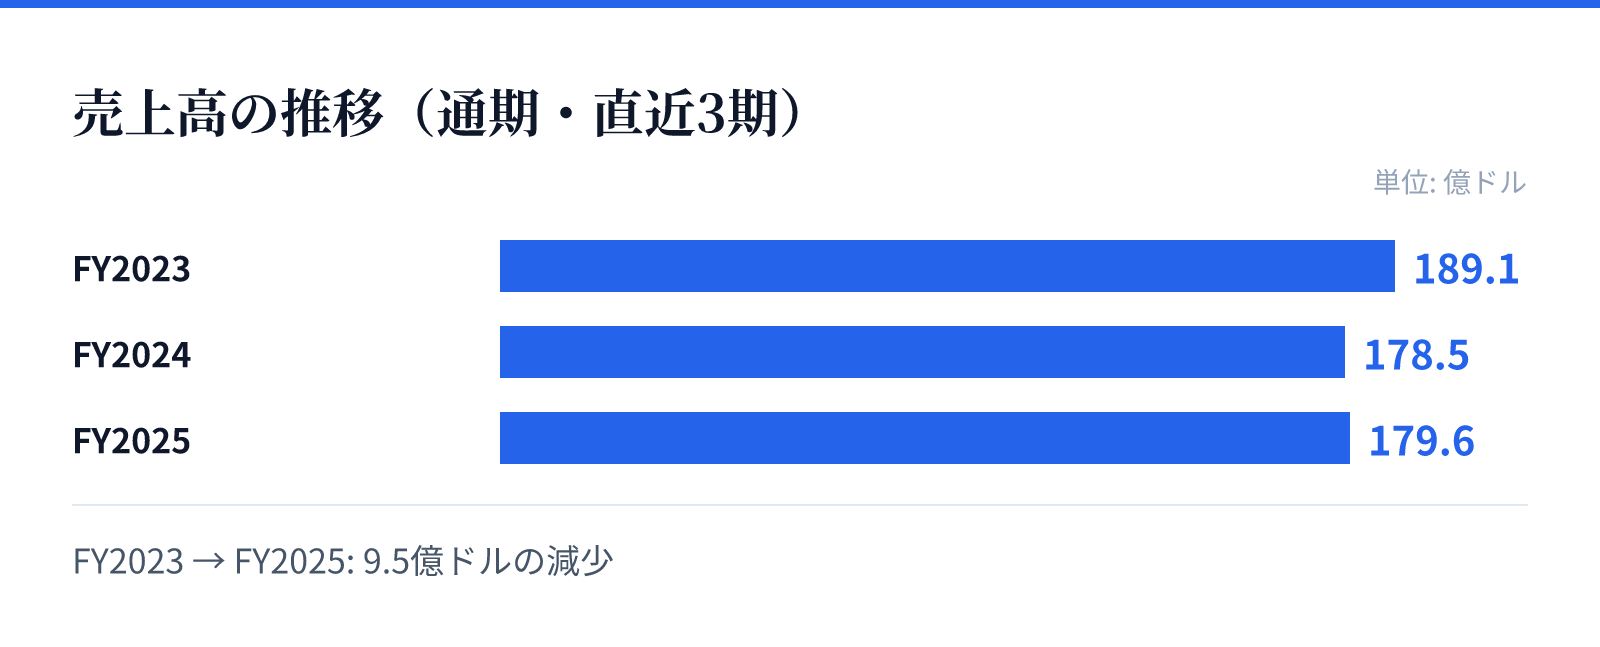
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は189.1億ドル。
FY2024の売上高は178.5億ドル。
FY2025の売上高は179.6億ドル。
成長ドライバー
同社の成長は、単なる人材の紹介にとどまらない、高度なスキル開発やリスキリングといった付加価値の高いサービスへの需要に支えられています。特に、企業が直面する労働力不足や技術革新への対応に向けた、トレーニングやキャリア管理の提供が重要な役割を担っています。
また、大規模な採用活動を代行するアウトソーシングや、TAPFINのようなマネージドサービスプロバイダーとしての展開も、安定的な事業基盤の構築に寄与しています。これらの多角的なサービス展開により、多様な企業のニーズに対応する体制を構築しています。
リスク
直近の財務データにおいて、FY2025の純利益が赤字に転落している点は、収益構造におけるリスクとして注目されます。営業利益率も前年度から低下しており、コスト管理や事業効率の維持が課題となる可能性があります。
また、労働市場の動向や経済状況の変化が、人材需要や採用コストに直接的な影響を与える可能性も考慮すべきです。特に、グローバルな展開を行う中で、各地域の労働法規制や経済環境の変化が事業の安定性に影響を与える可能性があります。
競合
同社は、ManpowerやExperisといった強力なブランドを背景に、グローバルな規模で競合他社と対峙しています。広範な地域での展開と、高度なIT専門職の採用やプロジェクトサービスといった専門性の高い領域での提供が、競争優位性の源泉となります。
しかし、人材紹介やアウトソーシングの分野は競合が多く、サービスの差別化が重要となります。特に、リスキリングや高度なコンサルティングといった付加価値の高い領域でのプレゼンスを維持することが、競争環境における地位の確保に繋がるとみられます。
バリュエーション
現在の株価は62.39ドルであり、時価総額は約29億ドル(2,902百万USD)となっています。PERは28.10倍、PBRは1.38倍と算出されており、市場における評価を反映しています。
配当利回りは2.31%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と現在の市場評価を反映した数値です。