事業モデル
同社は北米、中東、欧州、ラテンアメリカにおいて、エネルギーおよびデジタルインフラ企業として事業を展開しています。主な事業内容は、ビットコインマイニングと人工知能(AI)計算を活用した、余剰エネルギーや未利用電力の収益化です。
また、事業運営における電力管理の最適化や、AI推論アプリケーションのサポートも提供しています。2024年8月には、旧社名であるMarathon Digital Holdings, Inc.から現在のMARA Holdings, Inc.へと社名を変更しました。
KPI
最新の財務データによると、FY2025の売上高は907,093,000 USD(=9.1億ドル)を記録しています。これは前年度の売上高と比較して38.2%の増加を示しており、事業規模の拡大が見て取れます。
一方で、営業利益率はFY2023の-28.5%から、FY2024の-71.2%、FY2025には-90.6%へと悪化の傾向にあります。同社は現在、421,274,000 USD(=4.2億ドル)の現金および現金同等物を保有しています。
業績推移
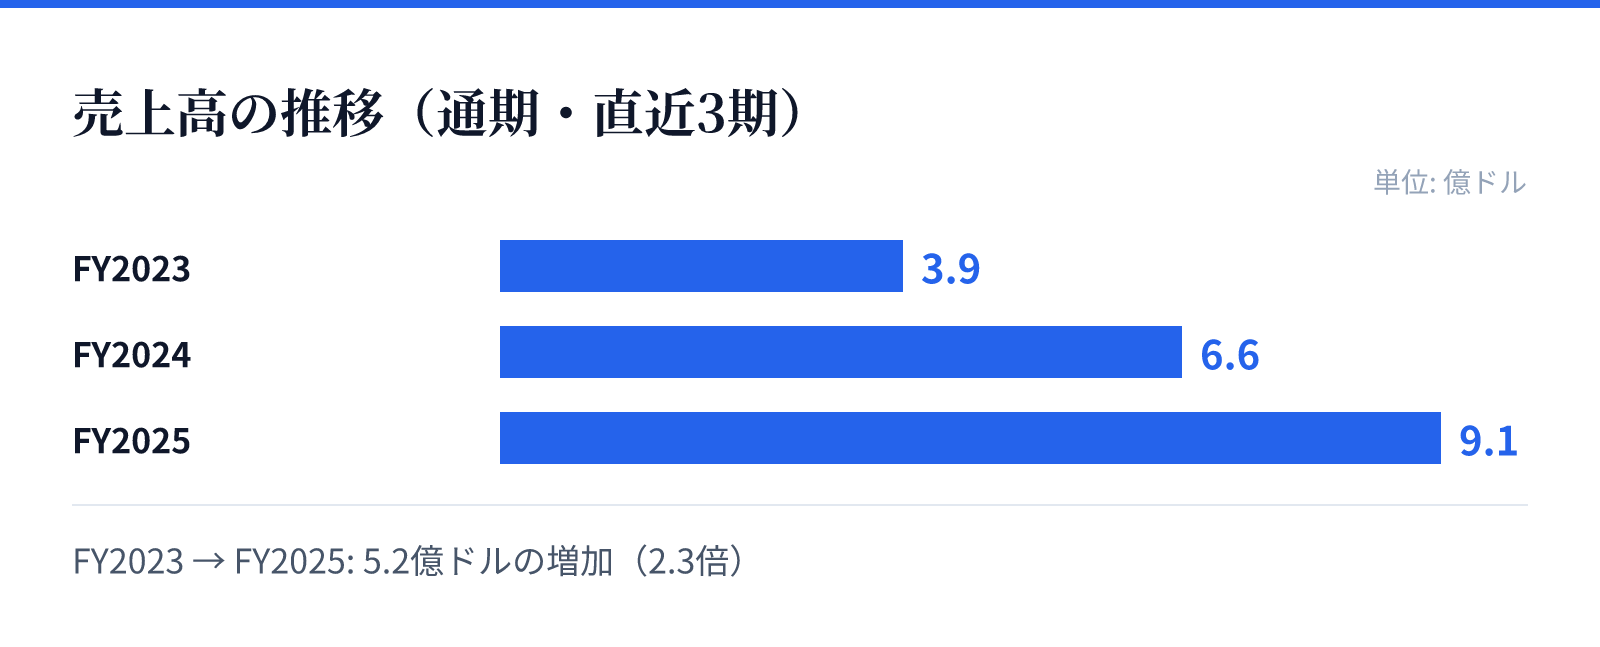
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.9億ドル。
FY2024の売上高は6.6億ドル。
FY2025の売上高は9.1億ドル。
成長ドライバー
同社の成長の柱は、ビットコインマイニングとAI計算の統合によるエネルギー活用にあります。特に、未利用の電力を活用してAI推論アプリケーションを支えるインフラとしての役割が期待されています。
売上高はFY2023の387,508,000 USD(=3.9億ドル)から、FY2025の907,093,000 USD(=9.1億ドル)へと着実に増加しています。この成長は、同社が取り組むデジタルインフラの需要拡大を反映しているものとみられます。
リスク
財務面における大きなリスクとして、営業利益率の継続的な悪化が挙げられます。FY2023からFY2025にかけて、利益率は大幅に低下しており、収益性の改善が課題となっています。
また、ROE(自己資本利益率)もFY2023の16.2%から、FY2025には-37.8%へと転落しています。この傾向は、事業拡大に伴うコスト負担や、投資に対する効率性の低下を示唆している可能性があります。
競合
同社は、北米や中東を含む広範な地域でエネルギーおよびデジタルインフラの提供を行っています。競合他社との差別化要因として、ビットコインマイニングとAI計算の両面を統合したインフラ戦略を掲げています。
同社は2010年に設立され、長年にわたりインフラ構築のノウハウを蓄積してきました。AI推論アプリケーションのサポートなど、高度な技術要件を伴う分野でのプレゼンスを確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は10.67ドル、時価総額は約41.2億ドル(4,122百万USD)となっています。この規模に対し、PBR(株価純資産倍率)は2.45倍と算出されています。
投資判断にあたっては、売上高の成長と利益率の乖離を注視する必要があります。現在の市場評価は、同社が推進するAIおよびビットコイン関連のインフラ戦略に対する期待と、現状の収益性の課題の双方が反映されたものとみられます。