事業モデル
MasterBrand, Inc.は、アメリカ、カナダ、メキシコの3カ国において住宅用キャビネットの製造および販売を行っています。キッチンやバスルームを含む住宅の様々な場所に使用される、ストック、セミカスタム、プレミアムといった幅広い製品ラインナップを提供しています。
同社は、リフォーム市場および新築建設市場を主なターゲットとしています。これらの製品は、ディーラー、小売業者、建設業者といった広範なチャネルを通じて販売されています。1954年の設立以来、オハイオ州ビーチウッドに拠点を置き、北米の住宅市場に深く根ざした事業を展開しています。
KPI
最新の財務データによると、FY2025の売上高は2,734,700,000 USD(=27.3億ドル)を記録しており、前年比で1.3%の微増となっています。一方で、営業利益率はFY2023の11.6%からFY2025には4.9%へと大幅に低下しており、収益性の低下が顕著です。
ROE(自己資本利益率)についても、FY2023の15.2%からFY2025には2.0%へと急落しています。純利益についても、最新のFY2025では前年比で78.8%の減少を記録しており、売上規模を維持しながらも利益構造に変化が生じていることが示されています。
業績推移
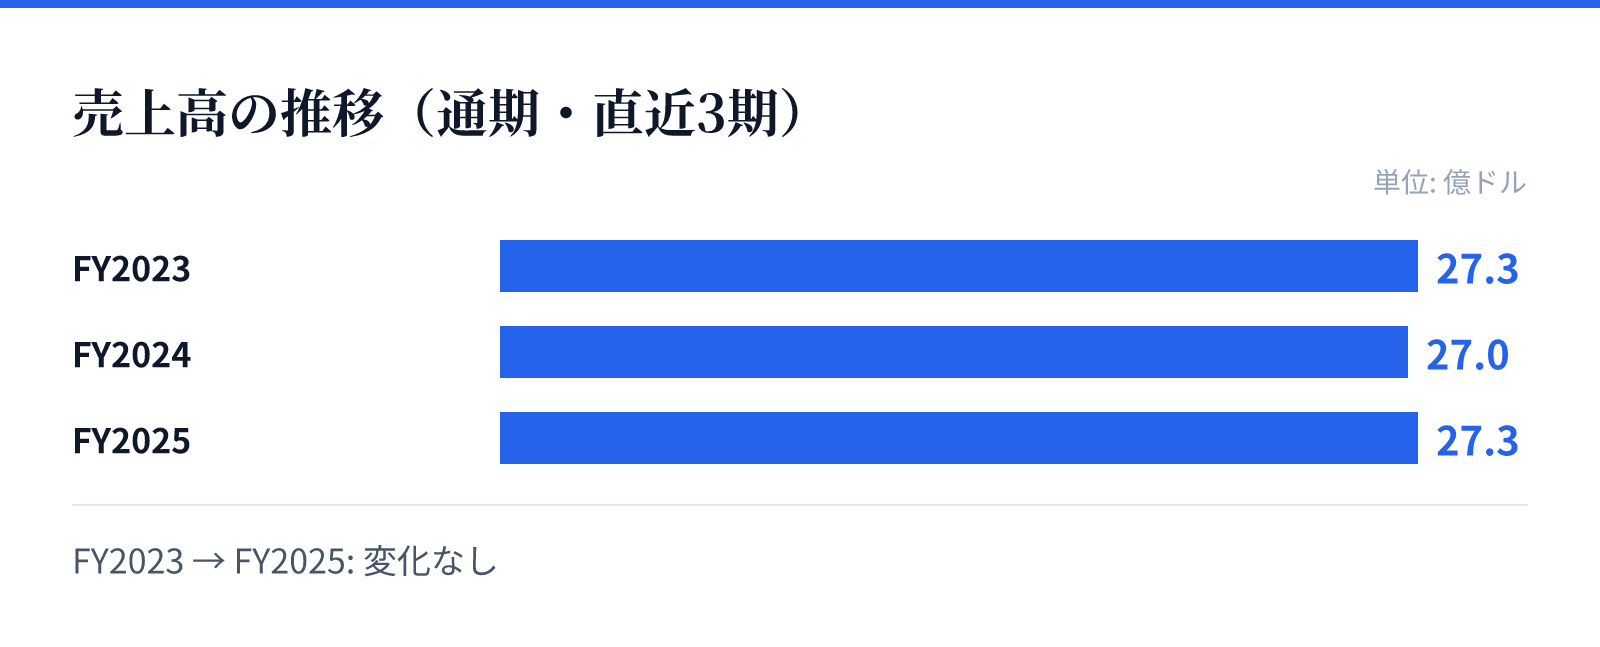
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は27.3億ドル。
FY2024の売上高は27.0億ドル。
FY2025の売上高は27.3億ドル。
成長ドライバー
同社の成長は、北米の住宅リフォームおよび新築市場の動向に強く依存しています。特にキッチンやバスルームといった、住宅の付加価値を高める空間向けのキャビネット製品は、安定した需要が見込まれる分野です。
製品ラインナップをストックからプレミアムまで多層的に展開していることが、多様な顧客層へのアプローチを可能にしています。今後の成長は、これらの製品ラインにおけるシェア拡大や、リフォーム需要の回復、および効率的な製造・流通体制の維持にかかっているとみられます。
リスク
直近の財務推移から、売上高は安定しているものの、営業利益率が大幅に低下している点が大きなリスク要因として挙げられます。特にFY2025における純利益の急減は、コスト構造の変化や競争環境の激化による影響を反映している可能性があります。
また、原材料費の変動や物流コストの増大が、製造・販売コストに直接的な影響を与える可能性があります。収益性の改善に向けたコスト管理の徹底や、高付加価値製品へのシフトによる利益率の回復が、今後の経営における重要な課題になるとみられます。
競合
同社は、北米の住宅用キャビネット市場において、リフォームおよび新築の双方の市場で競合他社と競合しています。ディーラーや建設業者といった広範な流通ネットワークを確保していることが、市場における地位を維持する要因となっています。
競合他社との差別化要因として、ストックからプレミアムまで対応する幅広い製品ラインナップが挙げられます。しかし、市場全体の競争が激化する中で、いかに高い利益率を維持しながらブランド価値を維持できるかが、競争優位性を保つための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は8.63ドル、時価総額は約17.6億ドル(1,756百万USD)となっています。PBR(株価純資産倍率)は0.89倍と算出されており、資産価値に対して割安な水準で取引されていることが示唆されます。
投資判断においては、売上高の安定性と、直近の利益率低下の要因を精査する必要があります。現在のPBRが1倍を下回っていることは、市場が将来の収益性回復に対して慎重な姿勢、あるいは現在の低利益率を織り込んだ評価を行っていることを示唆している可能性があります。