事業モデル
Mercury General Corporationは、米国において個人向けの自動車保険を主軸とした保険事業を展開しています。そのほか、住宅、商用自動車、商用不動産、機械保護、アンブレラ保険など、多岐にわたる保険商品を提供しています。
これらの保険商品は、独立した代理店や代理店ネットワークを通じて販売されるほか、特定の州においてインターネット販売ポータルを通じて直接販売も行っています。1961年に設立され、カリフォルニア州ロサンゼルスに本社を置く企業として、長年の実績に基づいた事業運営を行っています。
KPI
同社の財務状況において、最新のFY2025における売上高は5,992,468,000 USD(=59.9億ドル)を記録しています。この売上高は前年度と比較して9.4%の成長を見せており、事業規模の拡大が確認できます。
また、同社の資本効率を示すROEは、FY2023の6.2%からFY2024には24.0%へと大幅に上昇し、FY2025も22.4%と高い水準を維持しています。さらに、手元には1,700,830,000 USD(=17億ドル)の現金および現金同等物を保有しており、安定した財務基盤を有しています。
業績推移
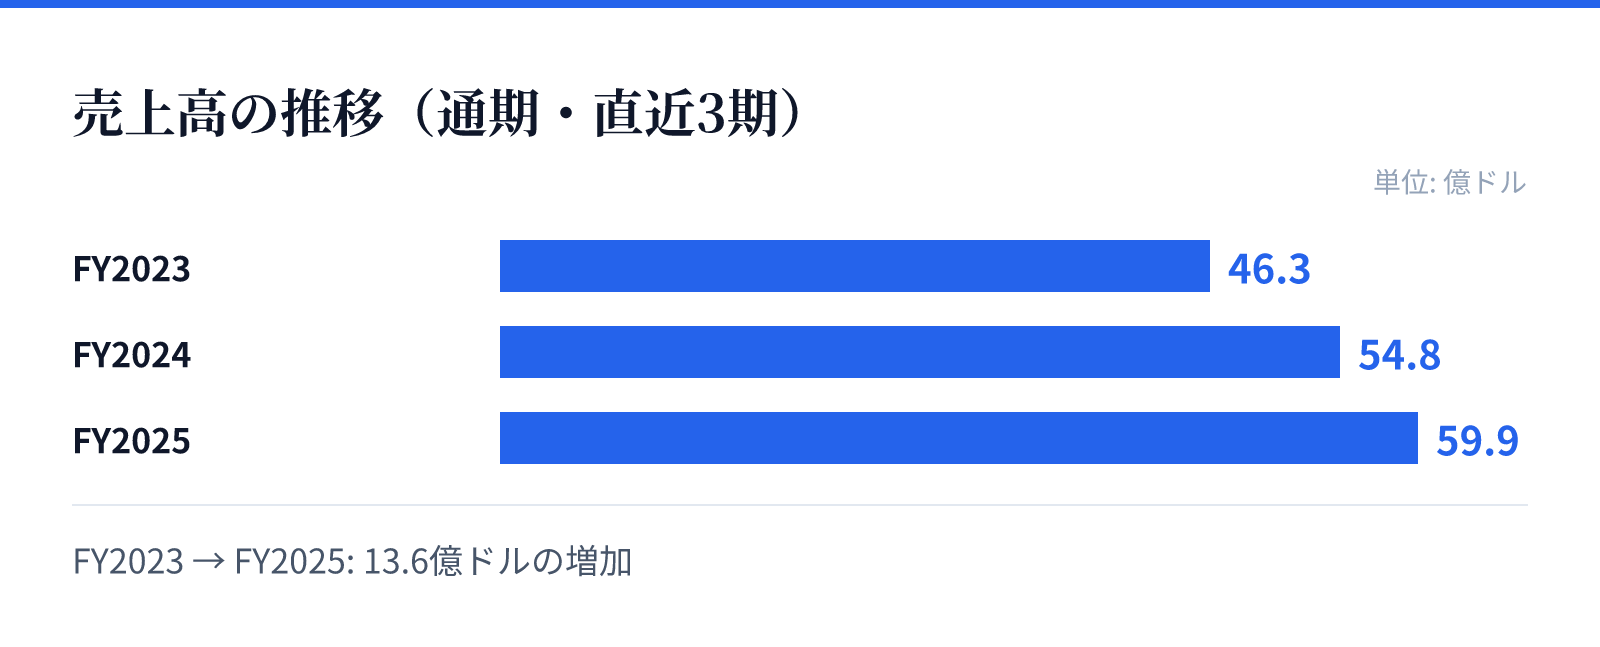
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は46.3億ドル。
FY2024の売上高は54.8億ドル。
FY2025の売上高は59.9億ドル。
成長ドライバー
近年の財務トレンドを見ると、売上高はFY2023の4,629,631,000 USD(=46.3億ドル)から、FY2025の5,992,468,000 USD(=59.9億ドル)へと着実に増加しています。特に最新のFY2025においては、売上高が前年比で9.4%増加したことに加え、純利益も前年比で15.6%増加しています。
この成長は、提供する保険商品の多様性と、代理店ネットワークおよび直接販売チャネルの両面における強固な販売基盤に支えられているとみられます。特に純利益の伸びが売上の伸びを上回っている点は、効率的な運営体制の構築を示唆しています。
リスク
保険事業の特性上、提供する保険商品の範囲が広いため、各カテゴリーにおけるリスク管理が重要となります。自動車保険や住宅保険など、自然災害や事故による損害賠償の変動が収益に影響を与える可能性があります。
また、販売チャネルが独立代理店やインターネットポータルに依存しているため、これらのチャネルにおける競争環境の変化や、各州の規制環境の変化が事業運営に影響を及ぼす可能性があります。特に複数の州で直接販売を行っているため、地域ごとの規制への対応が継続的な課題となります。
競合
同社は、個人向け自動車保険を主軸としつつ、商用不動産や機械保護など多岐にわたる保険商品をラインナップに含めることで、競合他社との差別化を図っています。多様な商品展開は、顧客のニーズに応えるための戦略的な布陣とみられます。
販売戦略においては、独立代理店ネットワークの活用と、特定の州における直接販売のハイブリッドモデルを採用しています。この多角的な販売アプローチにより、広範な市場へのリーチと、特定の地域における直接的な顧客獲得の両立を目指しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は102.97ドル、時価総額は約57億ドル(5,703百万USD)となっています。PERは6.07倍と、保険セクターの中でも比較的割安な水準で評価されています。
PBRは2.01倍となっており、保有する資産に対する時価の評価を反映しています。また、配当利回りは1.24%となっており、安定した事業基盤を背景とした投資家への還元が行われています。これらの指標は、同社の堅実な財務基盤と安定した成長性を反映しているものとみられます。