事業モデル
同社は米国において、新生児、母体胎児、およびその他の小児科サブスペシャリティケアのサービスを提供しています。提携する専門医や看護師、その他の臨床医のネットワークを通じて、病院内の特定のユニットで高度な医療を提供しています。
具体的には、未熟児や合併症を持つ乳児への臨床ケアに加え、妊婦や未出生児に対する外来および入院でのケアを提供しています。また、小児集中治療、小児救急、新生児聴覚スクリーニングプログラムなど、多岐にわたる小児医療支援サービスを展開しています。
KPI
最新の会計年度における売上高は1,913,849,000 USD(=19.1億ドル)を記録しています。この期間の営業利益率は12.1%に達しており、前年度の9.1%から向上しています。
同社のROEは、前年度の-13.0%から今期は19.1%へと大幅に改善しました。また、同社は2.9億ドル(288,879,000 USD)の現金および現金同等物を保有しています。
業績推移
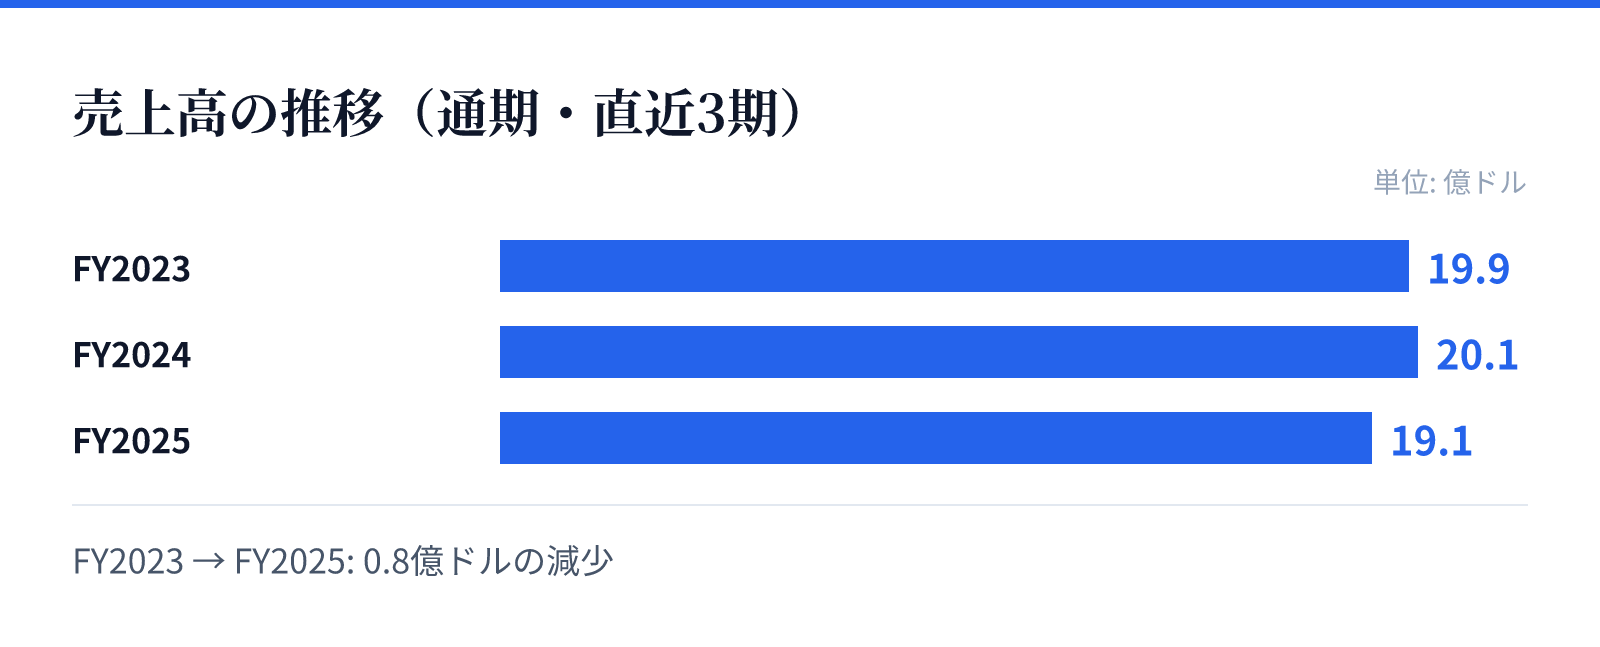
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.9億ドル。
FY2024の売上高は20.1億ドル。
FY2025の売上高は19.1億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の19.9億ドルからFY2024の20.1億ドルへと微増したのち、FY2025には19.1億ドルとなっています。売上高の成長率はYoYで-4.9%と推移しています。
一方で、営業利益率はFY2023の7.9%からFY2025の12.1%へと着実に上昇しています。この利益率の向上と純利益の黒字転換が、近年の成長における重要な要素となっています。
リスク
売上高が直近の年度においてYoYで4.9%減少している点は、今後の成長における注視すべき要素です。しかし、利益率の向上とROEの劇的な改善は、経営効率の改善を示唆しています。
医療提供体制において、専門的な知識を持つ医師や看護師などの人的資源への依存度が高い構造となっています。これらの専門スタッフの確保や維持が、サービスの継続的な提供に不可欠な要素となります。
競合
同社は、特定の専門分野において高度な医療ネットワークを構築することで競争優位性を確保しています。提携する専門医や看護師のネットワークが、提供サービスの質と範囲を支えています。
小児科および母体胎児医療という専門性の高い分野に特化することで、一般的な医療機関との差別化を図っています。提供するサービスの幅広さが、病院内での役割を強固なものにしています。
バリュエーション
現在の株価は26.61ドルであり、時価総額は約21.6億ドル(2,162百万USD)となっています。市場における評価は、PERが12.73倍、PBRが2.39倍と算出されています。
これらの指標は、同社の現在の事業規模と収益性を反映した数値です。最新の市場データに基づくと、安定した事業基盤と改善傾向にある収益性が評価の基礎となっています。