事業モデル
同社は世界中で汎用的なデータベースプラットフォームを提供しています。主な製品には、マルチクラウド対応のデータベース・アズ・ア・サービスであるMongoDB Atlasや、企業向け商用サーバーのMongoDB Enterprise Advancedが含まれます。
また、開発者が初期導入に利用できる無料のCommunity Serverや、コンサルティングおよびトレーニングを含むプロフェッショナルサービスも提供しています。2013年に社名を変更し、現在はニューヨークに拠点を置く企業として事業を展開しています。
KPI
最新の財務データにおいて、FY2026の売上高は2,463,797,000 USD(=24.6億ドル)を記録しています。この期間の売上高は前年比で22.8%の成長を見せています。
収益性の面では、営業利益率はFY2024の-13.9%からFY2026には-5.6%へと改善傾向にあります。また、純利益も前年比で44.9%の増加を達成しており、収益構造の改善が進んでいることが示唆されます。
業績推移
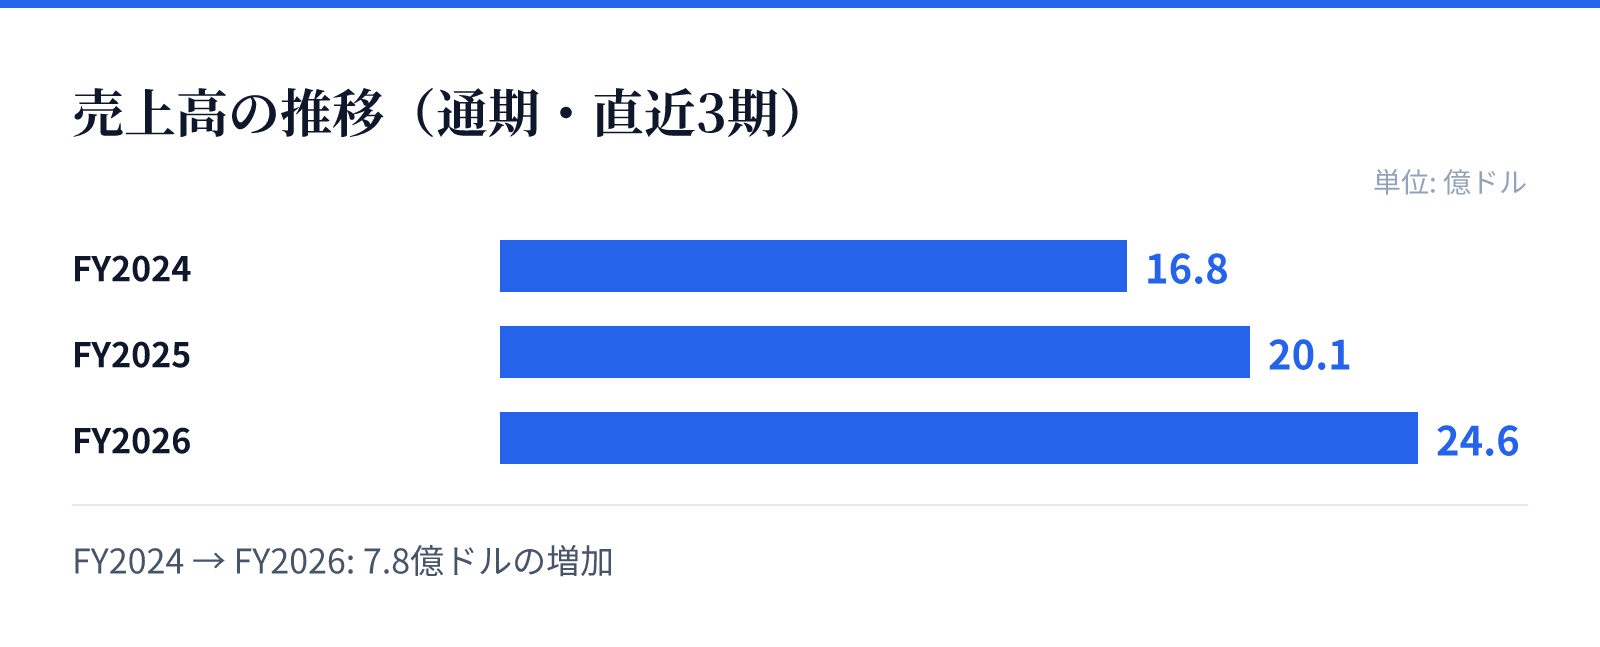
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は16.8億ドル。
FY2025の売上高は20.1億ドル。
FY2026の売上高は24.6億ドル。
成長ドライバー
同社の成長は、マルチクラウド環境への対応と企業向けソリューションの提供に支えられています。特にMongoDB Atlasのようなクラウドベースのサービスが、広範な顧客基盤の獲得に寄与しているとみられます。
財務トレンドを見ると、売上高が3年間で着実に増加しており、特に最新のFY2026において高い成長率を維持しています。この成長は、企業向けソリューションの需要拡大と、提供するサービスの付加価値向上によるものと考えられます。
リスク
同社の財務データからは、依然として営業利益率がマイナス圏にあることが確認できます。これは、成長のための投資や研究開発、あるいはインフラコストの負担が依然として大きいことを示唆しています。
また、ROE(自己資本利益率)もマイナス圏ではあるものの、FY2024の-16.5%からFY2026の-2.4%へと改善の動きを見せています。収益性の改善スピードが、将来的な黒字化に向けた重要な指標となります。
競合
同社は、マルチクラウド環境やハイブリッド環境に対応する高度なデータベース技術を提供しています。競合他社と比較して、開発者向けの無料版から企業向けの高度な商用版までをカバーする幅広い製品ラインナップが強みです。
特に、クラウドネイティブな環境での柔軟なデータ管理を求める企業にとって、同社のプラットフォームは重要な選択肢となります。提供するプロフェッショナルサービスも、顧客の導入障壁を下げる要因となります。
バリュエーション
最新の市場データにおいて、同社の株価は$404.92、時価総額は約324億ドル(32,389百万USD)となっています。この規模は、同社が持つ技術的優位性と市場での存在感の高さを示しています。
バリュエーション指標として、PBRは11.05倍を記録しています。高いPBRは、将来の成長に対する市場の期待を反映しており、今後の収益性の改善が株価の評価にどう影響するかが注目されます。