事業モデル
同社は、北米、欧州、アジア、南米、アフリカ、オーストラリアを含む広範な地域で、医薬品および医療機器の開発に向けた臨床研究ベースのサービスを提供しています。フェーズIからフェーズIVまでの臨床開発プロセスを支える包括的なソリューションを、製薬、バイオテクノロジー、医療機器業界に向けて展開しています。
提供するサービスには、開発計画の設計、中央ラボの調整、プロジェクト管理、薬事、臨床モニタリング、データ管理、安全性情報の監視が含まれます。さらに、バイオ分析ラボサービスや臨床薬理学、画像診断、心電図の読取支援など、高度な技術を要する専門的な支援も提供しています。
KPI
最新の会計年度であるFY2025において、同社は売上高2,530,234,000 USD(=25.3億ドル)を達成しています。この期間の営業利益率は21.1%に達しており、効率的な運営体制が構築されていることが示唆されます。
また、同期間のROEは98.3%と極めて高い水準を記録しています。手元には502,688,000 USD(=5億ドル)の現金および現金同等物が保有されており、安定した財務基盤を維持しています。
業績推移
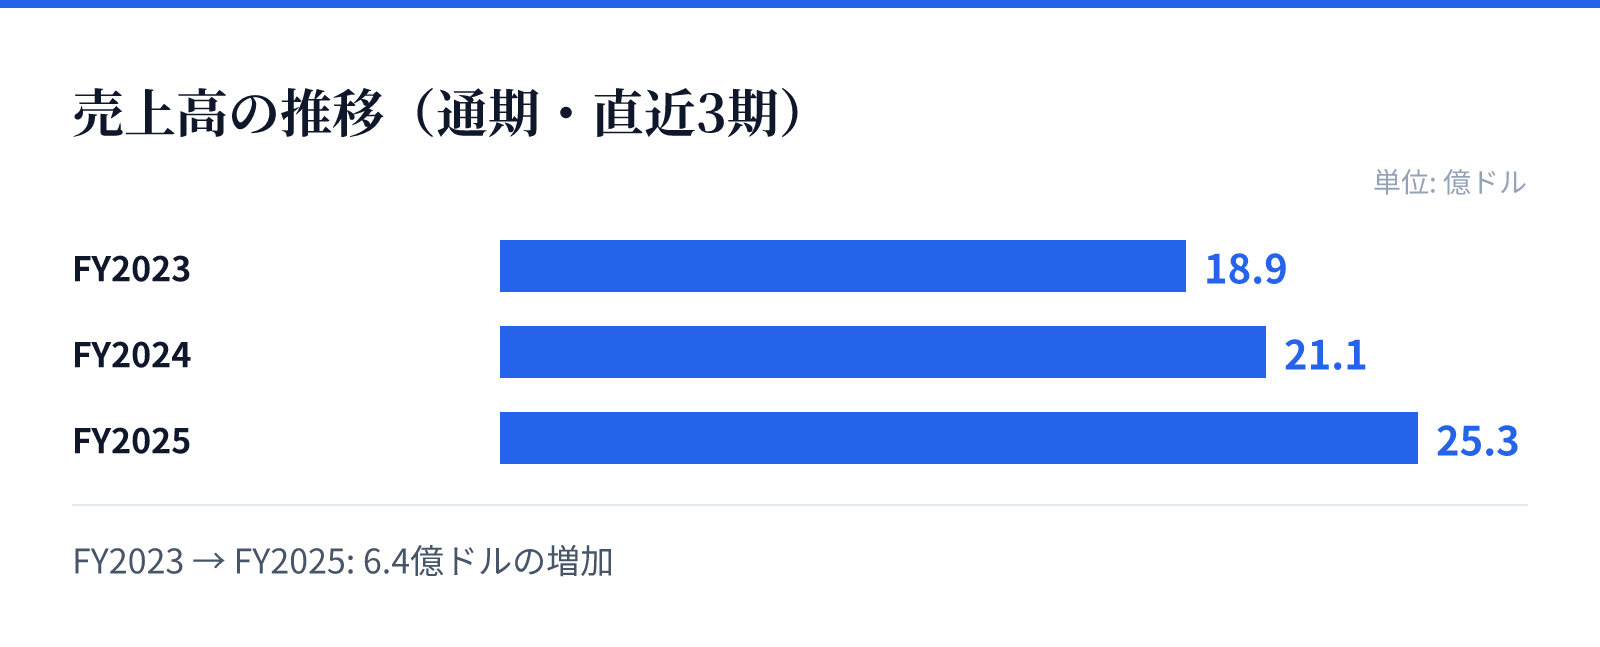
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は18.9億ドル。
FY2024の売上高は21.1億ドル。
FY2025の売上高は25.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,885,842,000 USD(=18.9億ドル)からFY2025の2,530,234,000 USD(=25.3億ドル)へと着実に増加しています。最新のFY2025における売上高は前年比で20.0%の成長を記録しました。
利益面においても、FY2025の純利益は前年比で11.6%増加しています。営業利益率もFY2023の17.9%からFY2024の21.2%へと上昇しており、事業規模の拡大とともに収益性の向上も並行して進んでいるとみられます。
リスク
同社の事業は、製薬やバイオテクノロジーといった高度な規制環境下にある業界を顧客としています。臨床試験の複雑さや規制当局の要件の変化が、プロジェクトの遂行に影響を与える可能性があります。
また、グローバルな展開を行っているため、各地域の規制の違いや、臨床試験におけるデータ管理の正確性が極めて重要となります。高度な専門知識を要するサービスが多いため、専門人材の確保や維持が事業継続の鍵となるとみられます。
競合
同社は、臨床開発の全工程をカバーする包括的なサービス提供能力を強みとしています。特に、フェーズIからIVまでを網羅する幅広い支援体制は、製薬企業にとっての利便性を高める要因となります。
競合他社と比較して、高度なバイオ分析や画像診断、心電図読取といった専門的な技術支援を統合的に提供できる点が差別化要因となります。多岐にわたるサービスを統合的に提供できる体制が、顧客との長期的な関係構築に寄与しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$600.65となっており、時価総額は約168億ドル(16,765百万USD)に達しています。この規模は、同社の広範なサービス提供体制と市場での地位を反映しています。
バリュエーション指標については、PERが35.25倍、PBRが38.64倍と算出されています。これらの数値は、同社の高い成長性と高いROEを背景とした市場の期待を反映しているものとみられます。