事業モデル
同社は米国で不動産投資信託(REIT)として事業を展開しており、主に住宅ローン関連資産とLima Oneの2つのセグメントで構成されています。住宅ローン関連資産セグメントでは、住宅用ローンや住宅ローン担保証券(MBS)の多様なポートフォリオを投資・管理しています。
Lima Oneセグメントでは、独立した住宅ローン組成および管理業務、ならびに不動産投資家向けのビジネス目的ローンの提供を行っています。これらの活動を通じて、住宅ローン管理権(MSR)に関連する資産や、信用状態の悪化したローンを含む多様な金融サービスを提供しています。
KPI
同社の財務状況において、最新の会計年度における売上高は298,593,000 USD(=3億ドル)を記録しています。この売上高は前年度と比較して18.1%の成長を見せており、事業の拡大が確認できます。
また、同社の自己資本利益率(ROE)は、FY2023の4.2%からFY2024の6.5%へと上昇し、最新のFY2025には9.7%に達しています。この推移は、資本効率の改善と収益性の向上が進んでいることを示唆しています。さらに、手元には141,193,000 USD(=1.4億ドル)の現金および現金同等物が保有されています。
業績推移
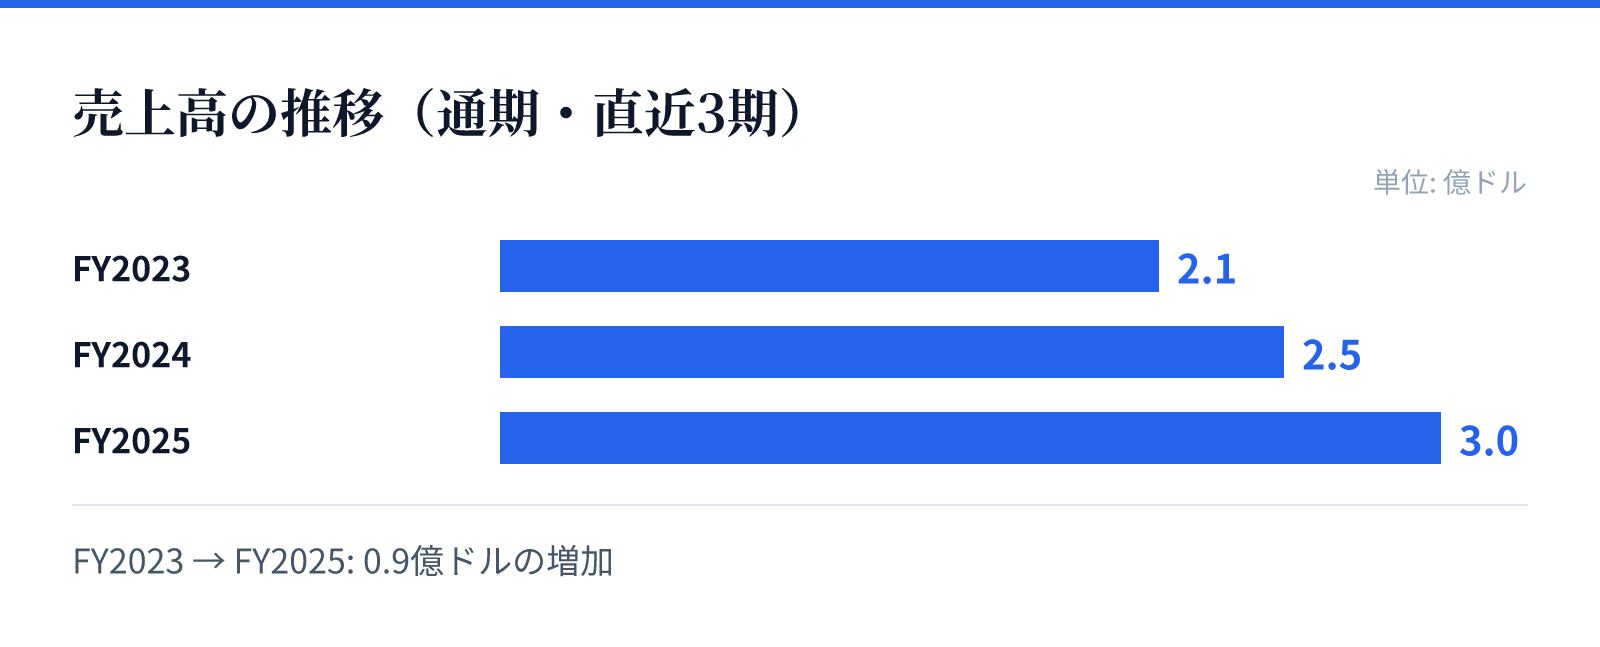
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.1億ドル。
FY2024の売上高は2.5億ドル。
FY2025の売上高は3.0億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の205,457,000 USD(=2.1億ドル)からFY2025の298,593,000 USD(=3億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比18.1%増、純利益が前年比48.2%増と、大幅な成長を遂げています。
この成長の背景には、住宅ローン関連資産の多様なポートフォリオ管理と、Lima Oneを通じた住宅ローン組成・管理業務の拡大があると考えられます。特に純利益の急成長は、効率的な資産運用とサービス提供が寄与しているとみられます。
リスク
同社の事業は住宅ローン関連資産の運用に大きく依存しており、不動産市場の動向や金利環境の変化が資産価値に影響を与える可能性があります。特に、非優良ローンや再構築が必要なローンを含むポートフォリオを管理しているため、信用リスクの動向を注視する必要があります。
また、REITとして税制上の優遇を受けるためには、課税所得の少なくとも90%を株主に分配することが条件となっています。この要件を満たすための配当維持と、市場環境の変化に対する資産の耐性が、長期的な安定運営における重要な要素となります。
競合
同社は住宅ローン関連資産の管理および住宅ローン管理権(MSR)に関連する資産を保有しており、この分野での専門性を強みとしています。住宅ローン関連の多様なポートフォリオを管理する能力は、競合他社に対する独自のポジションを構築する要因となります。
Lima Oneセグメントを通じて提供される、不動産投資家向けのビジネス目的ローンや住宅ローン組成・管理のノウハウも、競合との差別化に寄与しています。これらのサービスを組み合わせることで、住宅ローン市場における独自の地位を確立しているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は8.84ドル、時価総額は約9億ドル(904百万USD)となっています。PERは8.85倍、PBRは0.51倍と算出されており、資産価値に対して比較的割安な水準で評価されています。
投資家にとって最も注目される指標の一つである配当利回りは、16.16%と非常に高い水準を記録しています。この高い配当利回りは、REITとしての安定したキャッシュフローと、投資家への積極的な利益還元姿勢を反映しているものとみられます。