事業モデル
MGE Energyは、米国ウィスコンシン州を拠点とする公共事業ホールディングカンパニーです。同社は、規制下の電気およびガスの事業、非規制エネルギー事業、送電投資などのセグメントを通じて事業を展開しています。
同社は、石炭、ガス、再生可能エネルギーから電力を生成し、太陽光や風力発電、蓄電池サービスを提供しています。また、送電設備の建設・運営・拡張を行い、広範な送電サービスを提供しています。
インフラ面では、811マイルの架空配電線と1,386マイルの地中配電ケーブルを保有し、約170,000の顧客に電気サービスを提供しています。ガス事業においても、3,117マイルの配電本管を含む施設を運営しています。
KPI
最新の会計年度であるFY2025において、同社は売上高743,654,000 USD(=7.4億ドル)を記録しています。この期間の営業利益率は22.9%に達しており、効率的な運営体制が示されています。
ROE(自己資本利益率)は10.4%となっており、安定した資本効率を維持しています。また、同社は16,621,000 USD(=1,662万ドル)の現金および現金同等物を保有しています。
過去数年間の推移を見ると、売上高はFY2023の6.9億ドルからFY2025の7.4億ドルへと増加傾向にあります。営業利益率もFY2023の21.2%からFY2025の22.9%へと着実に向上しています。
業績推移
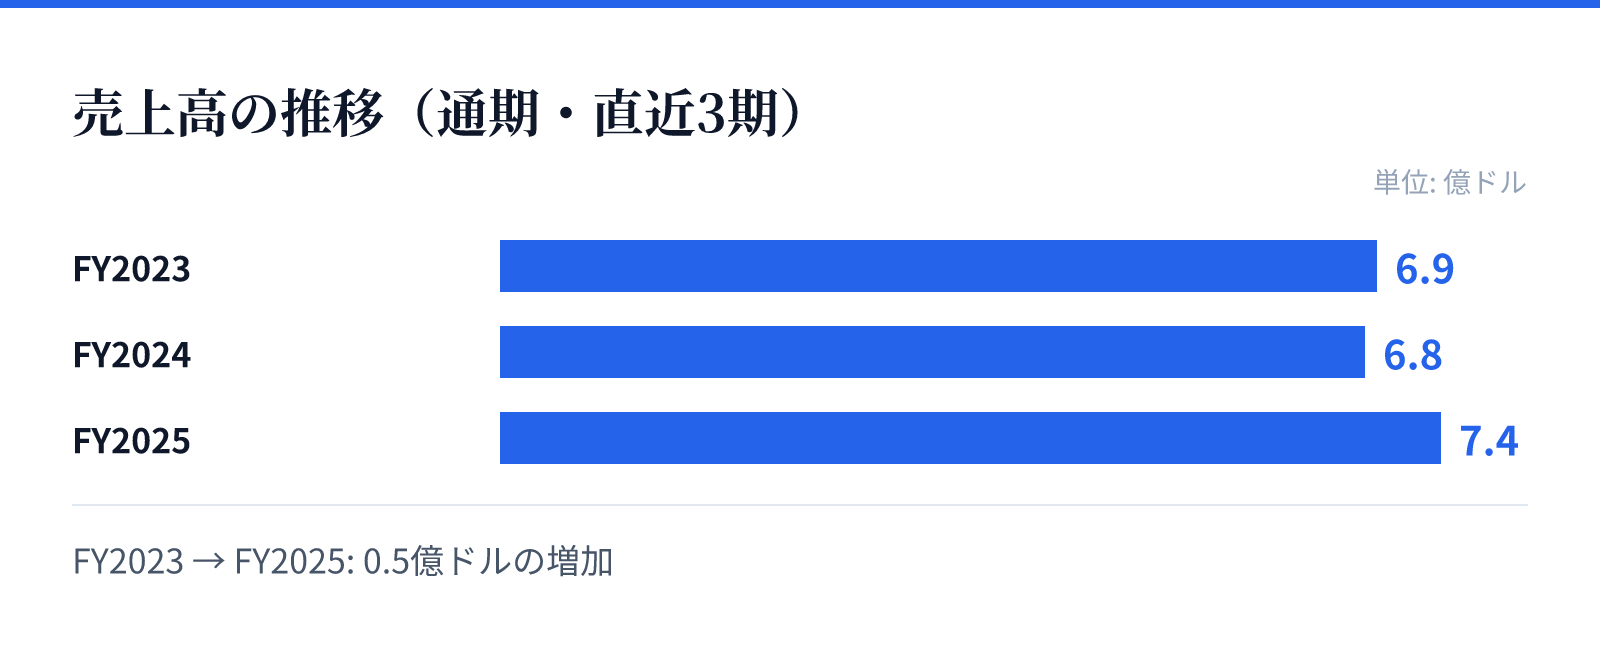
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.9億ドル。
FY2024の売上高は6.8億ドル。
FY2025の売上高は7.4億ドル。
成長ドライバー
直近の財務データに基づくと、FY2025の売上高は前年比(YoY)で9.9%増加しています。純利益についても、前年比で12.7%の成長を記録しており、事業の拡大が確認できます。
成長の要因として、再生可能エネルギー源からの電力生成や、太陽光・風力発電、蓄電池サービスの提供が含まれます。これらの多様なエネルギー源の活用が、将来的な成長を支える要因となります。
また、送電施設の計画、建設、運営、および拡張といったインフラ投資も重要な要素です。これらの活動は、安定した電力供給体制の強化と、長期的な事業基盤の強化に寄与するとみられます。
リスク
同社は規制下の電気およびガス事業を主軸としており、規制環境の変化が事業運営に影響を与える可能性があります。特に、公共事業としての性質上、規制当局による政策や規制の変更が収益性に直結する構造です。
エネルギー源の多様化を進めているものの、石炭やガスといった化石燃料への依存も依然として存在します。エネルギー価格の変動や、環境規制の強化に伴う設備更新コストの増大がリスク要因となり得ます。
また、広大な送電網や配電網の維持・管理には多額の資本支出が必要です。インフラの老朽化に対する継続的な投資が必要なため、維持コストの増大が利益を圧迫する可能性も考慮する必要があります。
競合
同社は、特定の地域において電力および天然ガスの供給・配送を行う公共事業体として位置付けられています。このセクターでは、地域的な独占権や規制に基づく参入障壁が存在するため、競合環境は限定的です。
同社は、送電網や配電網といった大規模な物理的インフラを保有しており、これが強力な参入障壁となっています。送電能力1.2百万kVAの変電所を含む広範なネットワークは、競合他社に対する優位性を生みます。
また、再生可能エネルギーや蓄電池サービスへの対応を進めることで、エネルギー転換期における競争優位性を確保しようとしています。多様なエネルギー源の統合は、変化する市場環境における競争力の源泉となります。
バリュエーション
最新の市場データにおいて、同社の株価は78.15ドル、時価総額は約29.5億ドル(2,953百万USD)となっています。PERは19.25倍、PBRは2.05倍と算出されています。
投資家にとっての利便性として、配当利回りは2.59%を記録しています。これは、安定したキャッシュフローを生み出す公共事業としての特性を反映した数値です。
これらの指標は、同社が安定した事業基盤を持ちつつ、一定の成長性を評価されていることを示唆しています。特に、高い営業利益率と安定した配当は、ユーティリティセクターの投資家にとって重要な要素となります。