事業モデル
Magnite, Inc.は、米国および国際市場において独立したマルチチャネルのセルサイド広告プラットフォームを運営しています。同社のプラットフォームは、CTV、アプリケーション、ウェブサイトなどのデジタルメディア資産を保有するパブリッシャー向けに、在庫の管理と収益化のためのソリューションを提供します。
一方で、広告主や代理店、デマンドサイドプラットフォーム(DSP)などの買い手向けにも、デジタル広告在庫を購入するためのツールを提供しています。独立したマーケットプレイスを通じて買い手と売り手をつなぐ役割を担い、複数の拠点で活動する営業チームを通じてソリューションを展開しています。
KPI
最新の会計年度において、同社は売上高713,953,000 USD(=7.1億ドル)を達成しています。この期間の営業利益率は13.7%に達しており、前年度の7.6%から改善が見られます。また、ROEも15.7%を記録しており、収益性の向上が確認できます。
財務基盤については、332,615,000 USD(=3.3億ドル)の現金および現金同等物を保有しています。過去の財務推移と比較すると、売上高は着実に増加しており、事業規模の拡大と効率的な運営体制の構築が進んでいることが示唆されます。
業績推移
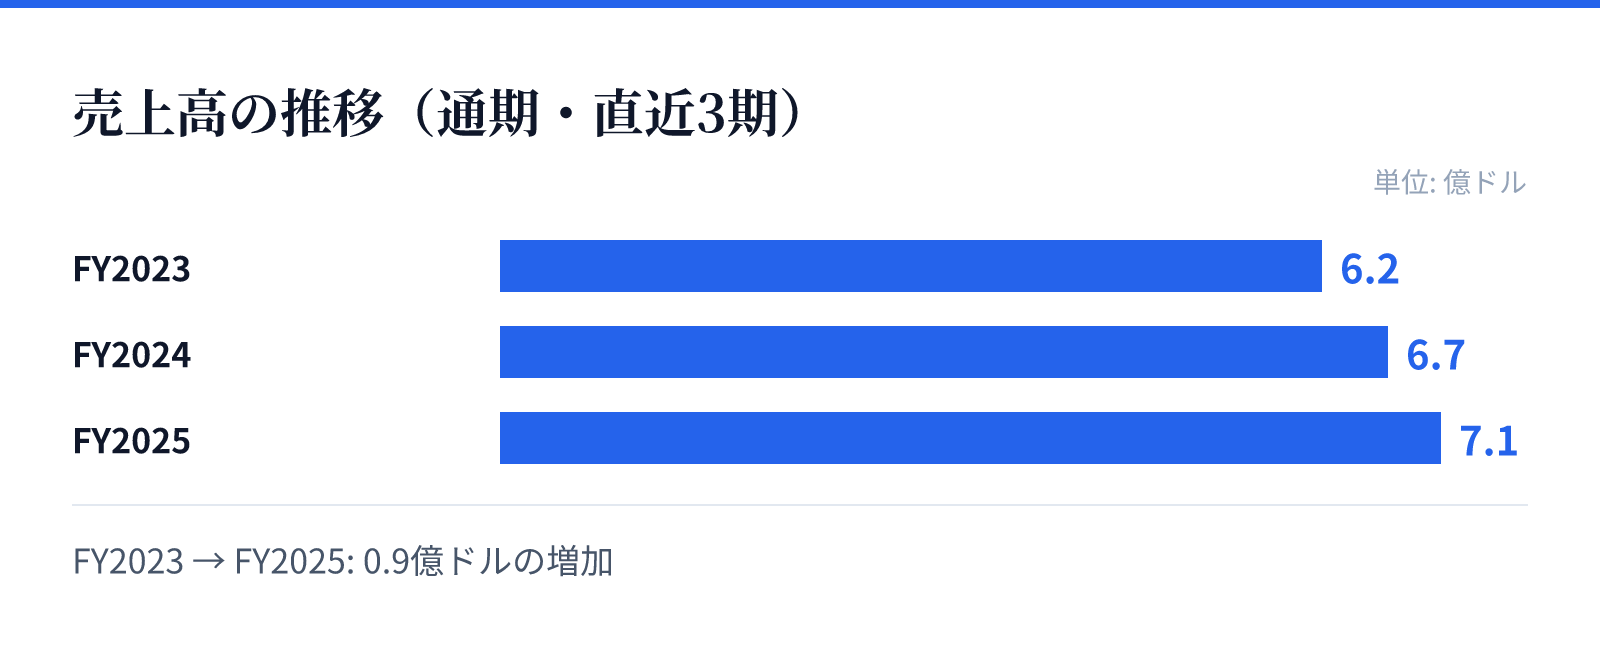
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.2億ドル。
FY2024の売上高は6.7億ドル。
FY2025の売上高は7.1億ドル。
成長ドライバー
直近の財務推移において、売上高は前年比(YoY)で6.9%の成長を記録しています。特に注目すべきは純利益の推移であり、最新のFY2025において前年比で534.7%という大幅な増加を達成しています。
この急激な利益成長は、広告プラットフォームにおける効率的な運営や、特定の市場セグメントでの成功を反映しているとみられます。売上高の着実な増加と利益率の向上を両立している点が、今後の成長を支える重要な要素となります。
リスク
同社は広告技術の進化やデジタルメディア環境の変化に左右される事業構造を持っています。過去のデータでは、FY2023において営業利益率が-23.8%となっており、市場環境や技術革新への適応が収益性に直接影響を与えることが示されています。
また、広告主や代理店といった多様なステークホルダーとの関係を維持する必要があるため、プラットフォームの競争力維持が重要となります。売上成長と利益率の改善が進んでいるものの、広告市場の動向や技術的な変化に対する継続的な対応が求められる状況にあります。
競合
同社は独立したマルチチャネルのプラットフォームとして、パブリッシャーと買い手をつなぐ独自の立ち位置を確立しています。CTVやウェブサイトなど、多様なデジタルメディアを網羅する広範なソリューションを提供することで、競合他社との差別化を図っています。
独自のマーケットプレイスを運営し、複数の拠点で展開する営業チームを擁していることが強みです。広告主や代理店、DSPといった幅広い層を顧客として獲得しており、多角的なアプローチを通じて市場内での存在感を維持しています。
バリュエーション
最新の市場データに基づくと、同社の株価は$23.89となっており、時価総額は約33.8億ドル(3,379百万USD)です。PERは21.42倍、PBRは3.61倍と算出されており、現在の市場評価を反映しています。
これらの指標は、同社の成長性と現在の市場での評価を反映した数値です。投資判断にあたっては、これらのバリュエーション指標と、直近の売上および利益の急成長トレンドを照らし合わせることが重要となります。